历史性的拐点静悄悄地来了。
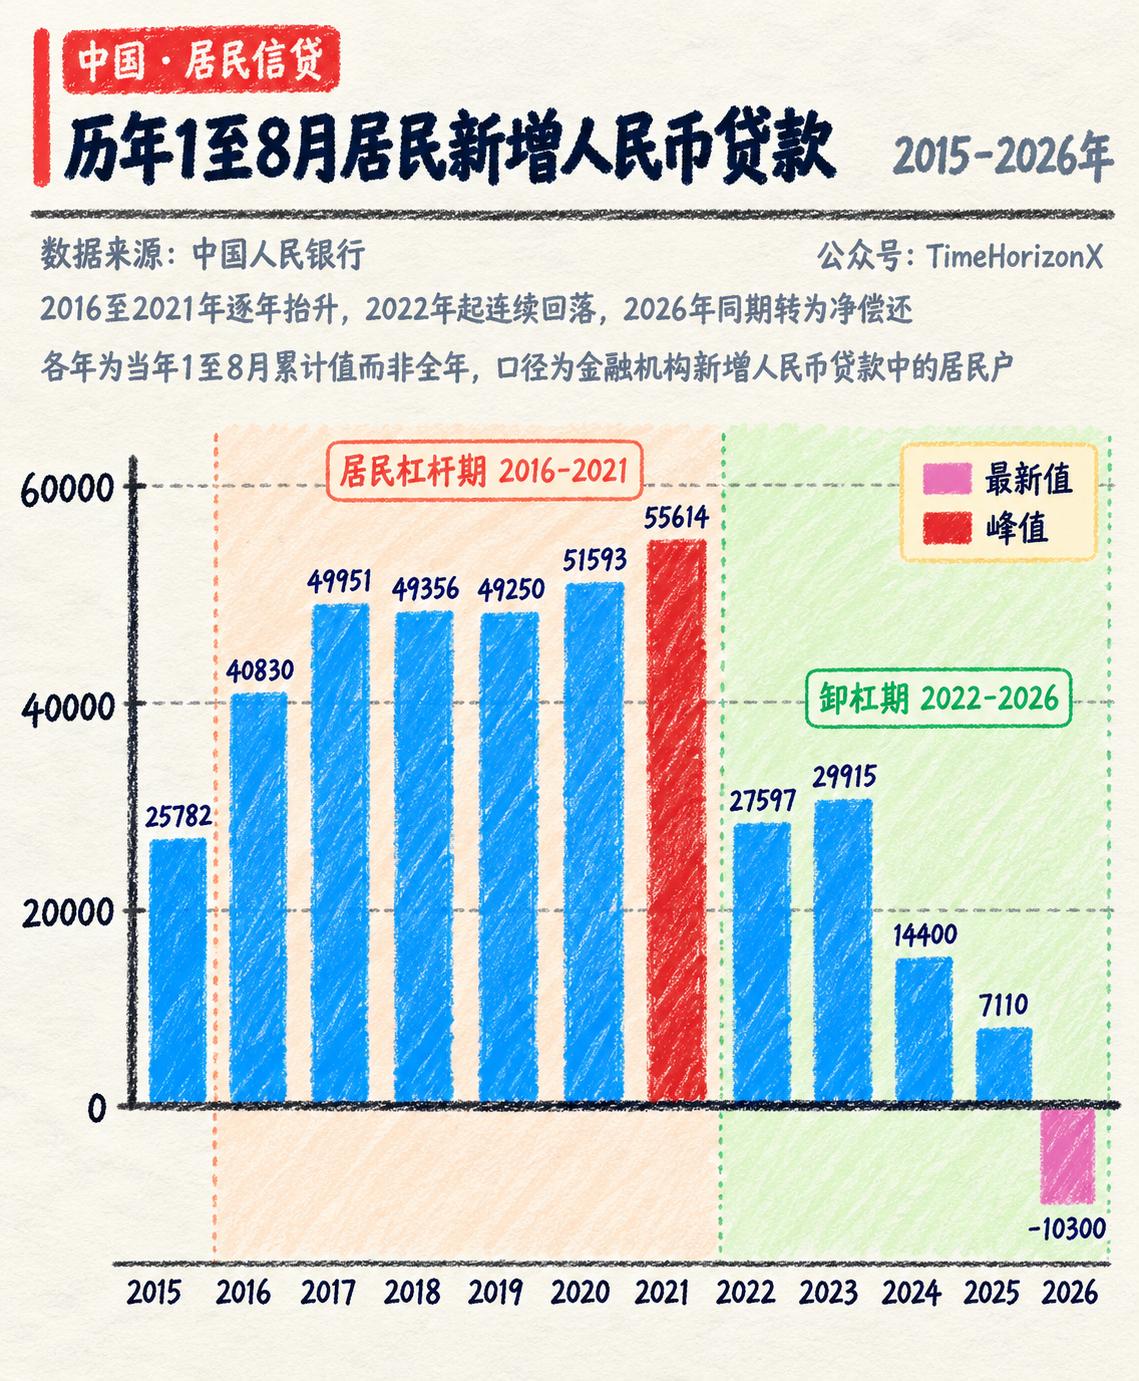
今年1至8月,国内居民新增人民币贷款直接跌到了负10300亿元,这是历年同期第一次由正转负!
对比去年同期的7110亿元,同比少增17410亿元;要是比起2021年同期55614亿元的巅峰时刻,落差更是高昂的6万多亿元。以前大家还在讨论少借点钱,现在老乡们直接摊牌:不借了,全拿去还债。
这组数字背后,最值得琢磨的是,家庭为什么重新掂量起了借钱这件事。
买房、换车、装修,都能把一家人往后的收入提前安排进去。签合同的时候,贷款是一笔到账的钱;往后每个月,它就是一张必须按时结清的账单。利息可以降,日子里的吃穿、养老、孩子开销,却一样都不能少。
把今年的数据拆开看,变化更清楚:前8个月,住户短期贷款减少1.05万亿元,中长期贷款增加188亿元。一个明显往下走,一个几乎原地踏步。
再看去年同期,短期贷款已经减少3725亿元,但中长期贷款增加了1.08万亿元,还能把总量托在正数上。今年,短期贷款收缩得更多,中长期贷款的新增支撑也明显减弱。
所以,这件事值得关注的地方,在于家庭对短期周转和长期负债都变得谨慎了。买东西要不要分期,做小生意要不要借钱进货,买房要不要背上多年按揭,每一道选择都关系到以后的日子。
房贷这本大账,尤其绕不开。
今年二季度末,个人住房贷款余额为36.29万亿元,比去年同期下降3.8%,上半年减少7163亿元。这笔数万亿元的家庭负债,已经在往下走。
买卖房子的方式也在变。提高首付、选择总价更低的房源、卖掉旧房再买新房,都可能降低新贷款的需求。对家庭来说,房子能不能住得合适,和贷款能不能还得踏实,得放在一起考虑。
这里面有一笔很朴素的利息账。
假设一笔贷款还有10万元本金,年利率是3%,那么这部分本金一年的利息约为3000元。如果手头闲钱的收益更低,提前还掉一部分本金,就能减少相应利息支出。实际省多少,还要看还款时间、方式和合同约定。
这种选择不需要猜市场涨跌,省下来的支出容易算清。不过,家里还有老人看病、孩子上学和临时周转的需要,留多少现金,同样是一道现实题。
比利息更关键的,是收入能不能稳住。
一笔贷款便宜一点,确实能减轻负担。但借款人还要想:往后收入有没有保障?生意能不能接到订单?万一遇到意外,月供还能不能照常交?借钱的决定,最后总得落到这些问题上。
工资收入有把握,家庭才容易安排较大的支出;小店订单稳定,店主才有底气借钱扩大经营。收入预期犹豫的时候,即使贷款条件宽松,人也可能先缓一缓。
与此同时,今年前8个月住户存款增加6.99万亿元。家庭一边减少负债,一边增加存款,资金安排里依然有很强的留余地需求。
大数字背后,家庭处境并不相同。有人有能力提前还贷,有人需要靠存款应急,还有人仍在为每个月的还款发愁。不同家庭的处境,会在同一组总量数字里交汇。
对一家人来说,少一些债务,往后每个月的压力就可能小一些。可如果许多家庭同时压缩借贷和支出,影响就会传到街边商铺、装修公司和其他经营者那里。
消费者缓一缓,商家回款就可能慢一些;商家订单少了,扩店、招人的计划也可能往后推。家庭账本与企业账本,就是这样连在一起的。这也是居民信贷变化不能只当成银行内部数字来看待的原因。
政策已经在给消费和经营减负。
今年8月,个人消费贷款财政贴息的范围进一步扩大,符合条件的新发生信用卡分期业务也被纳入,贴息比例为年化1个百分点;每名借款人在单家经办机构的累计贴息上限,提高到每年5000元。
这样的安排,能降低符合条件的借款成本,给原本有消费需求的人多一点支持。但补贴能省下多少钱,和一个家庭愿不愿意新增负债,是两个需要同时解决的问题。
把镜头拉远,今年前8个月,全国人民币贷款仍增加10.44万亿元,其中企事业单位贷款增加11.26万亿元。居民端收缩的同时,企业端仍在增加贷款,资金需求的结构发生了变化。
同一时期,政府债券净融资8.77万亿元,企业债券净融资2.79万亿元。观察资金怎样支持生产和就业,也需要把贷款、债券等渠道放在一起看。
真正能让家庭重新愿意作长期安排的,还是工作稳定、收入增长,以及看病、养老、养孩子这些大项支出更有保障。借款成本下降能帮一把,生活里的确定性增加,才能让人有更长远的打算。
接下来,判断居民需求有没有改善,除了看贷款数字,还要看就业、收入、消费和住房交易能不能持续好转。家庭愿意花钱、企业愿意招人,这些变化才更贴近日常生活。
普通人认真算起负债账,是在为往后的日子留余地。经济要走得稳,也需要让这些谨慎的家庭逐渐看见:今天的收入靠得住,明天的生活有盼头。