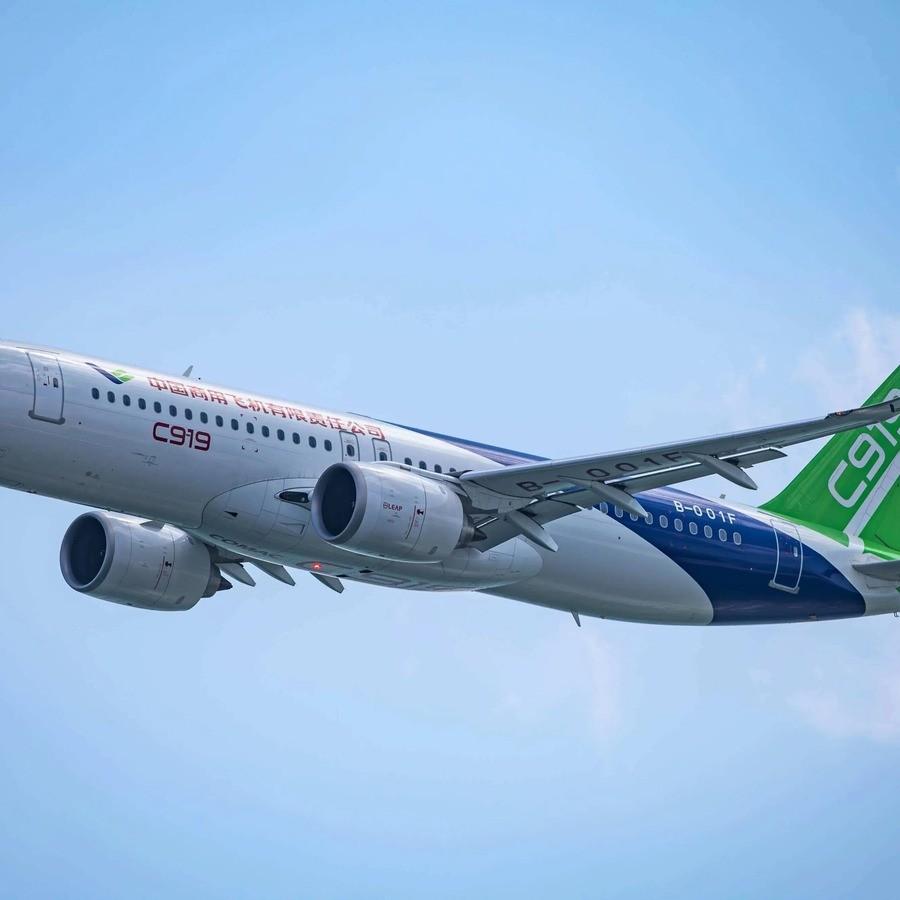
欧美若真的联手卡死不给C919国际适航证,后果就是一句话:我们的国产大飞机技术再硬,也飞不出国门,根本进不了欧美市场,更别提和波音空客正面硬刚。 这话听着扎心,但它把问题想窄了。
欧美适航证确实是全球民航体系的硬通货。FAA和EASA的认证被超过90个国家和地区直接采信,拿不到这两家的章,C919进不了欧美机场,连降落资格都没有。这是事实,不用回避。
可“飞不出国门”这个说法,已经被一架从北京飞往乌兰巴托的C919打破了。
2026年8月12日,国航C919执飞北京首都到蒙古乌兰巴托的定期国际航线正式开通。中蒙之间签了双边适航互认协议,蒙古国直接采信中国民航局的审定结果。C919没等欧美点头,照样飞出了国门。
文莱走得更早。2025年10月,文莱修订本国民航法规,正式认可中国民航局的适航标准,成为东南亚首个承认C919适航认证的国家,签了15架意向订单。柬埔寨也签了20架C909的确认订单。
按照《国际民航公约》第三十三条的规定,登记航空器的缔约国颁发的适航证,其他缔约国应当承认其有效。中国民航局已经跟全球21个国家建立了适航双边合作机制,跟42个国家签署了双边适航协议。这条路的逻辑是通的,而且可复制。
再看欧美那边的真实状态。EASA的试飞员从2025年底就开始在上海对C919进行验证飞行,测了失速等极限科目,结论是未发现重大硬件安全风险。但EASA执行主任吉列尔梅给出的完整认证时间表是3到6年,最快2028年,慢的话2031年。
这个时间线本身就是战术。空客和波音需要这段窗口期巩固自己的市场地位。欧洲人很清楚,C919一旦拿到EASA认证,东南亚、中东、非洲那些原本观望的市场会加速转向中国商飞。
欧美的算盘打得很精,但他们漏算了一个变量——中国自己的市场。
中国未来二十年预计需要9736架新飞机,市场规模1.48万亿美元,占全球航空市场的21.2%。其中单通道客机预计交付7250架,占交付总量的74.46%。C919瞄准的正是这个赛道。
目前C919确认订单已经稳守千架关口,东航105架、南航100架、国航150架,加上海南航空和文莱骐骥航空等海内外客户,含框架协议及意向订单总量逼近1500架。三大航司的百架级订单就是C919的保底粮仓,欧美市场暂时进不去,国内航线照样能把产能撑起来。
产能确实是眼下的瓶颈。截至2025年底C919累计交付30架,2026年目标交付28架以上,到2028年目标年产能150架,2029年突破200架。这个爬坡速度不快,但节奏是稳的。
真正卡脖子的不是适航证,是发动机。
参数上,CJ-1000A推力13.5吨,整机重量约3.035吨,比LEAP-1C轻了900公斤。涡轮前温度1700℃,比LEAP-1C的1620到1650℃高出一截。更轻的机身加上更高的涡轮前温度,意味着每架飞机可以多载乘客或者多飞几百公里航程。
首架搭载CJ-1000A的C919验证机计划于2026年第三季度交付东方航空,开展真实航线环境下的运行测试。
还有一个被忽略的筹码。中国从2025年4月开始对稀土实施出口管制,2026年6月又进一步收紧了中重稀土及其永磁体的出口。航空发动机的高温合金、精密制导系统、雷达组件,哪一样离得开稀土。波音防务、洛克希德·马丁这些军工巨头已经上了中方的出口管制名单和政府采购禁令。
你不给我适航证,我不给你稀土。这张牌打出来,谁先扛不住还不好说。
空客在中国市场的份额已经达到55%,波音跌到44%。波音被排除在中国市场之外,空客靠天津总装线维持着本地化优势。但这两家都清楚,中国未来二十年九千多架飞机的需求不可能永远靠进口满足。C919每交付一架,就是波音或空客少卖一架。
欧美卡适航证的逻辑,是想把C919锁死在中国国内。可这个逻辑有一个致命缺陷——中国本身就是全球最大的单一航空市场。
把C919关在国内,等于让它在一个足够大的池塘里先养肥。等CJ-1000A换装完成,产能爬到年产150架以上,东南亚、中亚、非洲、中东的市场一个个打开,欧美再想拦就拦不住了。
这场博弈的本质不是技术,是时间。欧美需要拖,中国需要熬。拖到空客波音把未来十年的订单都锁死,熬到国产发动机装上去、产能翻上去、双边适航协议签出去。
2026年,C919交付量至少翻倍。2027年到2028年,CJ-1000A开始批量装机。2028年到2031年,EASA认证窗口打开。三步走完,欧美就算不给证,C919也已经在全球航空版图上撕开了一道口子。 门关着,但窗户已经开了。