1997年香港金融保卫战,中国动用1400亿对轰犹太资本,在经过一番大战之后,犹太资本血亏20亿美金,他们从来没有输过这么惨。
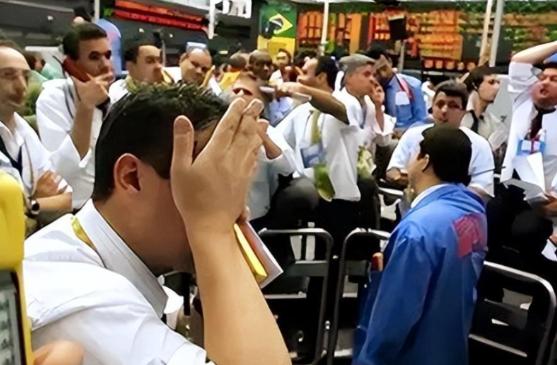
1998年8月28日,香港股市收盘时,恒生指数报7829点。这一天也是8月期指结算日,买卖双方都在争夺关键价位,全天成交额达到当时历史高位,香港政府直接入市买入股票和期指,金融市场的攻防被推到了台前。
这场行动后来常被说成“拿钱硬砸”,甚至被简化成索罗斯带着国际资本做空、香港靠1400亿美元储备赢了。但事情没这么简单,参与做空的并非单一团队,把金融市场的较量归结为某个个人和某个群体,也容易遮住真正的关键。
更稳妥的说法是,亚洲金融危机期间,香港联系汇率和股市承受了巨大压力,港府动用外汇基金入市,试图阻止股市与期指相互拖累。至于所谓索罗斯一方“亏损20亿美元”,公开信息很难支持这个精确数字,也不能简单把所有空头的结果都算到他一个人账上。
做空者常用的思路并不神秘。先抛售货币,制造贬值预期,迫使当局动用储备守汇率;如果当局加息,企业和股市会承压,如果放弃守汇率,货币贬值又可能带来新的损失。若再配合股指期货空单,汇率和股市的下跌就可能同时变成获利机会。
这套打法为什么在一些地方奏效?因为当局手里的外汇储备有限,市场也会盯着它还能撑多久。泰国在1997年7月放弃泰铢固定汇率安排,泰铢随后大幅贬值,危机迅速扩散到周边经济体。
市场的恐慌并非凭空出现,短期资金外流碰上外债压力和脆弱的金融体系,确实容易让局面越滚越大。
香港面对的情况有相似之处,也有明显不同。港币联系汇率制度一直是市场攻防焦点,守住汇率需要可信的储备和明确的政策决心;香港金融市场又有庞大的股票和期货交易,汇率、利率和股价之间容易互相影响。问题在于,港府是否会在压力最大时选择退让?
1998年3月,时任国务院总理朱镕基公开表示,中央支持香港维护繁荣稳定和联系汇率制度。
与此同时,内地外汇储备约1400亿美元,香港自身外汇储备也接近千亿美元,资金规模只是其中一面,更重要的是政策信号相当明确,市场很难把这场守汇率行动理解成一次可以试探到底的短期操作。
当年8月,港府动用外汇基金买入恒生指数成分股,直接托住市场。8月28日结算日,全天成交额达到790亿港元,恒生指数收于7829点。
买入股票的目的,不只是把指数抬高一点,更是压住股市下跌与期指做空之间的连锁反应。若股价持续下跌,空头可能获利,悲观情绪也会继续扩散;政府进场后,这个循环就不再那么容易自动运转。
这是不是意味着香港只凭资金就赢了?当然不是。
资金可以支撑行动,但市场还要看规则、执行和经济底子。港府的做法,是在关键交易阶段介入现货和期指市场,同时加强对交易行为的管理,让高杠杆资金不容易靠拖延交割、反复周转不断放大仓位。规则不是战场之外的东西,市场攻防本身就发生在规则之内。
马来西亚的做法也说明,危机中的政策选择并非只有一条路。1998年9月,马来西亚实施资本管制,并固定林吉特汇率,限制部分资金流动。
它没有照搬香港的市场干预方式,而是用行政措施控制短期资金冲击。两地经济结构和制度环境不同,结果不能简单对比,但这个案例提醒我们,政府应对金融压力时,工具并不只有“加息”或“放弃汇率”。
香港的基础条件也与泰国等受冲击经济体不完全相同。香港拥有较充足的外汇储备,联系汇率制度有长期运行基础,内地没有让人民币跟随贬值,也给港币提供了重要支撑。
更关键的是,股市下跌固然剧烈,却不等于香港经济基本面已经崩塌。市场情绪可能把风险放大,但投机交易不能凭空制造一个长期不存在的经济缺口。
这也让“索罗斯一战输惨了”的说法需要打个折扣。
乔治·索罗斯确实因1992年做空英镑而广为人知,但香港这场攻防牵涉多方资金和多种交易策略,外界很难用一个人的战绩概括全部结果。
能确认的是,港府在1998年8月大规模入市,短期内遏制了市场继续下跌的势头,香港也没有放弃联系汇率制度。
这场较量不是简单比谁的钱更多,而是看一方能不能把市场压力变成政策退让,另一方能不能承受成本、稳定预期,并让市场相信自己会持续行动。香港政府选择入市,背后有资金储备,也有制度承诺和内地支持。
金融市场里,投机能放大弱点,却很难单靠交易改变所有基本条件。
把这场金融保卫战讲成“个人挑战香港、香港砸钱获胜”,固然好懂,却漏掉了最重要的部分:守住汇率和市场信心,靠的不只是一笔资金,还包括政策选择、规则执行和经济基础。