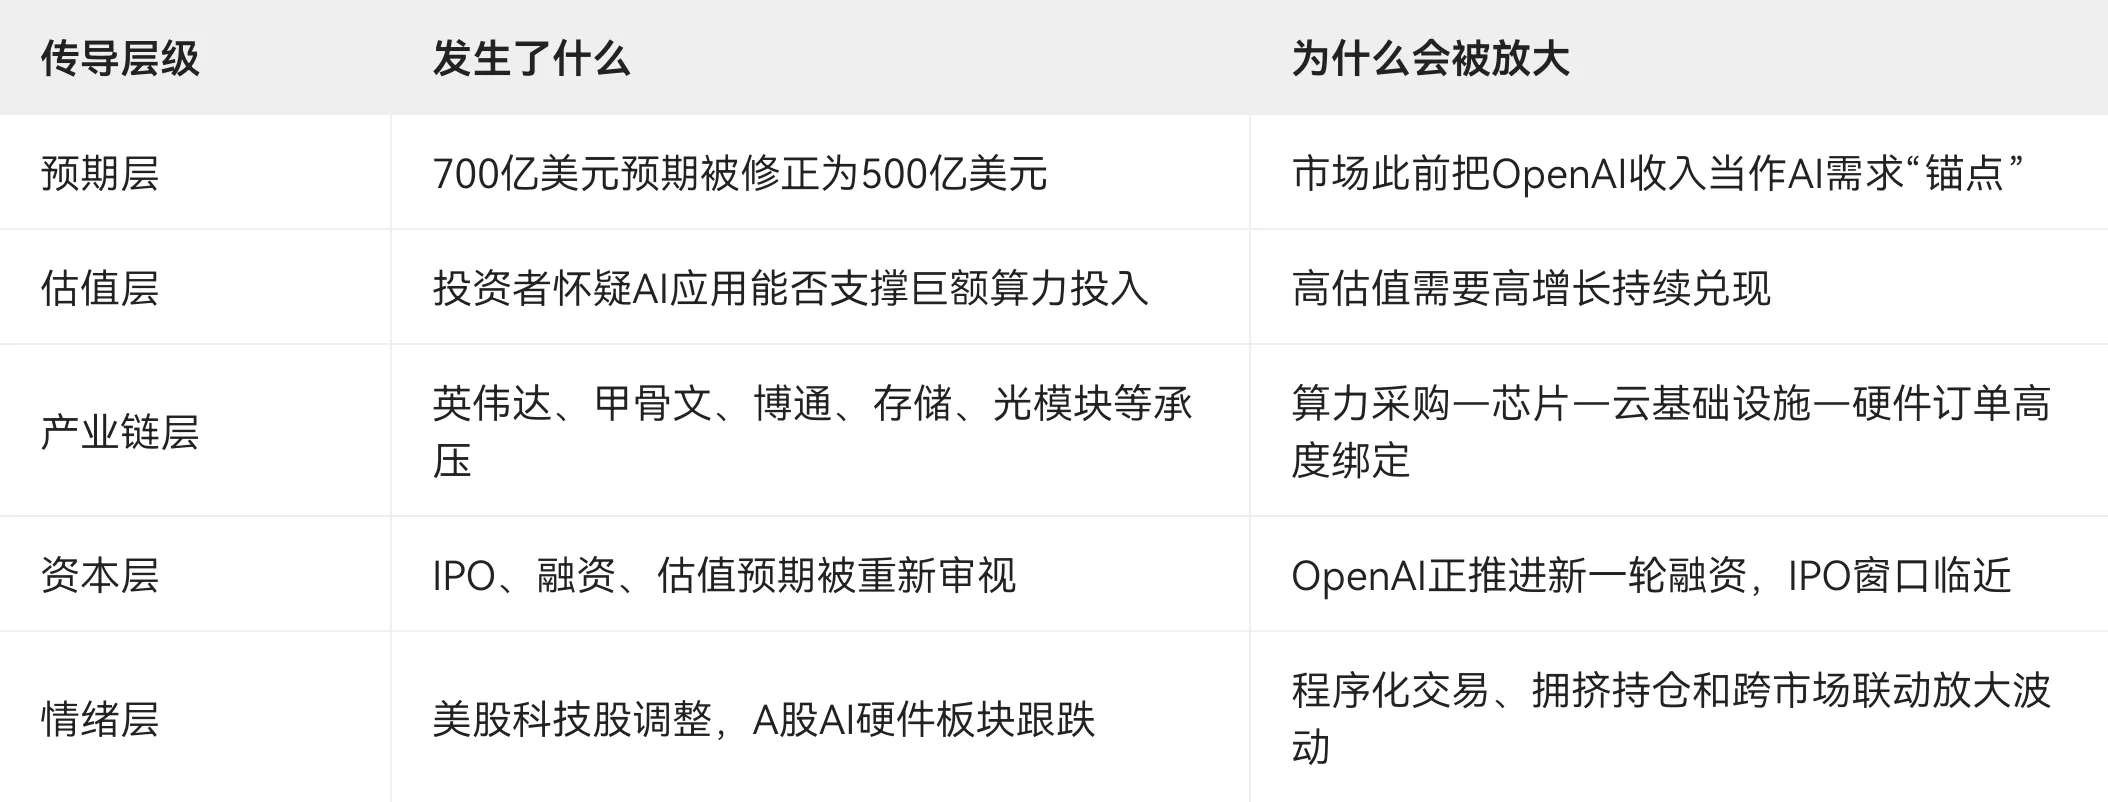
用蝴蝶效应看这次 OpenAI 收入预期差,关键不在“OpenAI 少报了200亿美元”,而在于:全球AI行情高度拥挤、估值依赖同一叙事、产业链又高度耦合,所以一个口径差异被迅速放大成全球AI股的重新定价。
蝴蝶在哪里?
OpenAI向投资者披露,截至2026年9月底,其年化收入约500亿美元,低于此前市场广泛引用的约700亿美元。
这200亿美元差异并非简单“业绩突然消失”,主要来自统计口径:Anthropic将通过AWS、Google Cloud等云渠道产生的收入计入自身年化营收,而OpenAI未把部分合作伙伴渠道销售额计入自身营收。
但市场并不只把它理解成会计问题,而是把它理解为:AI商业化速度可能没有此前想象的那么强。
翅膀如何变成风暴?
蝴蝶效应要成立,通常需要三个条件:系统高度耦合、初始扰动足够敏感、反馈机制会放大波动。这次基本都满足。
OpenAI本身不是上市公司,但它是整条AI资本链条的“叙事锚点”。当市场下调对其收入预期,就会立刻向下修正算力需求、云厂商资本开支、芯片订单和硬件公司盈利预期。于是,英伟达、甲骨文、博通、美光、台积电、SK海力士等AI算力链公司都出现明显下跌。
为什么这次市场反应特别快?
第一,AI交易太拥挤。
过去两年,大量资金押注“AI需求高增长—算力持续扩张—硬件订单上行”。一旦核心假设被动摇,拥挤持仓会迅速反向踩踏。
第二,估值对收入增速极度敏感。
OpenAI此前融资后估值已达8520亿美元,新一轮融资讨论估值甚至更高。但公司同时背负对甲骨文、微软、亚马逊、CoreWeave等合计数千亿美元的算力采购承诺,预计到2030年累计负自由现金流约2780亿美元。收入口径一旦低于预期,市场就会质疑:高投入能否换来足够收入?
第三,AI硬件订单与下游收入存在时间差。
芯片、光模块、存储、服务器订单反映的是前期算力投资,并不完全等于当下AI应用已经赚到足够多的钱。当市场发现下游收入兑现慢于预期,就会提前下调上游硬件估值。
第四,IPO窗口放大了敏感度。
OpenAI已将IPO推迟至2027年以后,Anthropic也在推进上市预期。头部AI公司的收入规模、毛利率、资本开支和现金流,会直接影响一级市场定价和二级市场估值锚,所以任何数据偏差都会被放大。
但这不等于AI叙事已经崩塌
OpenAI仍预计2026年底年化收入达到或超过700亿美元;其三季度整体收入同比增长77%,企业业务同比增长107%。这说明企业端AI需求仍在增长,只是市场从“无条件相信高增长”转向“要求验证盈利和现金流”。
用蝴蝶效应总结
这次事件不是“200亿美元让全球股市崩盘”,而是:
一个统计口径差异 → 动摇AI需求锚点 → 触发算力链估值重估 → 放大为跨市场科技股调整。
蝴蝶效应提醒我们:在高度杠杆、高度拥挤、高度互联的市场里,真正危险的往往不是事件本身,而是市场此前已经把太多乐观预期压在了同一个叙事上。接下来更需要观察的不是单日跌幅,而是OpenAI后续收入增速、企业付费转化、云厂商资本开支,以及AI硬件订单能否继续被真实收入验证。