刚过去的三季度,A股上演惊人反转:
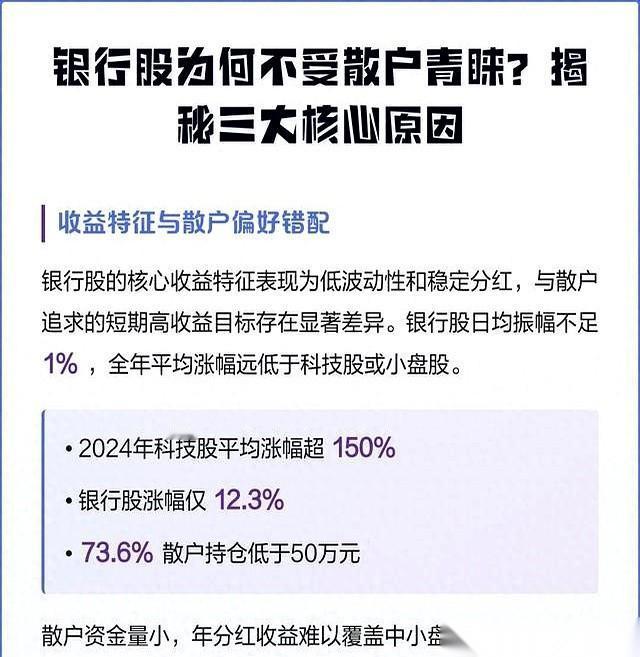
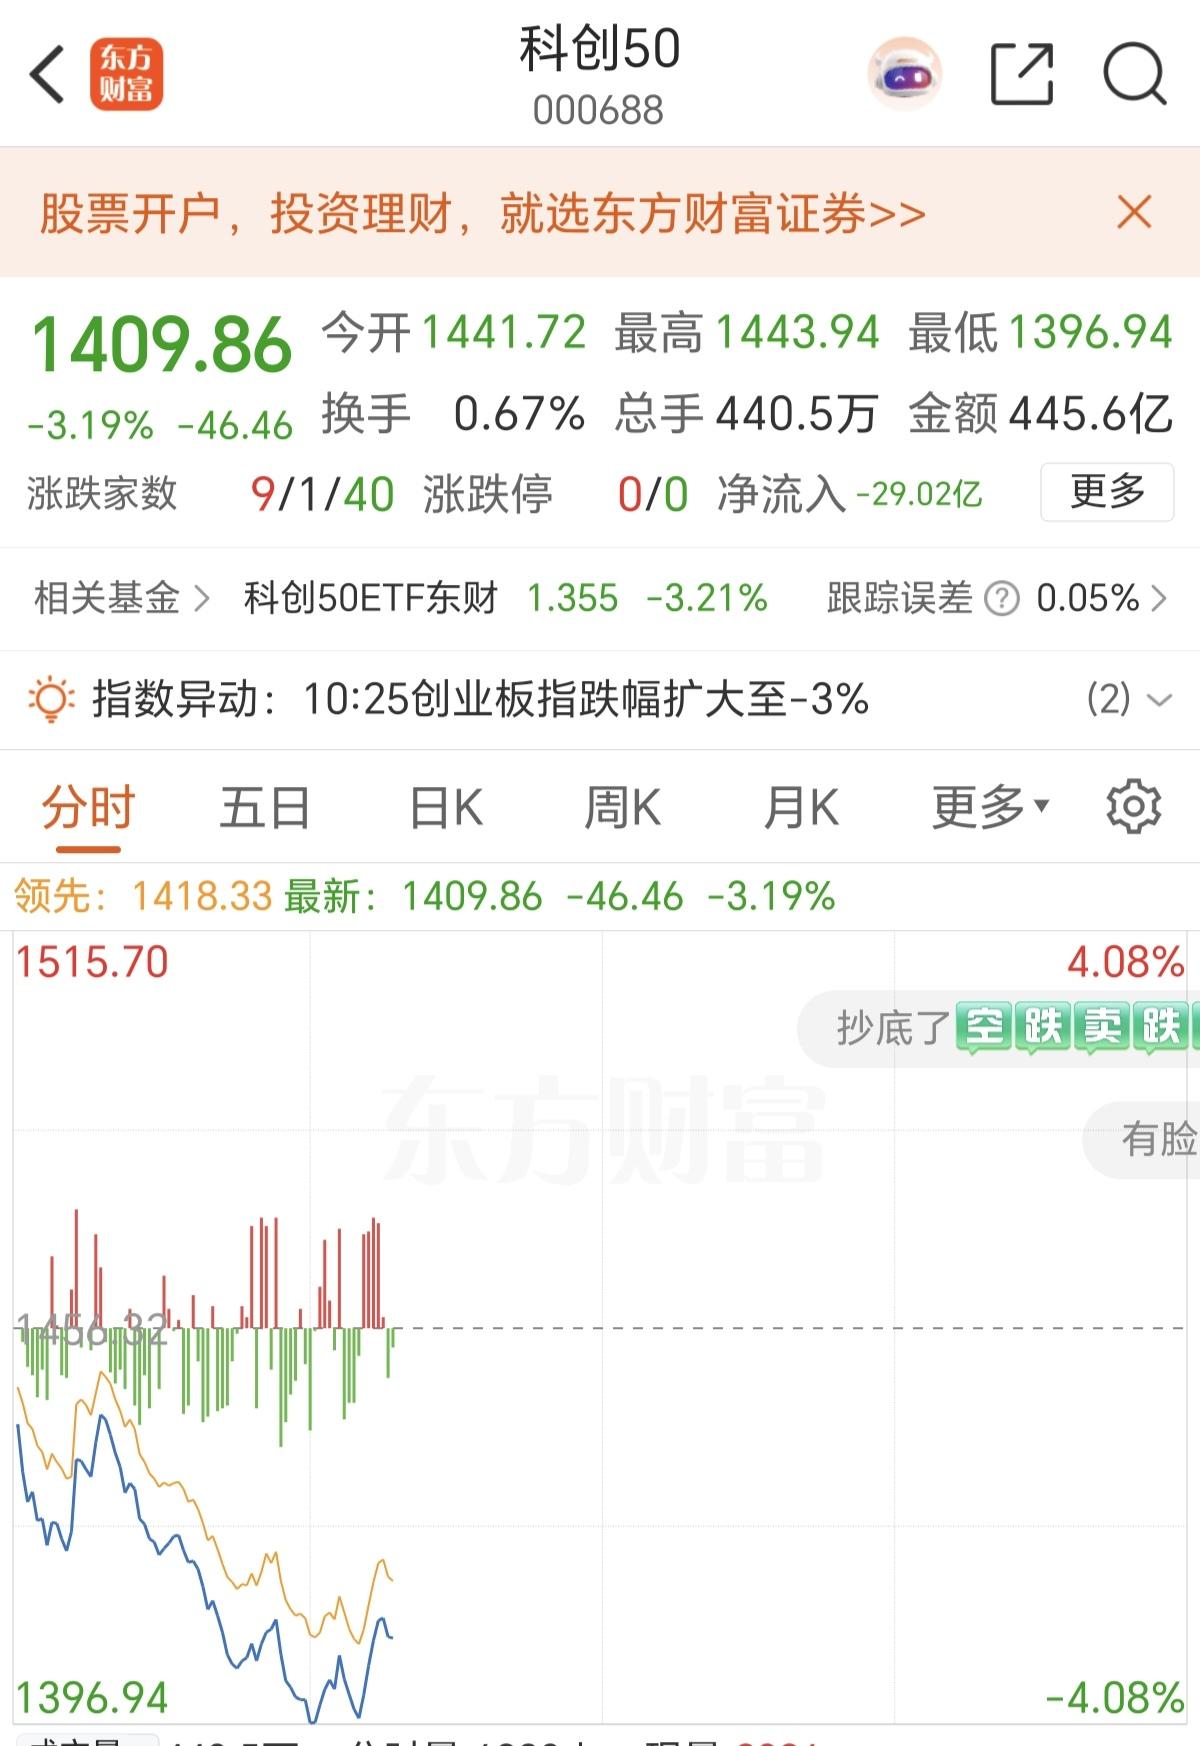
银行板块大涨14.56%,科创50却大跌30.7%。一涨一跌,差出整整45个百分点。
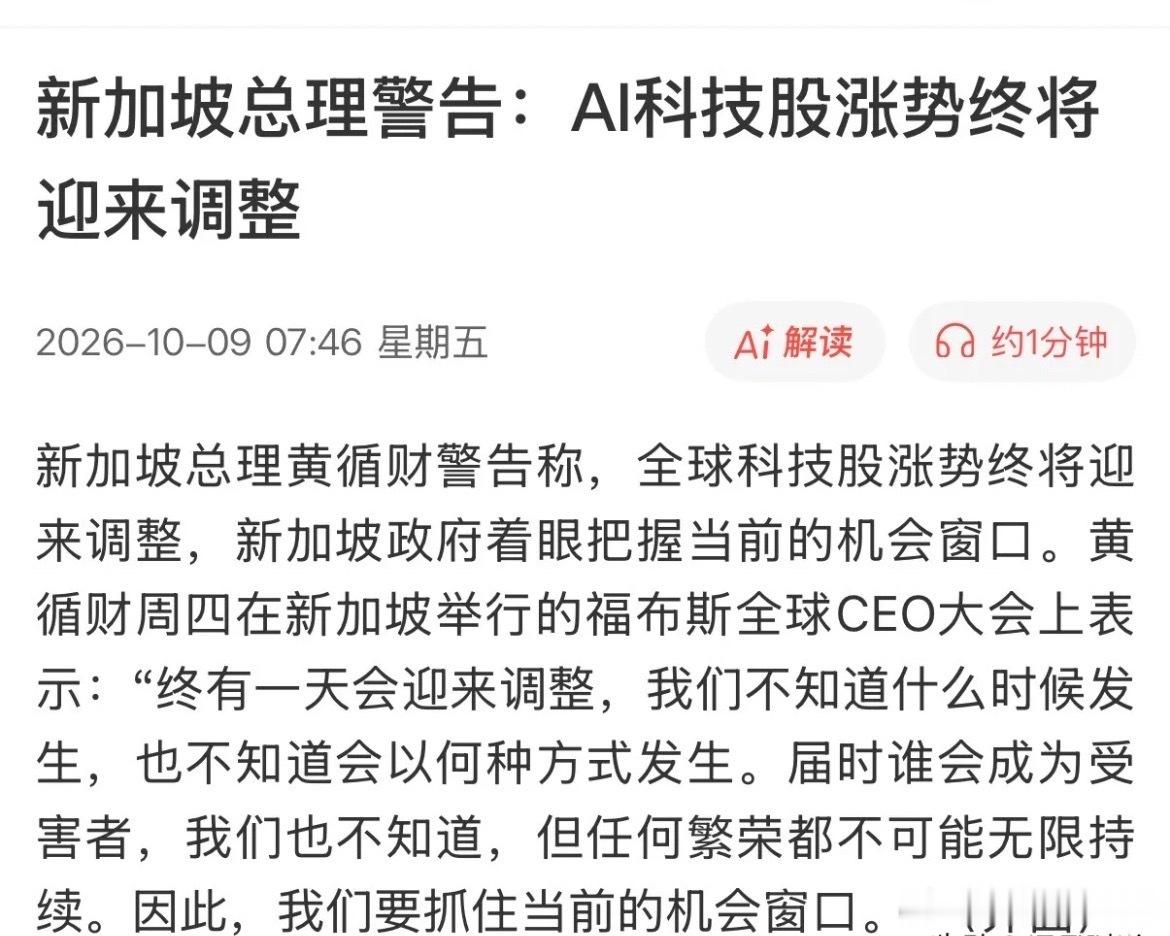
这还不是普通的调整。科创50、创业板指,双双创下史上最大的单季跌幅。
上半年,“小登”还在嘲笑“老登”不懂AI;转眼,就被市场狠狠打脸。
但这件事,没有表面看那么简单。
事实上,时间拉长看,银行股的表现更惊人。
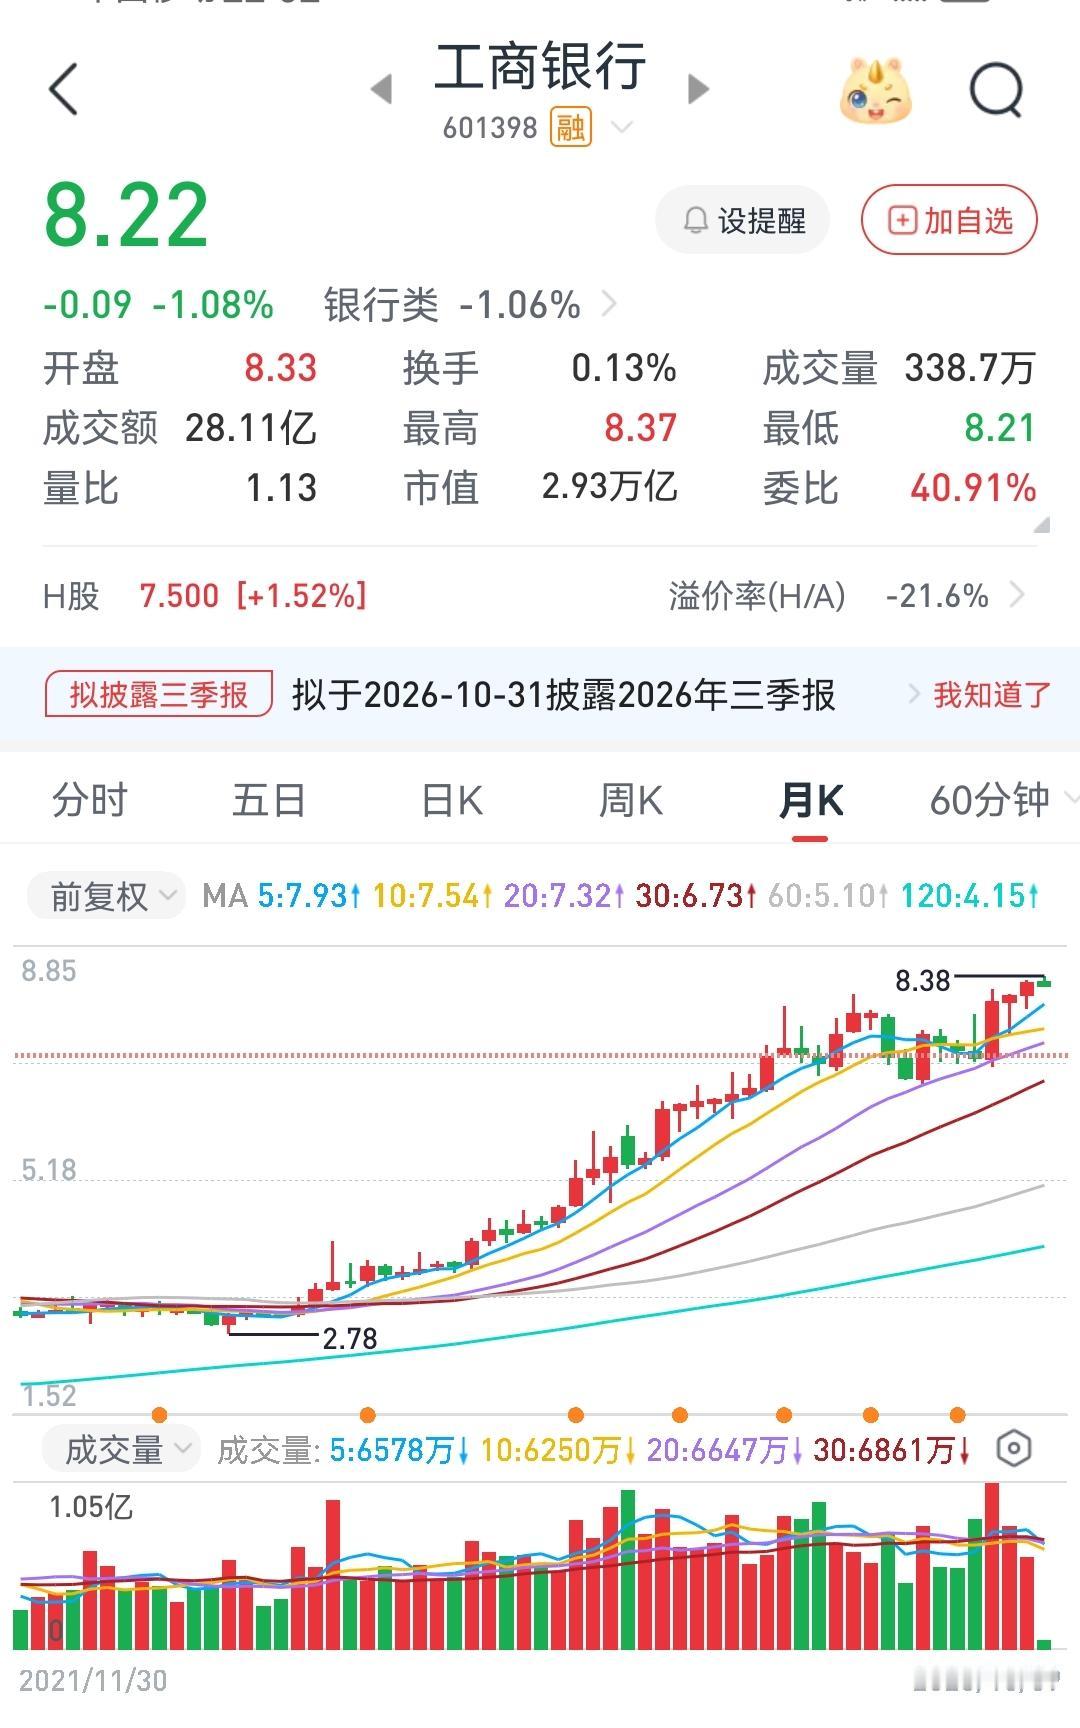
2021年初以来,江苏银行累计上涨212%,农业银行204%,中国银行186%,不声不响地走出了五年慢牛。
要知道,同一时期,COMEX黄金涨了约120%,纳斯达克约101%,沪深300反而跌了约14%。
为什么常年被嫌弃“没有想象力”的银行股,上演大逆袭?
答案,藏在三个字里——确定性。
当存款利息越来越薄、科技股杀估值杀得人心惶惶,市场突然发现——银行股手里攥着的那点东西,变得无比珍贵:雷打不动的分红,看得见摸得着的利润。
在一个充满不确定的世界里,这本身就是最大的确定性。
事实上,这不是A股的孤例。
意大利裕信银行五年涨了984%,日本三菱日联涨了872%,汇丰涨了455%。
中信证券给这个现象起了个名字:全球系统重要性银行的“慢牛”。一场全球性的资产大重定价,正在同步上演。
银行股逆袭的真正启示,从来不是“赶紧去买银行股”,更不是“从此只信银行、抛弃科技”。
恰恰相反。银行股和科技股,根本是两种不同类型的资产:
银行股是压舱石,科技股是进攻手。一个负责让你睡得着觉,一个负责让你有机会跑赢。
真正聪明的做法,是投资里的经典思路——杠铃策略。
一端求稳,保留必要的存款、国债,作为家庭财务的安全垫;再适度配置银行等高股息资产,去争取那份每年雷打不动的分红收益。
另一端求增长。用你能承受波动、甚至能承受亏损的那部分钱,去布局科技成长,分享AI革命带来的长期机会。
关键是,不是两边各买一半。而是控制好那个比例:
先守住家庭财务的底线,确保无论行情怎么跌、生活都不受影响;再在底线上方,给资产的增长留出足够空间。
看懂这一点,你就看懂了当下所有资产分化的底层逻辑,也就知道该怎么下手了。