一份文件,能不能搅动全球稀土池水?老挝一锤定音,宣布矿产出口要收口,新稀土项目急冻,钴、镍、钨等关键资源限期停摆,新闻一出,全世界的“稀土焦虑”又被点燃。
有意思的是,第一时间怕断货的中国,这次真的会成输家吗?刚刚的事实摆在桌上,老挝明明以为学印尼能一夜变身矿产强国,却低估了自己和中国这局棋的门道。这盘牌,最后难堪的到底是谁?
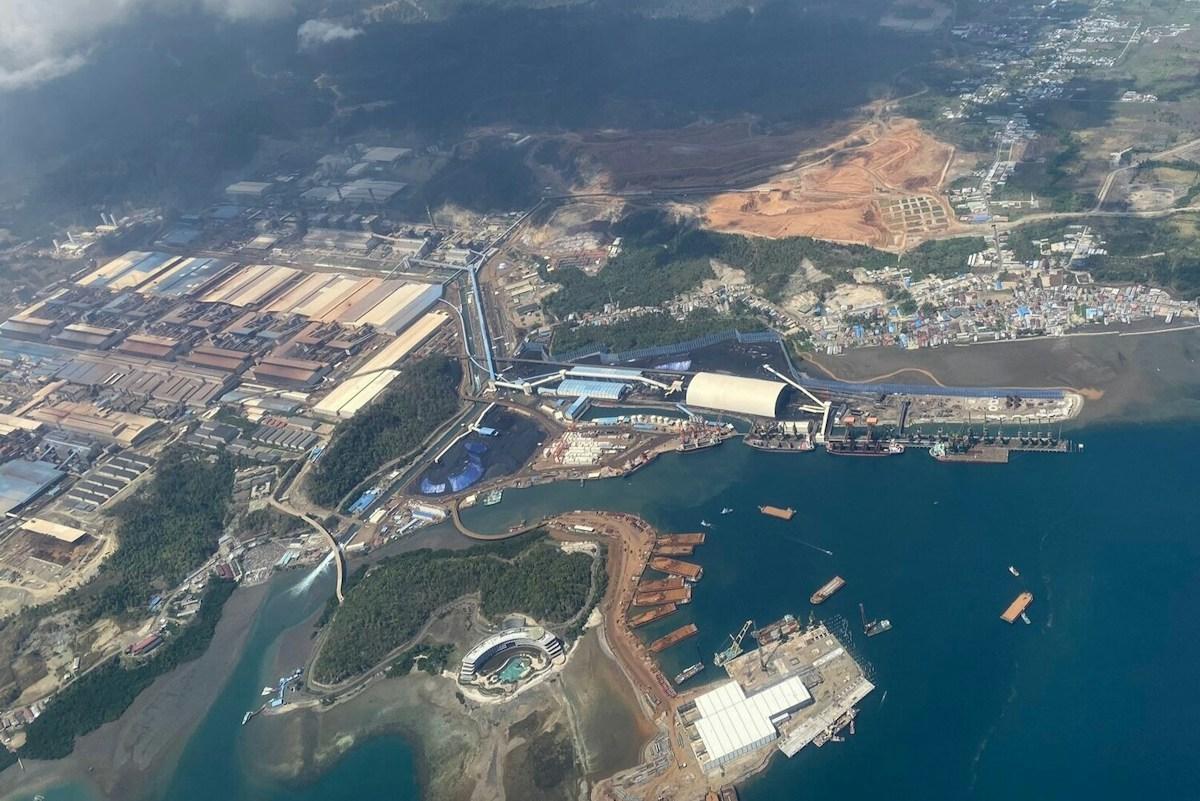
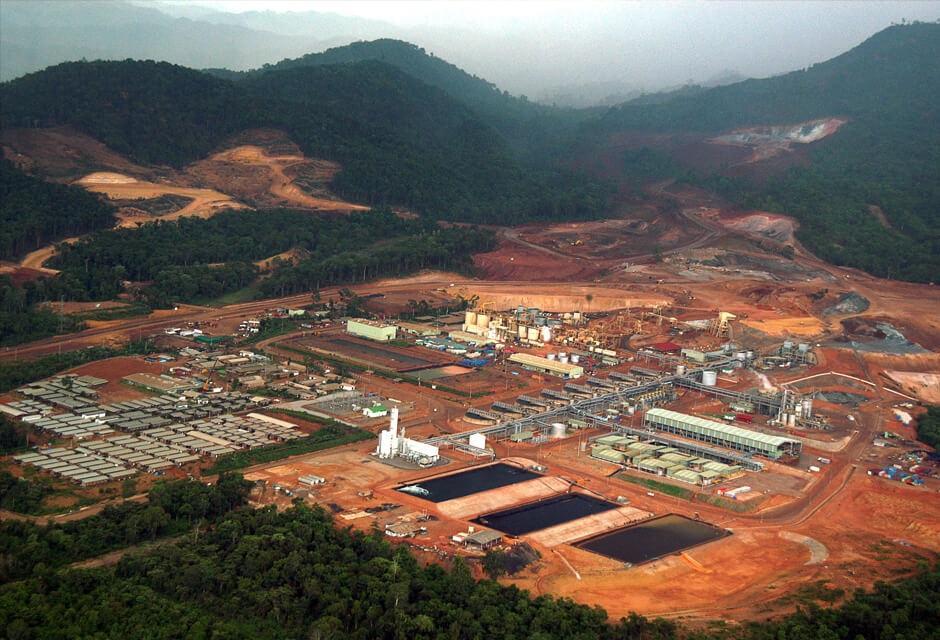
先看清这次禁矿的剧本。2026年10月,老挝工贸部的新版矿政直截了当——稀土项目一律暂停审批,石灰石、锑、钴、钨、镍限2030年前切断原矿出口。所有矿产品,未来都必须配上加工厂,不让矿石“裸奔”出国。
外界立刻联想到2020年印尼的招数。当年印尼一记“镍矿出口禁令”,眼看就逼得中国钢铁、汽车巨头一窝蜂跑到雅加达投厂,几年从边缘玩家刷到全世界最大镍加工国,占了41%的市场份额,还把产品身价越炒越高。老挝想拷贝这一套,让自己摇身一变,从矿主升级为“矿产链主”。
但矿有矿的道行,资源并非“以大化小”可以复制。印尼搞出口禁令,是靠镍矿量大、全球抢着用、冶炼技术门槛还算切得开。
而老挝要赌的稀土、锑、钨等矿,偏偏是冷门偏门里的硬骨头。技术在中国手里,市场格局死死锁着,没有哪一项能随手照抄成印尼的故事。
人们一看到“25%”的数字,脑子立刻仿佛要开红灯。事实咋看也挺吓人,2025年老挝矿确实占了中国稀土原料进口的25%。但真要换个角度琢磨一下,会发现这碗“毒药”其实没那么猛。
进口25%,别忘了那是中国稀土“进口”这个小池子的数字,不是全国总需求。中国轻稀土本来就有家底,自给缓冲能力没问题。
老挝的矿大多是直接进“中间冶炼环节”,不能直接变成终端产品。缅甸、美国其实份额更大,老挝算是三号配角。把“断中国货源”的烫山芋甩在老挝身上,有点高看了他们的分量。
产业链上,有些领域中国确实会疼,比如中重稀土或者特定细分企业采购成本会上浮。但有的地方几乎不受影响:老挝的锑、钨原矿进中国只占几%,有的甚至1%都不到。
中国作为全球稀土老大,进口是补短板,不是命脉所系。换句话说,这场禁令,是让局部企业感冒,不会让整个中国发烧。
印尼禁令成功,背后靠的是铁板一块的产能和熟练产业工人,再加上中国企业一路在印尼本土忙着建设冶炼厂。而老挝的“稀土梦”,美中不足的是没有自己的技术。
稀土分离、提纯,全都掌握在中国人手里。中国政府压根没把整套工艺技术外卖打包单,2018年起,这些工艺明确禁止对外出口。
这下热闹了。老挝矿有价无市,自己组装厂建不起来,却也吸引不了中国人拿着全家底过去陪着填坑。
美欧日一度想用老挝来补供应链漏洞,现在碰上老挝新政——不建厂,不准掏矿出国,谁愿为此买单?
加工条件、配套工艺,样样是门槛,没技术的人只能做看客。采购“矿源就等于全链打通”的想法,被老挝自己堵成死胡同。
回头看看美欧日。过去几年,美国、欧盟、日本都花大钱拼命找“矿产出海口”,老挝、澳大利亚、加拿大挑得眼花缭乱。
可想“去掉风险”,却忘了门道都被产业链的技术锁死。老挝新政规定,必须在境内自建加工设施,还要100%自有股权。缺技术、没工人的投资商只能原地踟蹰。
哪怕再换采购国家,这些矿的品位和产能都差点意思,除非买家自己贴钱帮人家升级加工厂。老挝强行刷高交易门槛,直接卡住了美欧日的采购计划。
行业里评价:“到时候有加工能力的中国公司反而能进场,缺条件的西方企业被迫提前退场。”所谓去风险,最后成了“加倍风险”。
老挝下了决心,但绝不是一夜暴富。配套工厂投资动辄数亿美金,矿山“断线”一停,出口收益一时半会儿就断了。
老挝自身属于经济体量不大的内陆国,财政极度依赖矿山出口。这几年刚推禁令,难免现金流紧张。如果配套加工没跟上,做了“纸面产业升级”,财政反倒先掉进了坑里。
中国情况如何?中国行业里早就有两手准备,比如靠缅甸、美国补缺,原有冶炼工艺也能适当调整配比。
中国公司进场仍能参与老挝合作,不会被排斥在外。倒是那些买矿回本国加工的计划,被新政拦在了门外。中国最值钱的,从来都是产业链的整合力和技术底线。
信源:老挝矿产新政冲击波几何?2026年10月10日 15:18来源:界面新闻
老挝宣布2030年前全面禁止原矿出口稀土新项目审批冻结2026-10-10 11:46:06来源:北方有色网