中欧谈妥了,新能源车出口退税也跟着降了——这步棋到底什么意思?
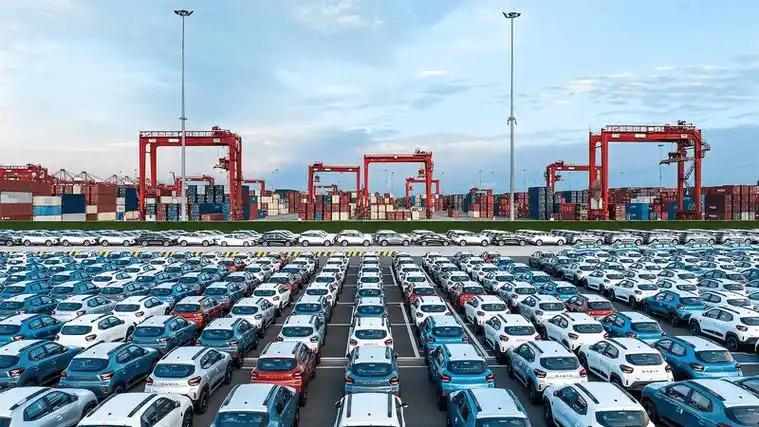
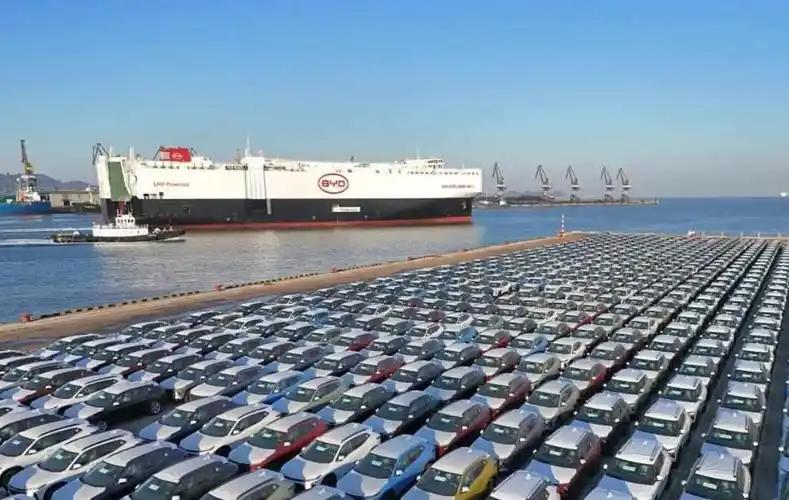
10月12日,财政部和税务总局发了一则公告:从2027年4月1日起,新能源汽车的增值税出口退税率从13%下调到9%。
同一天,商务部发言人回应了中欧混动汽车和电动汽车的磋商成果,确认双方就电动汽车反补贴案已实现“软着陆”,欧方发布了价格承诺通用指导文件。
两件事赶在同一天,这绝对不是巧合。
我认为,这背后藏着一步深棋。
先说说中欧这边到底谈了什么。
据我了解,中欧围绕电动汽车反补贴案的谈判从2024年一直拉锯到2026年1月,前后进行了30多轮磋商,最终达成了一个“价格承诺”机制——简单讲,就是中国企业承诺不以过低价格向欧盟出口,以此替代欧盟的高额反补贴关税。
这个反补贴税原来最高能到35.3%,对很多车企来说等于直接被挡在门外。现在用价格承诺来替代,相当于双方各让一步,至少门是开着的。
关于混动汽车,中欧也确认了三条原则:尊重事实、非歧视、合规。
2025年欧盟从中国进口了30.2万辆混动车,双方在此基础上达成了一个“向上安排”,确保中国企业的出口空间。说白了就是,欧盟默认中国混动车还会继续增加,但增长要有序。
那退税为什么跟着降了?
据我了解,这其实是政策设计者早就想做的事,中欧谈判恰好提供了一个时机窗口。崔东树的分析说得很直白——这次下调是“产业成熟后的政策回归中性”,跟光伏、锂电池“新三样”的退坡逻辑是一脉相承的。
之前光伏组件的出口退税已经降到了零,锂电池也明确了2027年全面清零的路线。新能源车退税从13%降到9%,本质上是在同一条退坡轨道上往前走了一步。
而且我得说,这个降幅其实挺温和的。13%到9%,降了4个百分点,而且给了将近半年的过渡期。相比光伏那个“直接归零”的力度,新能源车这块明显是留了缓冲空间的。政策用意很清楚——不是要卡你,是要你慢慢断奶。
我认为,这次调整最值得关注的是它的“结构性影响”。
乘联分会负责人崔东树说了,4个百分点的退税率下调会抬升出口成本,低毛利平价车型相对承压,行业分化会加剧。我觉得他说到了点子上。
具体来说,那些主要靠走量、单车利润薄的车企,少了4个点的退税等于直接被切掉了利润空间,如果之前就是靠退税撑着不亏本,那以后就得认真想想还要不要继续做欧洲市场了。
但对于比亚迪、吉利这些已经有一定品牌溢价能力的头部企业来说,4个点的成本抬升完全可以通过调价、优化产品结构来消化。
正如有分析指出的,车企可以通过出海车型涨价来传导影响,退税率边际退坡4个百分点反映到出口车型毛利率端的影响预计小于2%。
所以我看到的不是一次简单的“缩减补贴”,而是一次行业洗牌。它逼着你从“拼价格”变成“拼产品力”。
说白了,以前你靠退税把价格压到比欧洲本土品牌低一大截,人家当然要搞反补贴调查;现在退了这一步,你的价格自然往上走,反而降低了贸易摩擦的风险。
我还注意到一个更深层的变化。这次退税下调大概率会加速中国车企在欧洲建厂的步伐。道理很简单,整车出口的成本优势在收窄,那不如干脆把工厂建到人家家门口去。
事实上这个趋势已经在发生了,比亚迪在匈牙利建厂,奇瑞在西班牙布局产能,这些都不是新闻了。退税下调只会让更多车企认真算这笔账。
而且从数据上看,中国车企在欧洲的势头并没有因为各种关税壁垒而减弱。
截至2026年8月底,中国品牌汽车在欧洲市场份额已经达到11.7%,创了历史新高,8月销量同比增长111%,而同期欧洲整体车市只增长了4.6%。这说明什么?说明中国新能源车的竞争力根本不是靠退税撑起来的,靠的是产业链成本优势和产品本身的实力。
从更大的视角来看,我认为这次政策调整传递了一个很清晰的信号:中国新能源车产业已经从“需要扶着走”进入到了“自己能跑”的阶段。
扶持政策有序退场,不是不重视这个产业了,恰恰是因为这个产业已经足够强大,不需要再靠补贴去抢市场了。这跟一个人长大了要脱离父母独立生活是一个道理,退坡本身就是成长的标志。
当然,短期内可能会有一部分中小车企承压甚至退出欧洲市场,但我觉得这恰恰是政策想要达到的效果——淘汰低效产能,让真正有竞争力的企业获得更大的空间。付一夫的分析也指出,政策以退税为杠杆推动市场出清和结构优化,而非单纯限制出口。
最后说句实在话。中欧谈判达成共识、退税适时下调,这两件事放在一起看,我的判断是:中国新能源车的全球化正在进入一个新阶段。以前是靠价格优势“冲进去”,现在是要靠品牌、技术、本地化能力“扎下根”。退税的下调不是结束,而是一个新起点。
未来几年,谁能在这场从“出口”到“出海”的转型中站稳脚跟,谁就是真正的赢家。