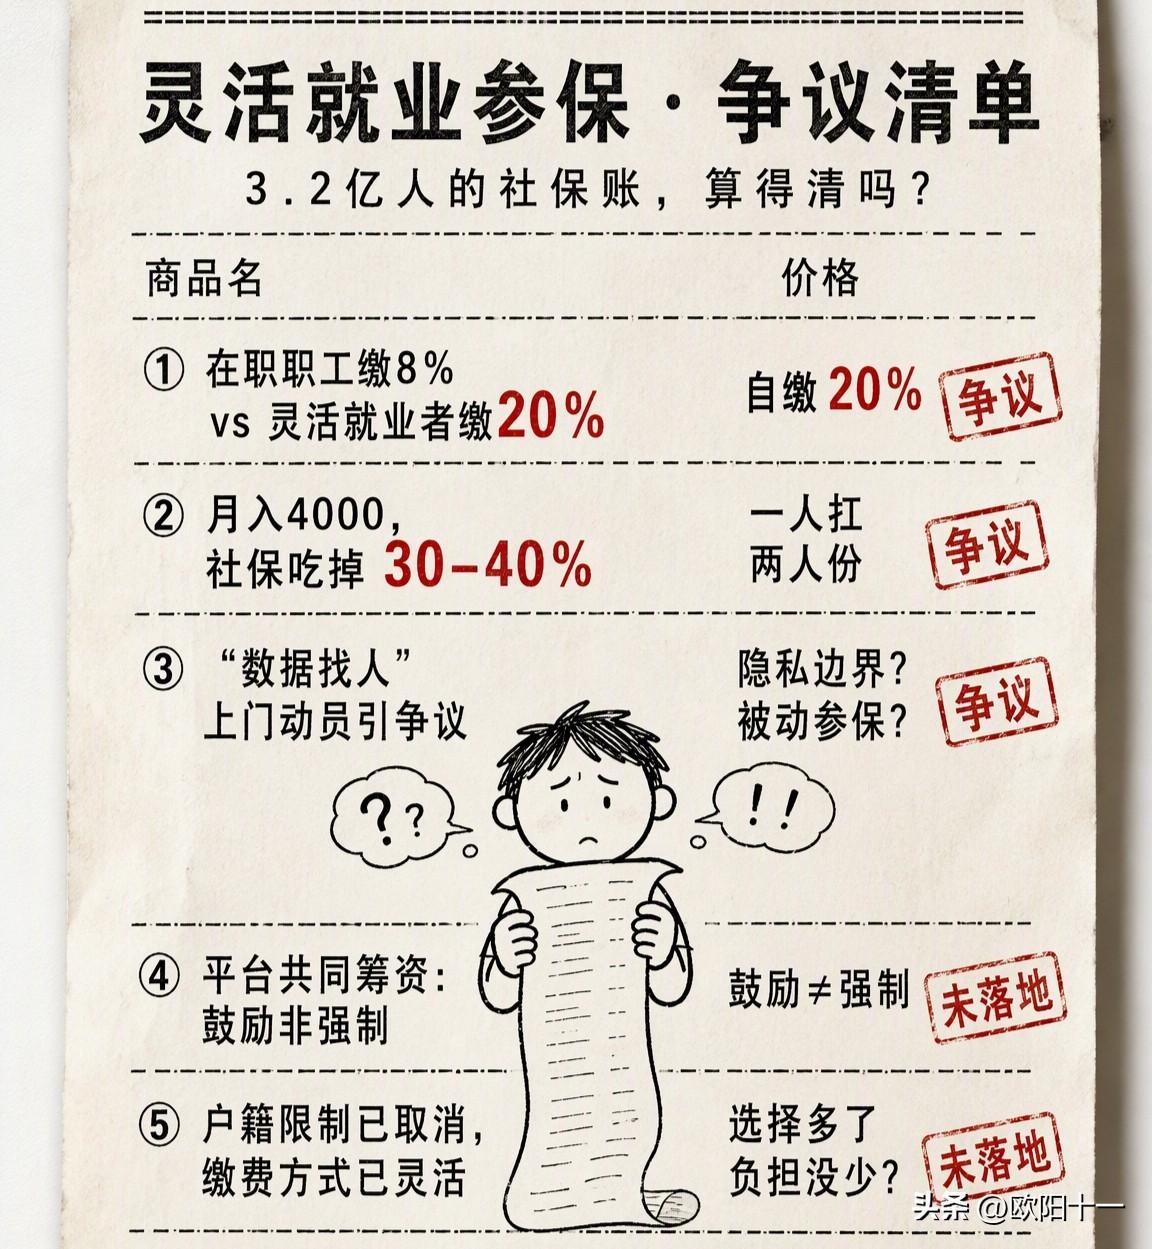
最近社保话题热度很高,很多灵活就业的朋友心里都有个疙瘩:自己全额掏钱交社保,20%的养老金里,12%进了统筹账户,只有8%进个人账户。
看着辛辛苦苦赚来的钱,一大半像“充公”了,心里难免觉得亏得慌。
这种心理落差其实很好理解。毕竟企业职工有单位兜底,个人交的8%全进自己口袋;而灵活就业者既要承担个人的8%,还要替单位扛起12%的统筹,缴费压力确实翻了倍。
但咱们换个角度看,这12%进统筹,也不能算是白交的。
首先,灵活就业交的是“职工社保”,和企业上班族在同一个池子里,退休后的养老金计算公式一模一样。
你交的钱里,进个人账户的部分,退休后按月发给你;进统筹的部分,则是为了换取“基础养老金”。
更重要的是,统筹账户是个“超级蓄水池”。
第一,它能帮你抵御长寿风险。万一你活到80岁以后,个人账户的钱早就领完了,剩下的养老金统筹账户会一直给你发,发到你终老。
第二,养老金是跟着社会平均工资连年上涨的,这背后的资金支撑也是统筹账户。
当然,灵活就业交社保也有劣势,最大的痛点就是“全额自费”带来的现金流压力。
对于收入不稳定的外卖小哥、网约车司机来说,每个月拿出一千多块钱,确实会挤占当下的生活质量。
所以,这笔账不能只看眼前的“亏与赚”。如果你年轻、收入尚可,咬牙交职工社保,老了能享受终身发放、抗通胀的养老金,绝对是划算的长期投资。
但如果当下连饭都吃不饱,那确实可以考虑先交居民社保过渡。
总之,社保不能看成是理财,它买的是晚年的“底线尊严”。统筹账户看似“充公”,其实是在为你未来的稳定生活买单。