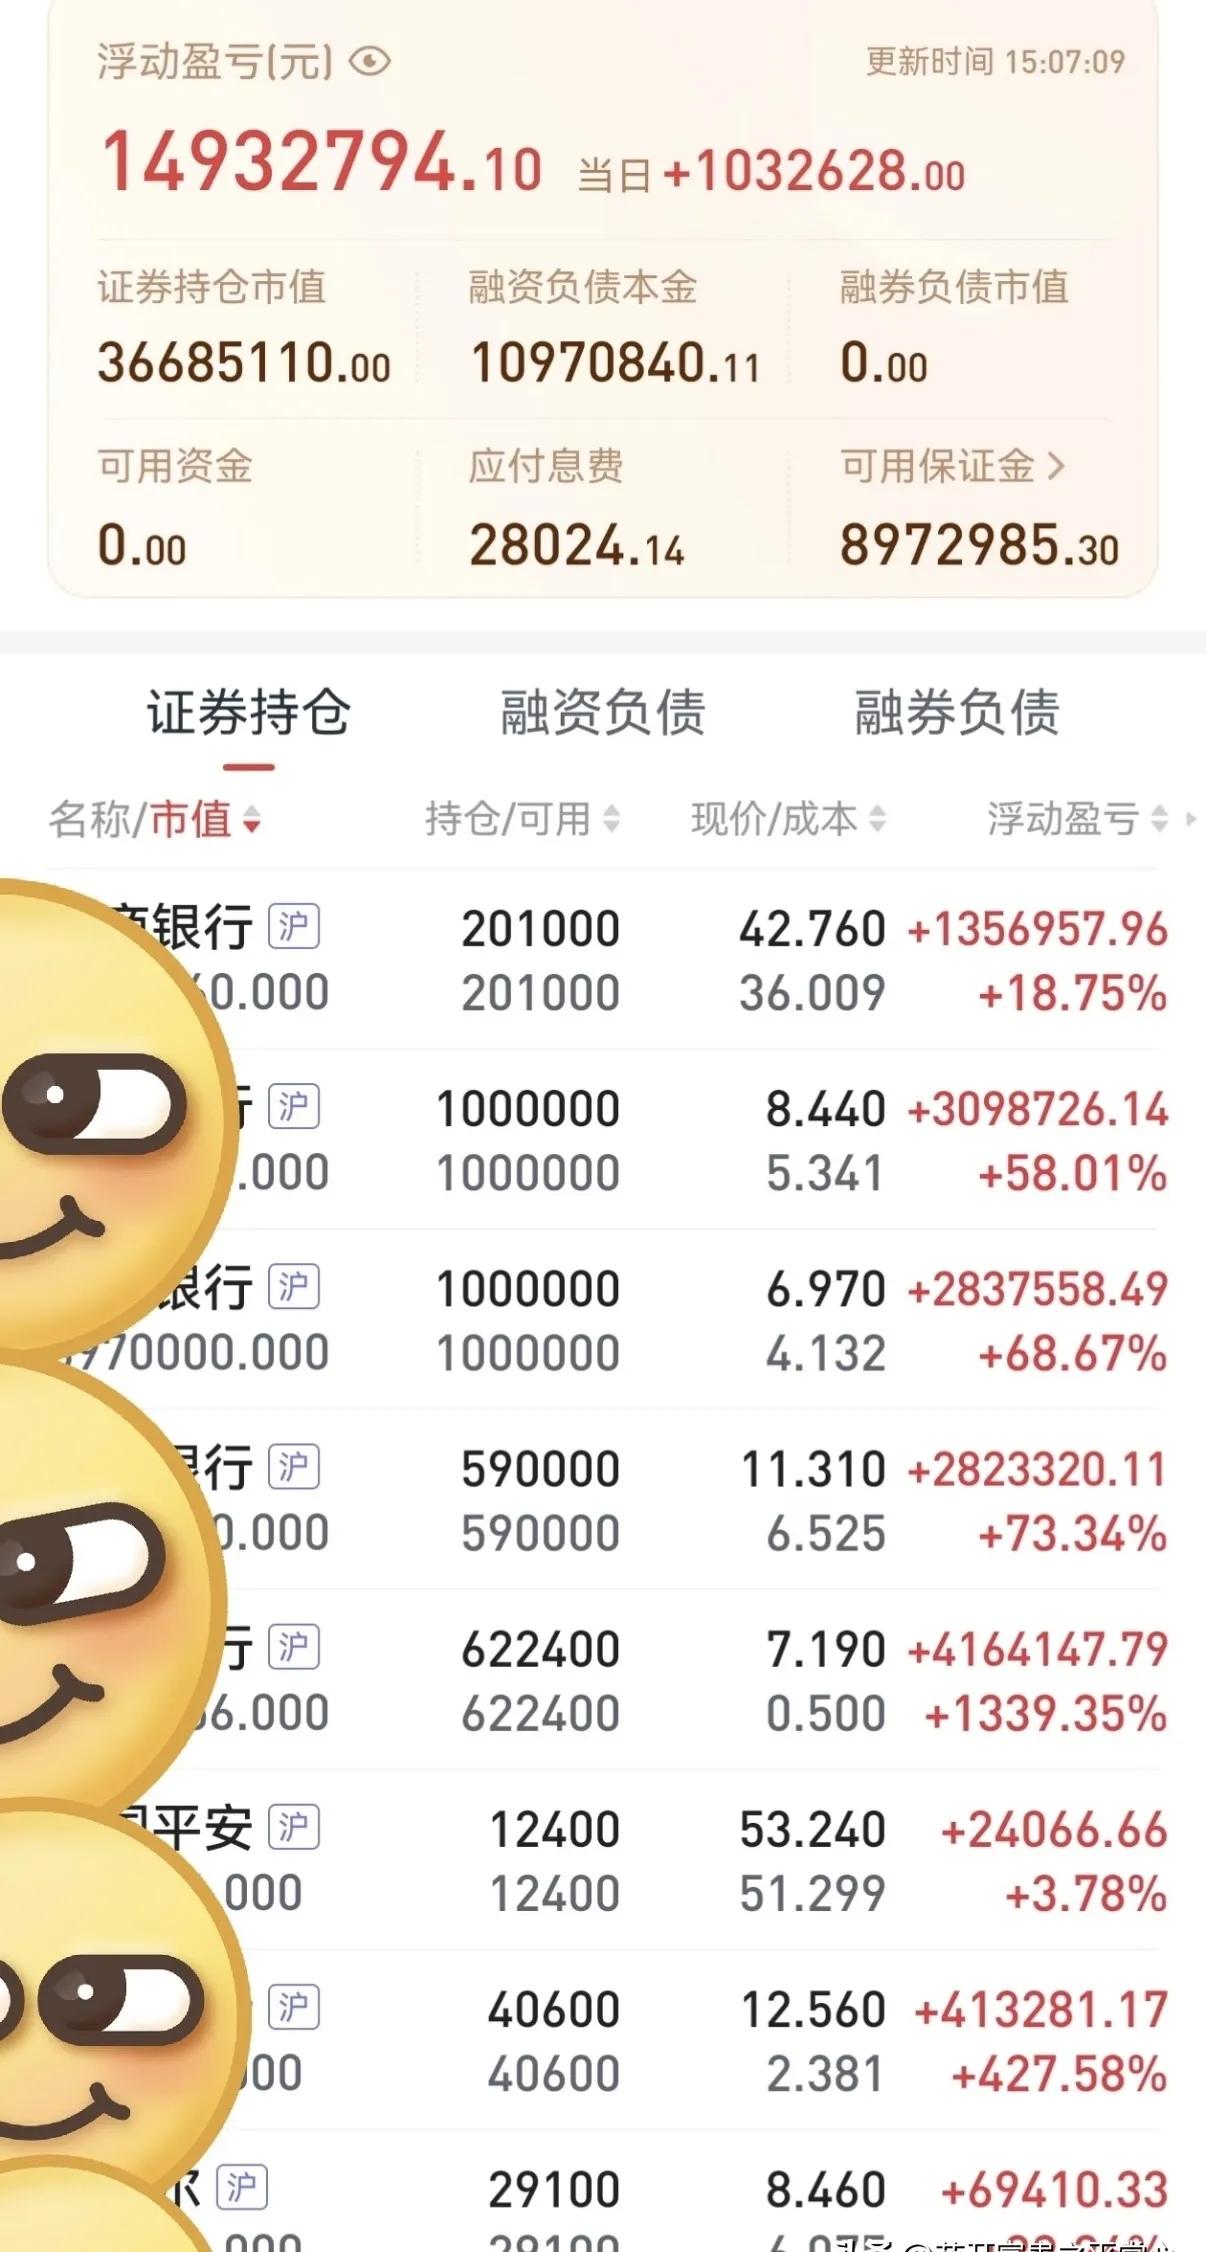
一位实力网友晒出自己的股票实盘账户,单日盈利直接干到1032628元,一天就赚超103万,这样的单日收益,是多少股民梦寐以求的战绩!
再看整个账户,持仓总市值高达36685110元,账户整体浮盈更是达到14932794.10元,足足赚了1493多万,妥妥的高手!
我认为,看待这张在网上流传的股票账户截图,最值得琢磨的不是一天赚了103万元有多刺激,而是这么大的资金,到底靠什么策略留在市场里。
从网传持仓结构看,银行和保险等金融股占了较大比重,其中一只银行股显示收益率1339.35%,浮盈约416万元,另有两只银行股分别持有100万股。
在我看来,真正值得聊的是这组持仓透露出的选择:不急着追逐每一个新题材,而是倾向于买入能持续创造利润、愿意回报股东的公司。
持有的不是股价屏幕上的一个代码,而是一部分企业经营成果的分配权。
这个路子不是空想,新华网刊载的中国证券报报道提到,国有六大行2025年度拟现金分红合计超过4200亿元。
银行股吸引长期资金,背后有实打实的现金分红记录,不只是网络上流行的“攒股”口号。
可我不赞成把它简单理解成“买了银行股,躺着就能赢”。
分红从哪里来?归根结底还是企业的盈利能力。
银行贷款赚取的利息收入能不能覆盖资金成本,贷款质量有没有恶化,资本是否充足,都关系到未来能否继续派息。
有人看到一家银行股息率高,就觉得比存款划算,这里面有个容易忽略的地方:股息率上升,有时不是分红变多,而是股价跌了。
分母小了,比例自然显得漂亮,企业经营状况却未必变好。
分红也不是凭空增加的财富,上市公司派发现金红利后,股价会按规则除息。
股民手里多了一笔现金,所持股票的参考价格也会相应调整,真正的投资回报还得把股价变化、分红及相关成本放在一起算。
我更愿意说,长期投资最大的门槛不是“拿得住”,而是知道自己为什么拿。
公司基本面没有变化时,不被每天的红绿数字牵着走,是纪律;公司经营明显恶化却只会喊着长期主义硬扛,那就成了另一种冒险。
那只显示收益率超过1300%的银行股也是这个道理。
我们不知道它买入的年份、真实成本如何计算,也不知道期间是否发生过送转、加减仓等操作。
没有这些条件,就不能把一个累计收益率讲成人人都能复制的秘诀。
两只股票各拿100万股,看起来特别有气势,我反而先想到集中度。
银行和保险看上去是不同公司,盈利却都容易受到经济周期、利率环境和金融市场变化影响,股票数量多,不代表风险就真正分散了。
《证券时报》采访的业内人士也提醒,红利投资不能把派息当作保底收益,更不能忽略基本面和买入价格。
假如为了追逐高股息,在估值明显偏高时重仓买入,后面股价的跌幅完全可能盖过几年股息。
我的看法是,短线与长线没有谁天然高人一等,关键看有没有与自身资金、知识和承受能力匹配的规则。
有人善于跟踪交易机会,有人擅长研读财报、慢慢收息,适合别人的操作节奏,不一定适合自己。
更值得提醒的是,这个账户展示的1493万元属于账面浮盈,和已经兑现的现金收益不是一回事。
股价每天变化,账户里曾经出现过的数字,不代表以后能完整拿走。
把浮盈直接称作“赚到手”,多少有点夸大。
真正能学习的,或许是把投资决策从热闹的消息里拉回来,认真看财务数据、分红历史、估值水平和自己的风险底线。
别被百万日赚带着跑,也别以为长期持有就能抹平所有风险。
投资不是比谁晒出的数字更大,而是用适合自己的方法管好风险、尊重市场。
你更看重短期交易机会,还是长期现金分红?欢迎聊聊各自的判断依据。