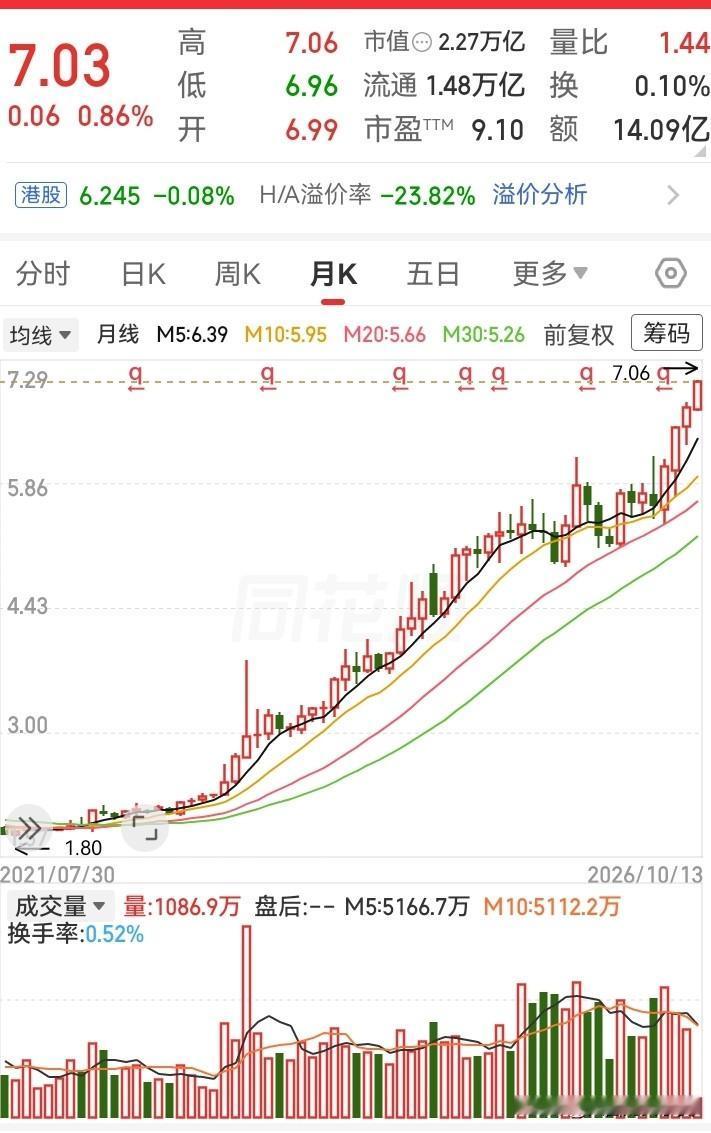
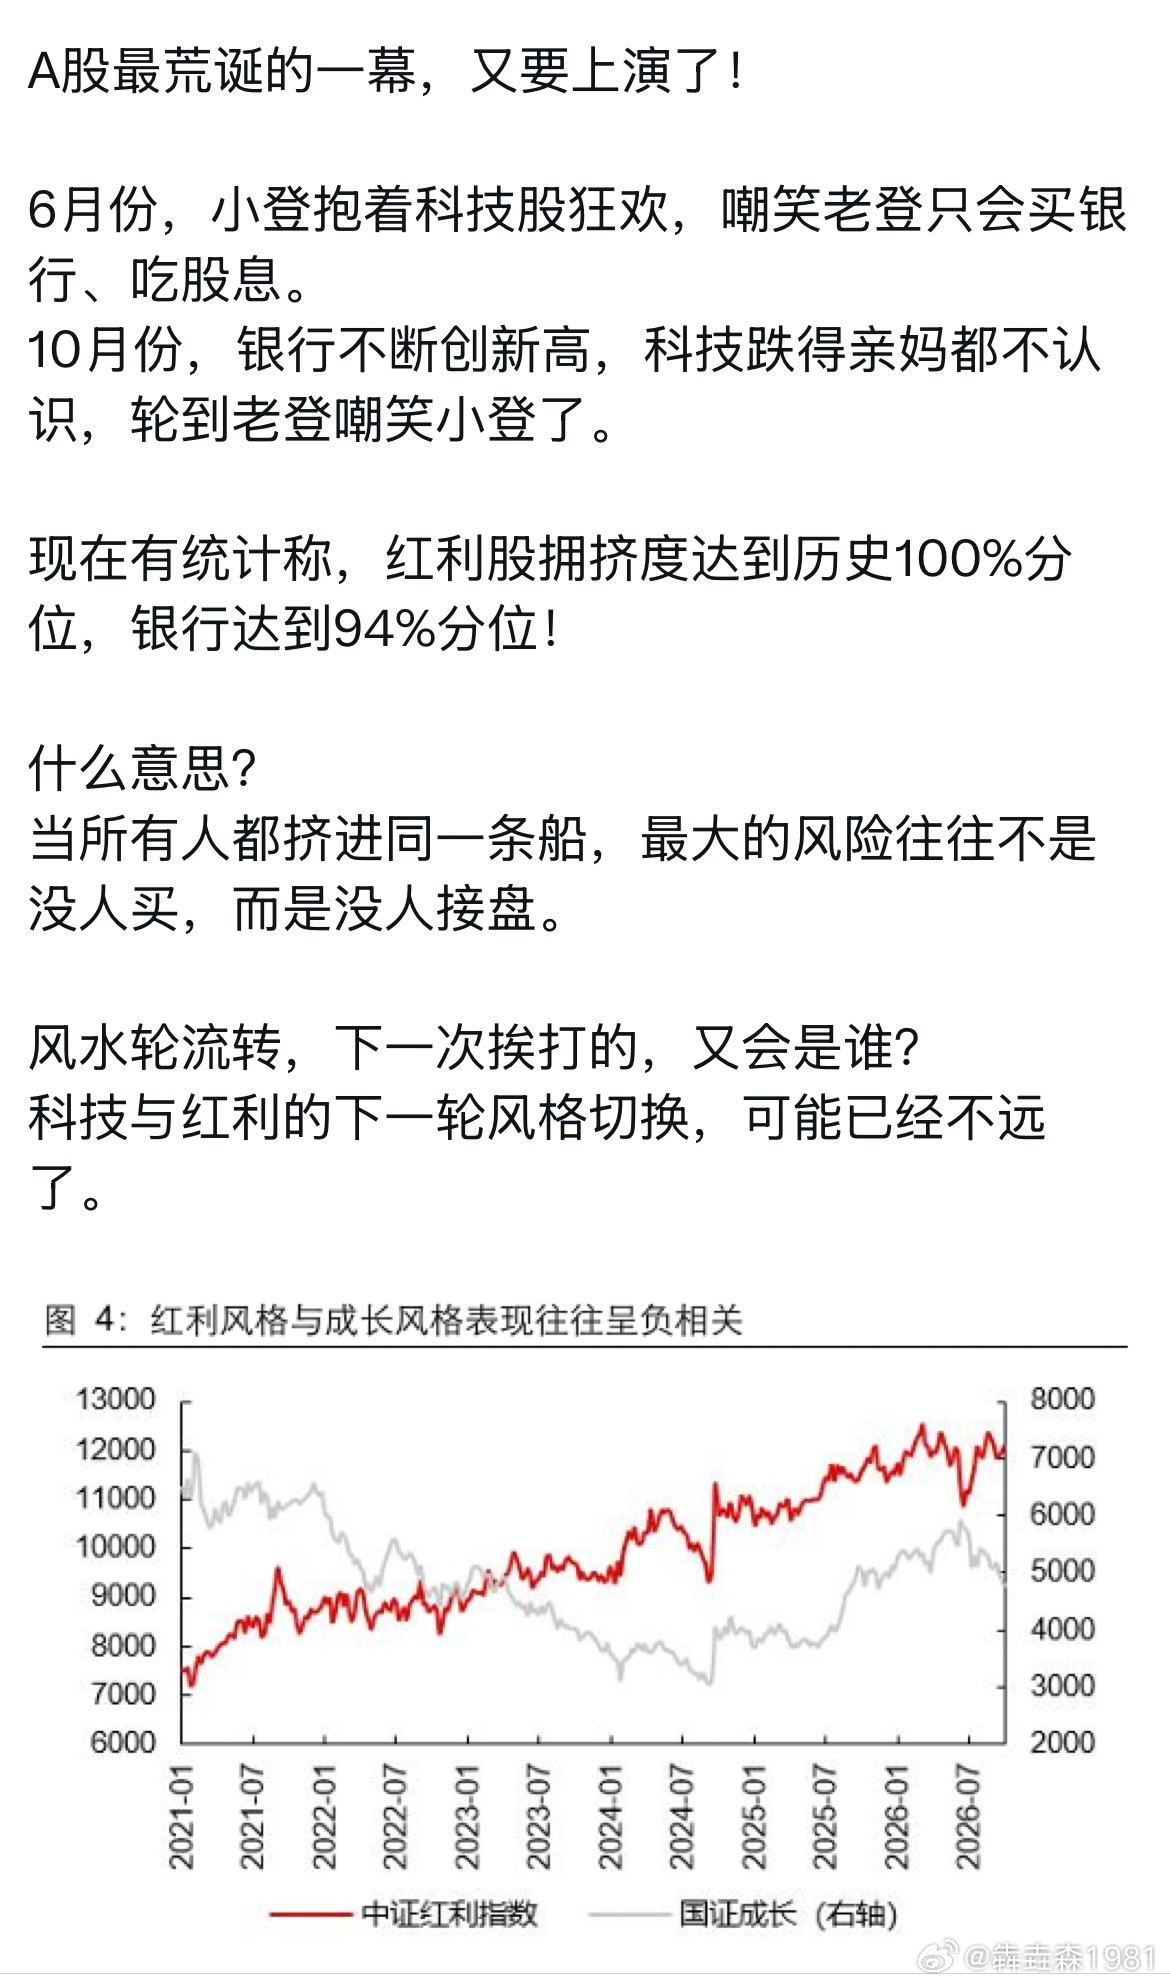
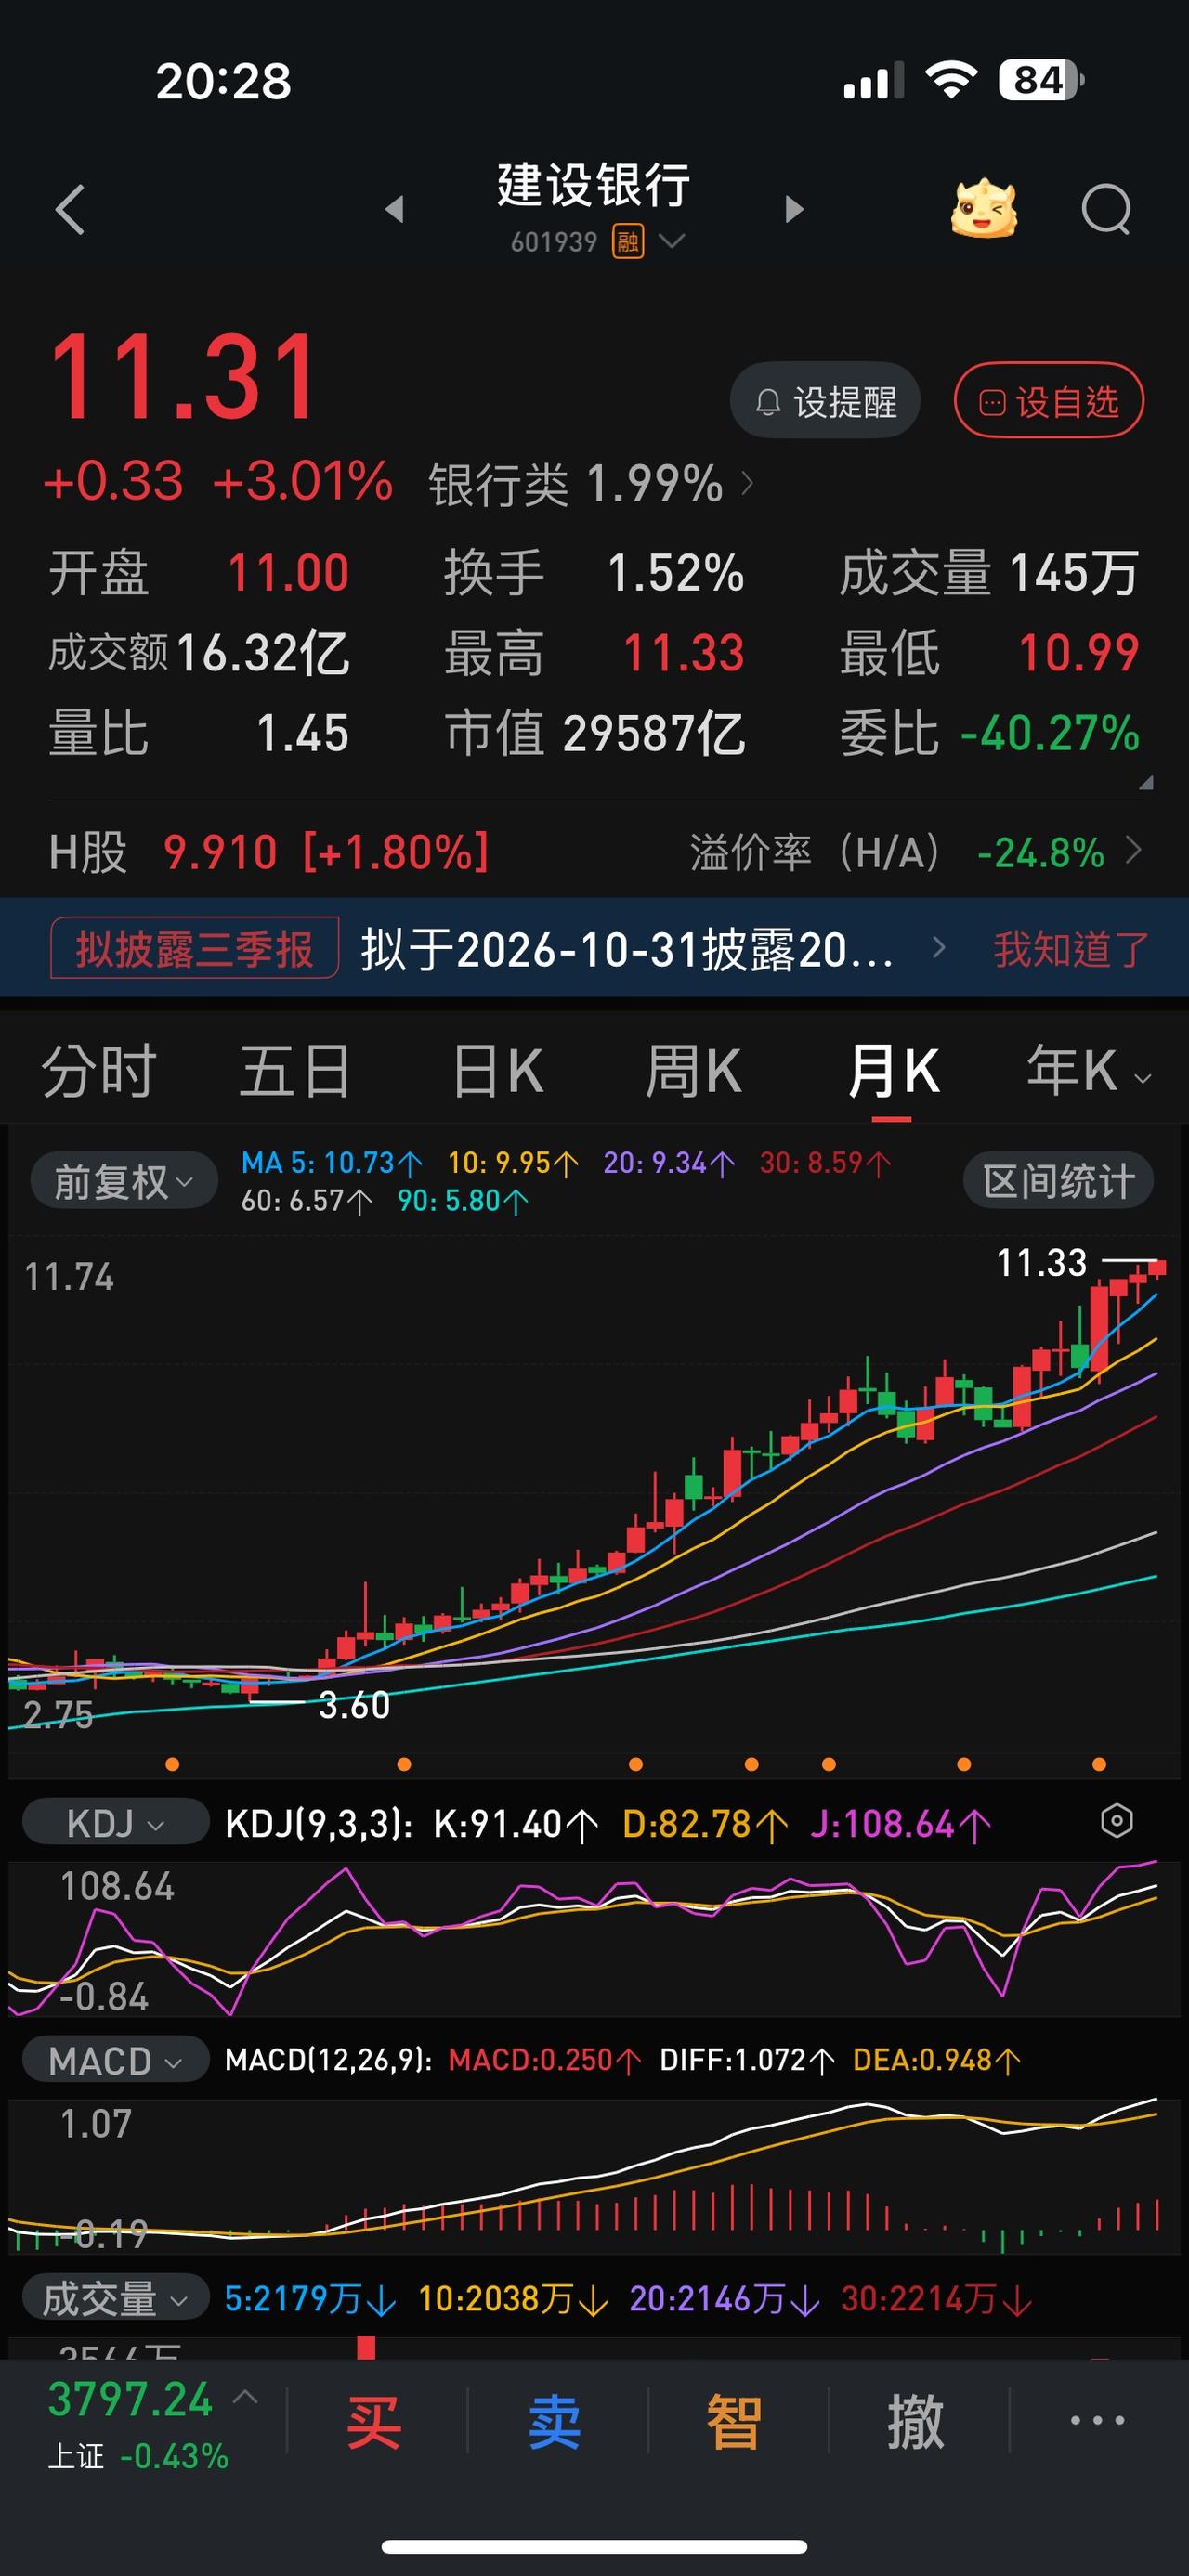
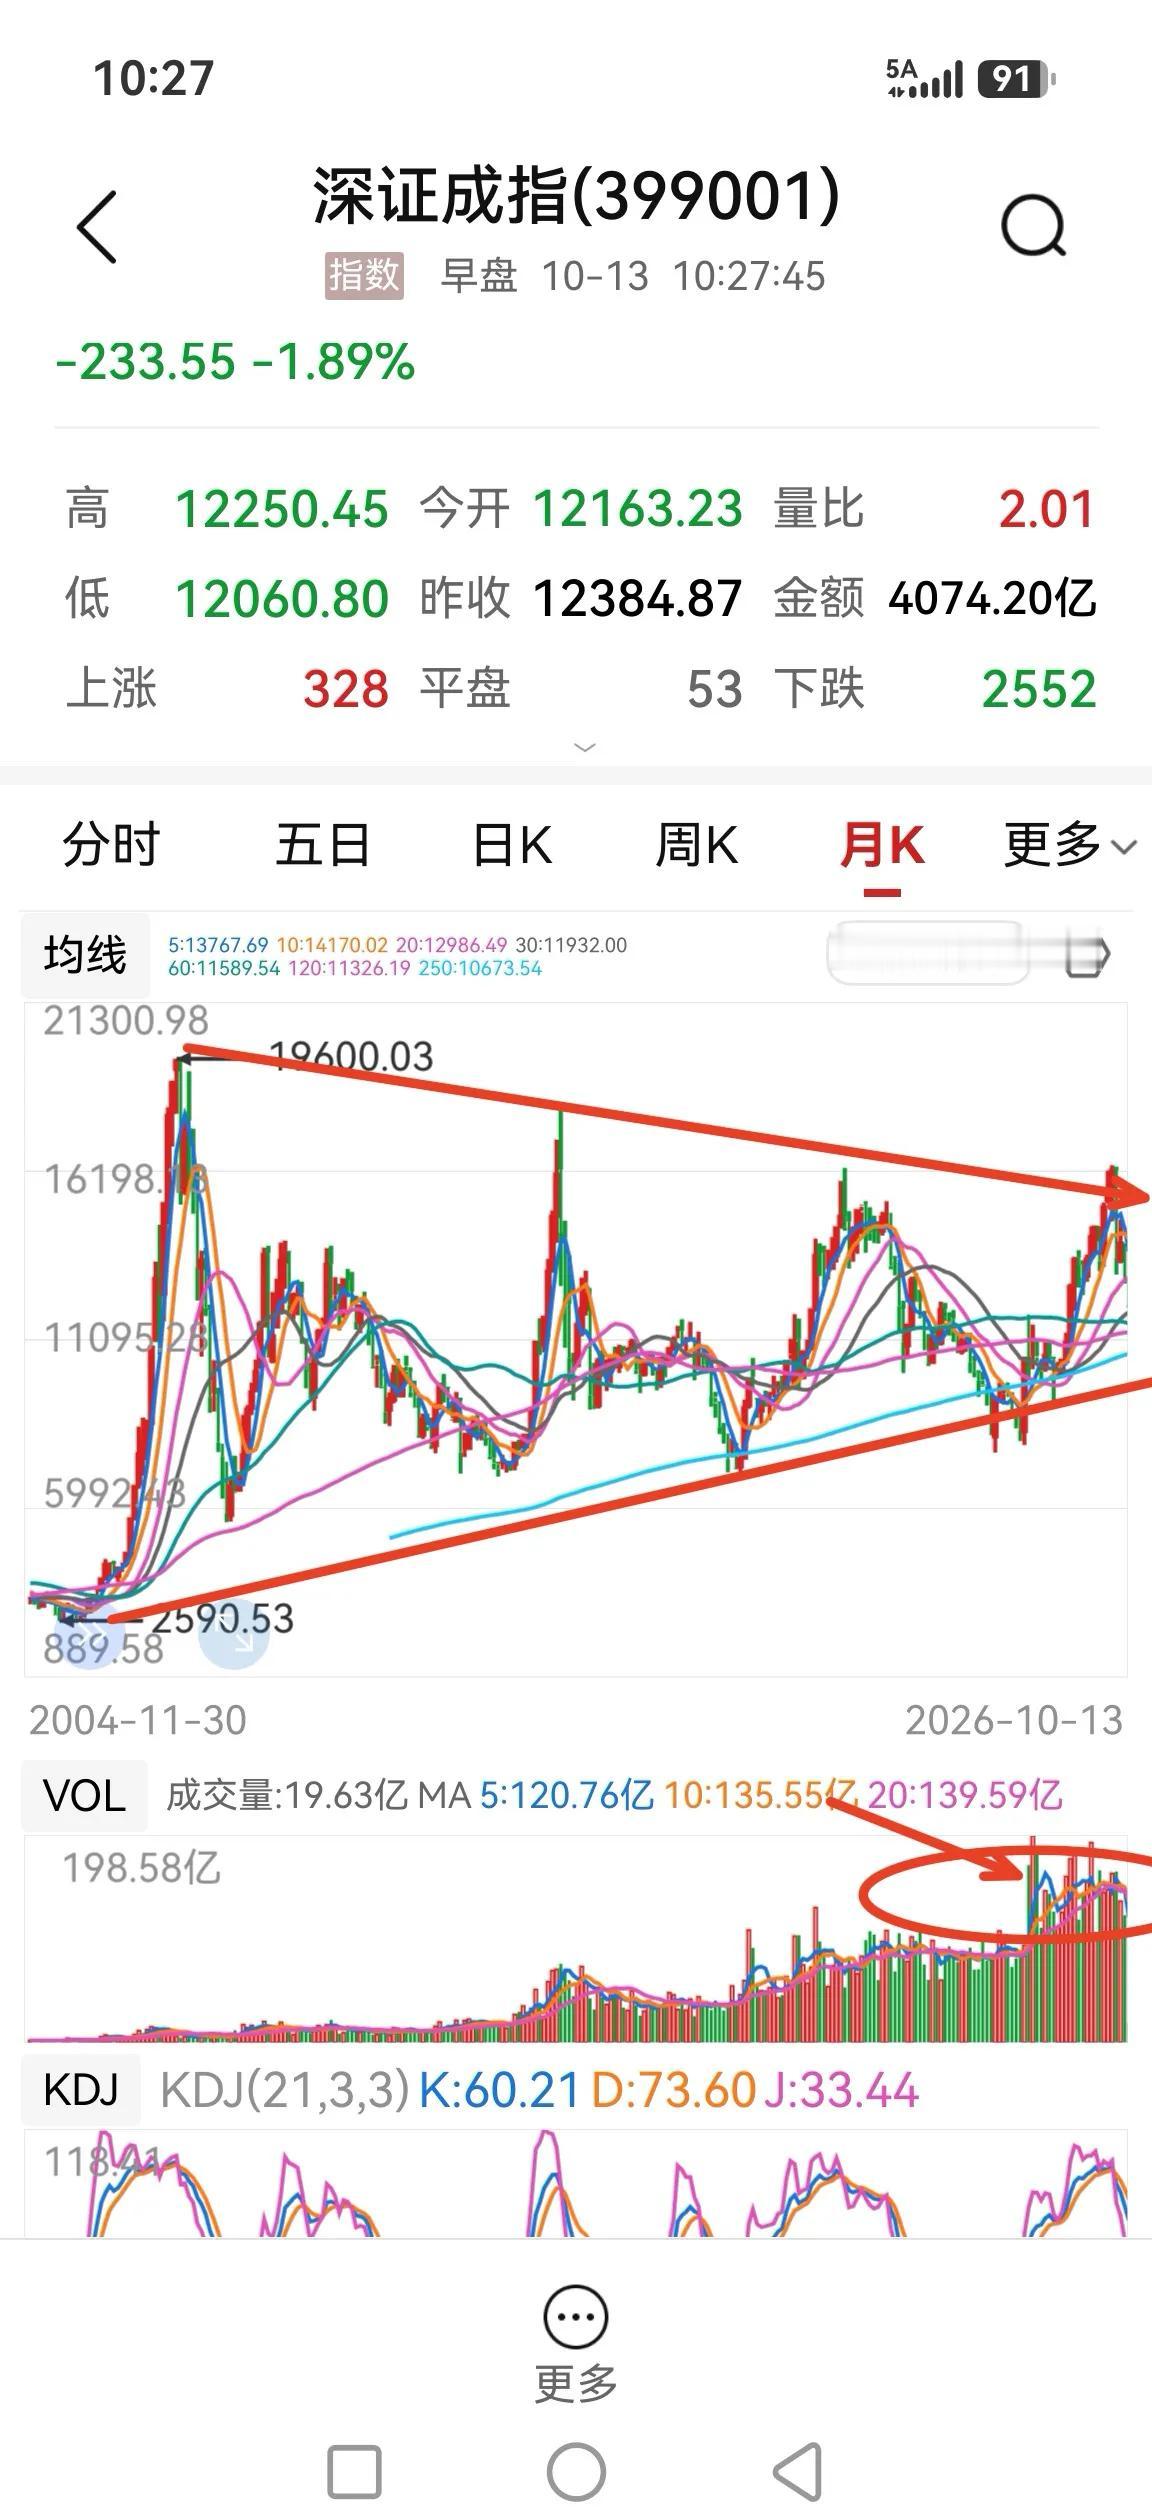
银行才是真的强!这么大的盘子,居然还能涨上两三倍,托住了整个走势的上行。如今更是起到了托底的作用,即便下跌也能平稳落地。
我认为,银行板块确实是A股里一个很值得研究的存在。
平时看着不温不火,真到了市场风格切换的时候,它却经常能站出来。
尤其是那些市值庞大的国有银行,股价稍微有点动静,就可能给指数带来不小的影响。
不过有件事得先说清楚,银行股表现强势,不等于整个银行板块都涨了两三倍,更不代表市场下跌时一定有人安排银行出来托底。
大家有没有想过,银行这个传统行业,业务模式早就比较成熟了,业绩也不像一些科技企业那样具有爆发力,凭什么能吸引大量资金?
我觉得,很多人从一开始就看错了银行股的投资逻辑。
炒科技股,大家往往盯着未来的成长空间,期待一家企业从小做到大。
看银行股就不太一样了,资金更关心它每年能赚多少钱,能拿出多少利润分红,资产质量靠不靠谱。
有些股票卖的是未来的想象空间,银行股更多卖的是看得见的现金回报。
2025年42家A股上市银行全年累计现金分红达到6456.37亿元,国有六大行贡献了其中的4274.24亿元。
这个数字意味着什么?对于保险资金、养老金这类需要长期配置资产的机构来说,银行股的吸引力不只是股价上涨,还有相对稳定的现金分红。
在我看来,银行股这些年的一个重要变化,就是市场逐渐愿意重新给稳定盈利和持续分红定价。
以前不少投资者嫌银行股涨得慢,认为买它不如追热门赛道。
可市场不是天天都有牛市,资金也不可能永远围着高成长板块转。
一旦市场波动加大,投资者对高估值股票的容忍度下降,那些估值相对较低、分红比较稳定的公司,自然容易被重新关注。
这也解释了一个经常出现的现象:成长股调整的时候,银行股未必跟着大跌,有时还会走出自己的行情。
再说银行对指数的影响,不少人喜欢把证券板块叫作牛市的冲锋号,把周期板块看成行情中段的推动力量,再把银行板块称为市场的压舱石。
这种说法有一定经验依据,可不能当成固定规律。
证券股对成交活跃度、市场风险偏好比较敏感,周期股受商品价格和经济需求影响较大。
银行股的价格变化,则与盈利能力、信用风险、利率环境、分红预期有着更直接的联系。
真正让银行股具备指数支撑能力的,是它们的市值规模和指数权重。
沪深300采用自由流通市值加权的计算方法,权重较大的成分股一旦上涨,对指数的正向贡献就可能比较明显。
银行板块里有不少这样的公司,市场出现调整时,假如这些权重股保持稳定,就有机会减轻指数的下行压力。
可这里面有个很容易被忽略的问题。
指数跌得少,不等于大多数股票都没跌。
假设银行、能源等大市值板块表现比较稳定,部分中小市值股票却持续调整,指数看起来可能还算平稳,普通投资者的实际感受却未必好。
我更愿意把银行股的作用理解成稳定指数波动的一股重要力量,而不是保证所有股票安全的保护伞。
再看银行板块本身的表现,也没有一些文章说得那么简单。
新华社主管的《经济参考报》披露,2026年上半年,42只A股银行股里只有6只实现上涨,板块A股总市值较年初缩水约1.41万亿元。
到了下半年,银行板块又迎来明显修复。
截至9月15日,银行板块下半年累计涨幅达到14.05%,排在31个申万一级行业中的第四位。
这组数据很有意思,明明上半年还表现低迷,下半年却能重新吸引资金,恰好说明银行股并不是只涨不跌,更不是每个阶段都天然承担着托住指数的任务。
它的涨跌背后,也有实实在在的市场选择。
新华财经报道,10月12日中国银行、中信银行股价续创历史新高。
报道还提到,已有21家A股银行披露2026年中期分红方案,合计拟派息超过2600亿元。
我个人比较关注这个变化,过去不少人买银行股,主要看它便不便宜;如今越来越多资金还会考虑盈利有没有改善,分红能不能持续,管理层有没有提升股东回报的能力。
这才是银行股估值能够出现修复的重要基础。
可银行也有自己的难处,银行靠存贷款等业务赚钱,贷款利率下降、净息差收窄,都可能影响盈利水平。
企业经营情况、居民还款能力以及房地产相关信用风险,也会影响银行的资产质量。
人民网报道的安永研究显示,2025年上市银行净利润同比增长1.53%,平均净息差为1.4%,比上一年度下降13个基点。
这说明银行业虽然保持了整体盈利,经营压力也真实存在。
在我看来,银行板块最值得讨论的矛盾就在这里:一边是较强的分红能力和长期资金需求,一边是息差压力和资产质量考验。
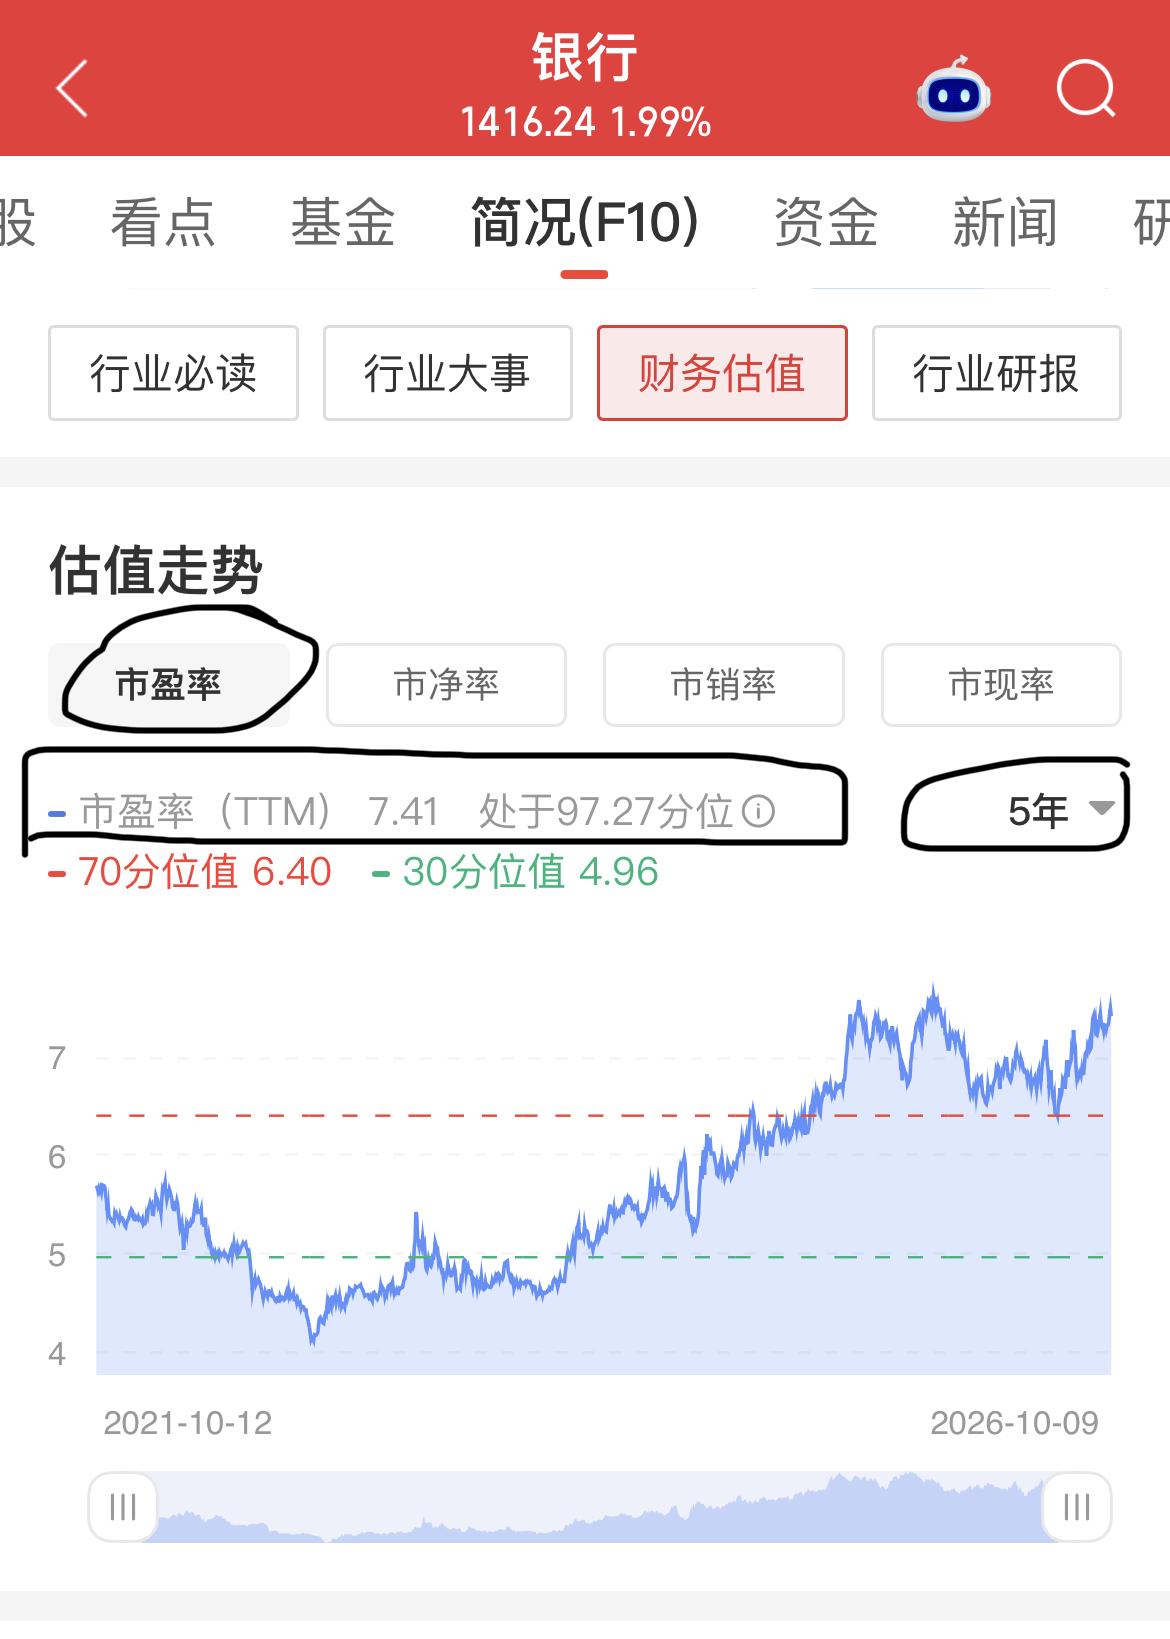
银行股的估值修复究竟能够走多远,最终还要看盈利能不能支撑,而不是单靠市场给它贴上一个稳健标签。
对于普通投资者来说,看懂银行股的价值,也要看清它的风险。
比猜测哪个板块负责托底更重要的,是尊重市场规律,理性判断企业价值,坚持长期投资的理念。