首日涨两倍多,三年亏近八十亿,广州芯片厂到底图什么。
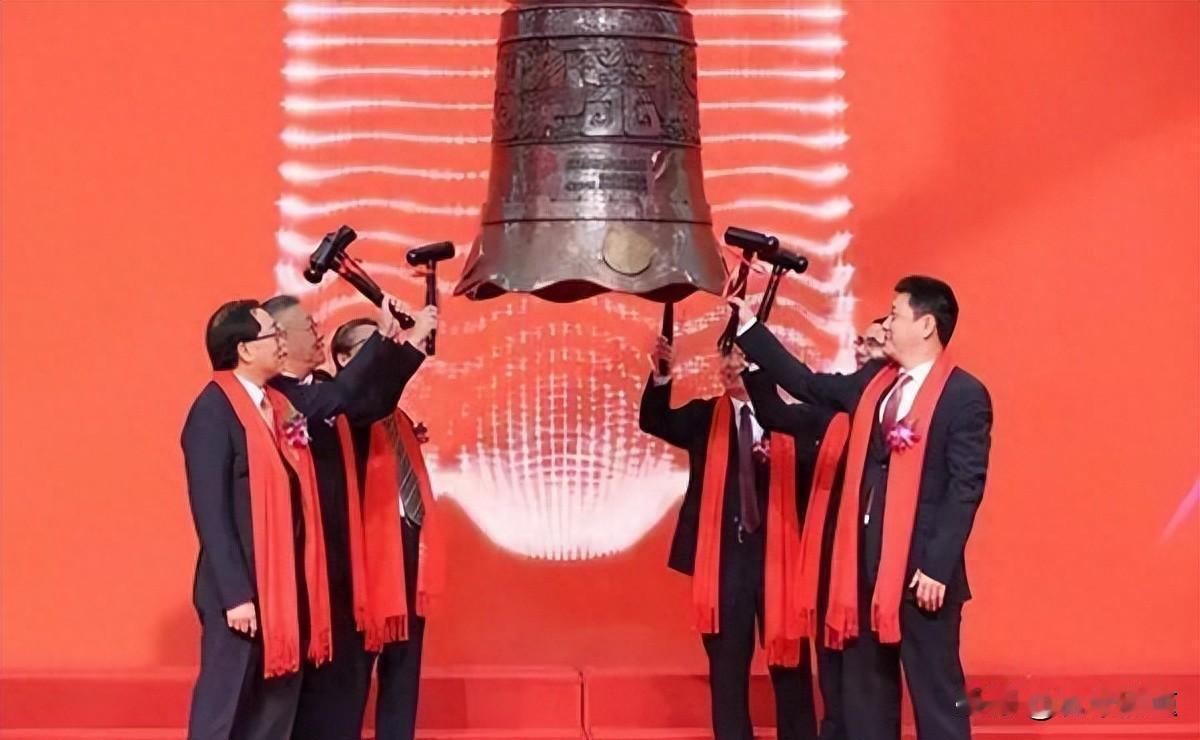
2026年10月13日,粤芯半导体在深交所创业板上市。开盘价45元,比发行价12.01元高274%;收盘涨223%,市值1117亿。同一天,财报显示三年累计亏损超65亿。两个数字放一起,很多人看不懂。
其实粤芯在广州黄埔,做的是55纳米到180纳米成熟芯片。听起来不高级,但汽车、家电、工业设备都离不开。广东是全国用芯片最多的地方,却长期没有一座能稳定量产的12英寸晶圆厂。设计公司流片要跑上海、无锡甚至国外。粤芯就是来补这个缺口。
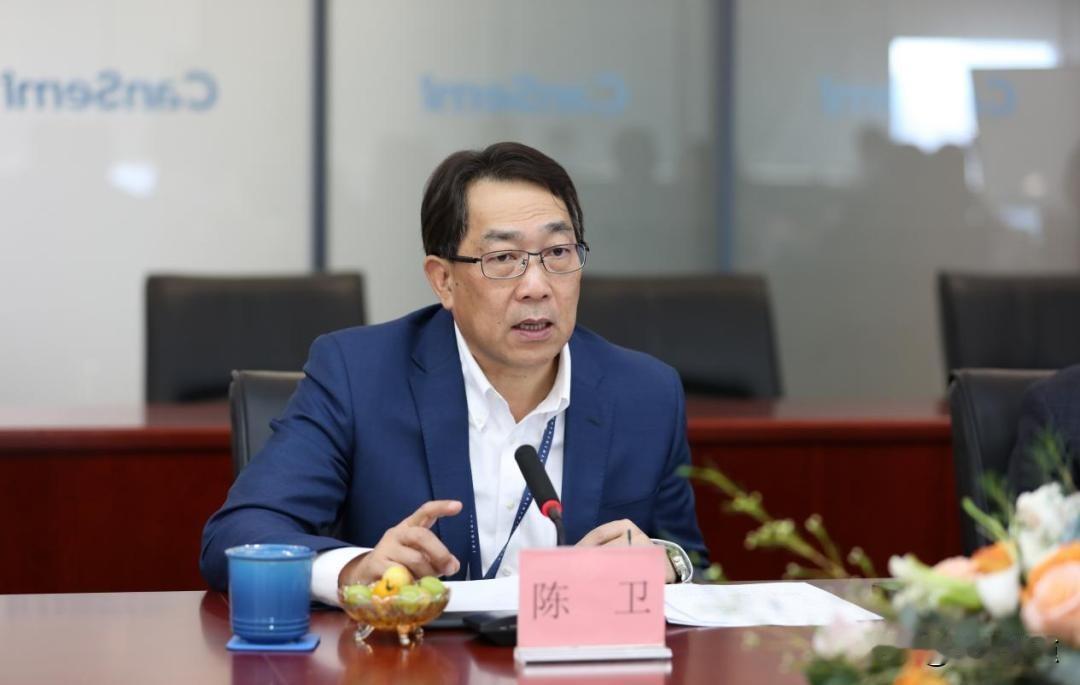
故事从两个人开始。陈卫是技术老兵,在特许半导体、华虹宏力干过多年;李永喜懂资本和供应链,在政府部门待过,后创办金誉集团,也是智光电气董事长。一个懂技术,一个懂钱和供应链,加上地方资本推动,事情转起来。说白了,是技术判断和资本判断互相验证。
最意外的是定位。别人追7纳米、5纳米,粤芯起步锁定55纳米到180纳米特色工艺。模拟芯片、功率器件、显示驱动、硅光是主战场,主攻BCD、嵌入式存储、高压、IGBT,面向汽车电子和功率器件。这是错位竞争:先进制程烧钱太狠,成熟制程国产化率低、缺口大,确定性更高。不是技术退缩,是聪明选择。
速度也快。2017年12月注册,2018年3月打桩、10月主厂房封顶,2019年3月设备搬入、6月投片、9月量产。从荒地到量产只用18个月,行业常规要2到4年。一期投产就填补广东12英寸晶圆制造空白。
股权结构特别。誉芯众诚和广州国资科学城共同出资,没有控股股东和实际控制人。粤芯从开始就是多方合力的公共品,不是私产。好处是资源整合强,坏处是决策效率可能受影响。
资本市场上,粤芯用创业板第三套标准,是继大普微后又一家未盈利上市企业。30家战投认购30.7亿元,全国社保、基本养老保险基金组合、阿里云、华工科技、中微公司在列。实际募资约61.57亿元,低于原计划75亿元。阿里系首日浮盈可观。长线资金和产业资本入局,说明押注国产替代确定性,不是短期利润。
财务上,亏损主要来自折旧。2023到2025年设备折旧合计55.23亿元,比同期营收总和53.07亿元还高。营收从10.44亿到16.81亿,再到25.82亿,年复合增长57.30%。2026上半年营收17.77亿,同比增68.76%。毛利率从负54.70%收窄到负24.46%。两座12英寸厂月产能6.33万片,2025年产能利用率96.38%。晶圆制造就是先投入后收获,中芯国际、华虹都走过。
粤芯还有一张硬牌:硅光。它是国内较早具备12英寸硅光晶圆大规模量产能力的企业,平台累计投片超3500片,覆盖400G、800G、1.6T高速光模块,正导入3.2T近封装光学,向光电共封装演进。硅光把粤芯从成熟制程代工接入AI算力光互连增量需求,是估值弹性的重要来源。
扩张继续。三期总投资规划162.5亿元,拟用募资35亿元,月产能4万片。四期2026年1月启动,总投资约252亿元,月产能4万片,覆盖65纳米到22纳米,预计2029年底建成。黄埔已预留五期用地。产能是护城河,也是负担。扩张节奏和市场需求、折旧摊销能否匹配,是未来几年最值得盯的事。
链主效应显现。粤芯带动近150家上下游企业来穗考察,95家签约落地。所在区域集聚集成电路企业超150家,2025年产值超340亿元,该区上市公司累计95家。公司提出从求生存到创特色,再到模拟为核心、数字为升级、光电融合为特色的路径。粤芯价值不止自身市值,更在有没有补上区域产业链缺环。
风险也明显。折旧和资本开支压力持续。估值隐含产能如期满载、高附加值产品占比提升、毛利率转正。任何环节推迟,回撤都可能放大。同板块估值波动、全球半导体周期都会影响股价。首日涨幅已把远期确定性提前折现。投资者要区分产业价值和当期股价。
1100亿只是一个数字。粤芯用九年验证一条路:应用牵引、差异化工艺、多方合力。真正答卷写在每一片从黄埔下线的12英寸晶圆上。长期竞争力取决于能否跨过盈亏平衡线,能否持续迭代特色工艺。首日市值高低,反而不是最重要。