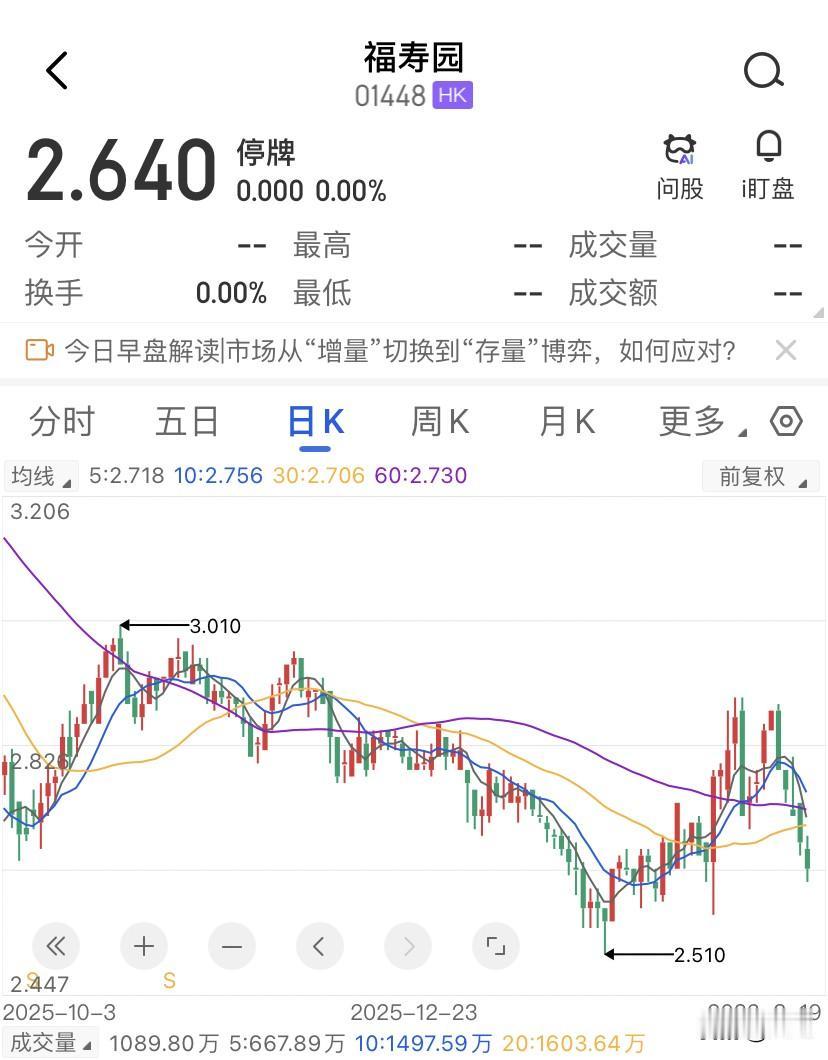
墓地打了五折,为什么还是救不回来?6253座,这是福寿园25年上半年卖出的经营性墓穴数量,比上一年只少了 451 座,但是今年的中报里,福寿园墓穴销售收入从8个亿掉到3.96亿,业绩腰斩。销量几乎没动,钱少了一半。答案只有一个,客户的需求还在,只是从12万一块的地,换成了6万一块的地而已。
福寿园的这个案例让我琢磨了很久,因为它跟所有人预想的都不一样,25年上半年,福寿园交出了上市十二年来的首份亏损报告,营收6.11亿,净亏2.61亿。与此同时,一个更大的背景是,24年末中国60岁及以上人口已达3.1亿。需求端是在膨胀的,供给端的龙头却在亏钱。如果真的是没人买墓地了,你该看到的是销量归零,而不是同一批客户集体降档。
福寿园的墓穴均价不是一天就跌下来的,2018年它的经营性墓穴平均售价是10.25万一座,一路涨到23年的近12万,24年更进一步摸到12.12万。价格连续涨了七年。然后一年之内,直接砸到6.34万。
说白了,过去十年它赚的那部分超额利润,就是在赌一件事,家属在悲伤的时候不会砍价。一块墓地成本不到两千块,卖你十二万,中间的差价不是服务溢价,是“孝心税”,当经济下行消费者开始比价、开始问有没有更便宜的,这个溢价就撑不住了。
你看福成股份,河北那家食品加工+殡葬服务双轮驱动的公司,墓位销售、管理及殡葬服务营收从17年的2.27亿一路滑到24年只剩下9千多万,连巅峰期的一半都不到,毛利率也从86%跌到了781%。安贤园中国更惨,2024/2025财年营收跌到2.36亿港元,股东应占溢利下降12%,销售墓位及龛位收入只剩1.76亿港元。这不是一家两家殡葬公司的经营出了问题,是整个高价墓地的消费在松塌。
钱去哪了,同花顺的数据显示,25年福成股份的殡葬行业收入同比增长了49%,达到1.46亿。注意,是增长。这家公司的陵园主打中低价位传统墓型,均价通常在10万以下,定位是承接北京外溢的刚性需求。福寿园的客户在降档,但降档不是不买,是换了个地方买。高价墓地卖不动,中低价墓地反而在放量。
还有一个统计,上海的骨灰的海葬量,从1991年的每年200多具,涨到了25年的首次突破1万例,创历史新高,累计已护送近10万位先人归海。海葬几乎是免费的啊,与此同时,骨灰寄存的费用低到超出很多人想象,公办殡仪馆基础寄存费统一50元一年,一些地方临时寄存甚至只要60块一年。客户先把骨灰存起来,一年花不到300块,安葬周期被无限拉长,销售员原来那套赶紧下定、好位置不等人的套路,彻底失效了。
中国现在只是走了日本同样走过的路,日本平均葬礼费用在过去的30年间从405万日元降到了181万日元,墓碑平均购买价格从21年的169万日元降到了152万日元。更关键的是日本把祖坟撤掉、骨灰迁走的行为在急剧增加,人们从继承墓地转向了永代供养和树木葬这类更便宜、更省事的替代方案。日本比中国早走了大概二十年的路,但方向是一致的,整个殡葬行业的定价权就被重置了。
有人会说,这是政策打压的结果。新修订的《殡葬管理条例》确实写了“坚持公益属性”“不得新设营利性殡葬服务机构”,但这条例是在26年3月30日才施行的,但是福寿园25年就已经亏损了,政策只能说是最后一根稻草,真正的转折点是消费者早不再为高价殡葬买账了。
你说中国人还在不在买墓地?当然在买,福寿园6253座卖出去的墓穴就是很好的说明,但他们不再愿意为一块墓碑多付几万块钱的“面子费”了。还有一个更朴素的事实:孝心还在,但标价没人认了!