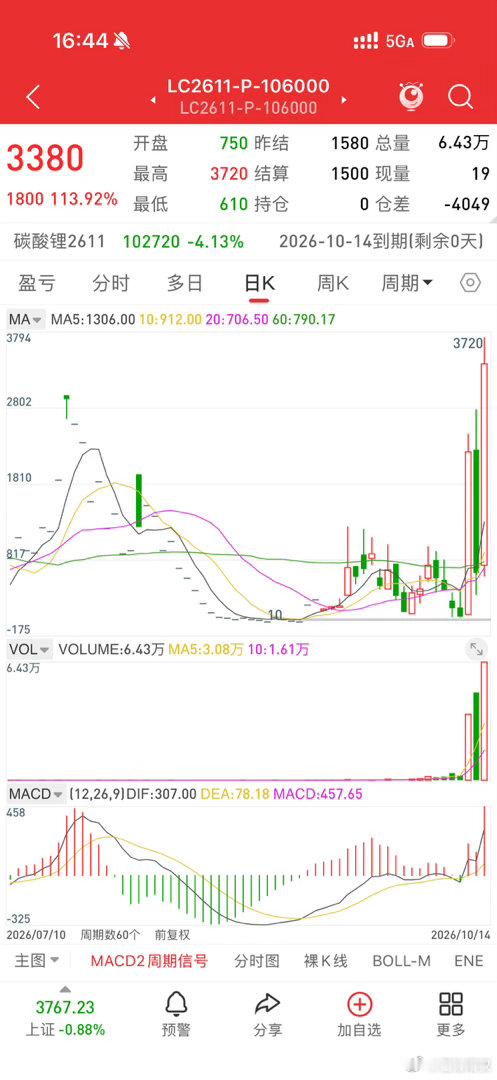
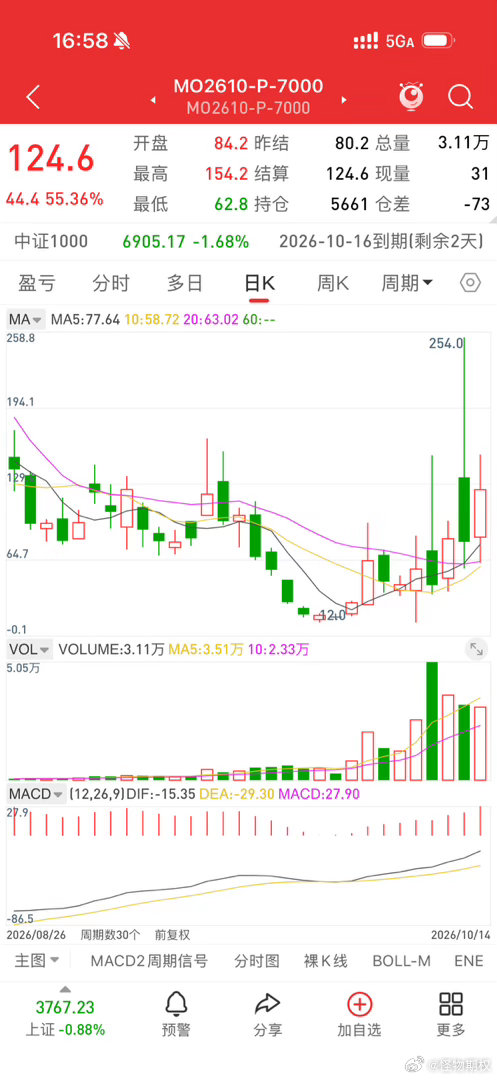
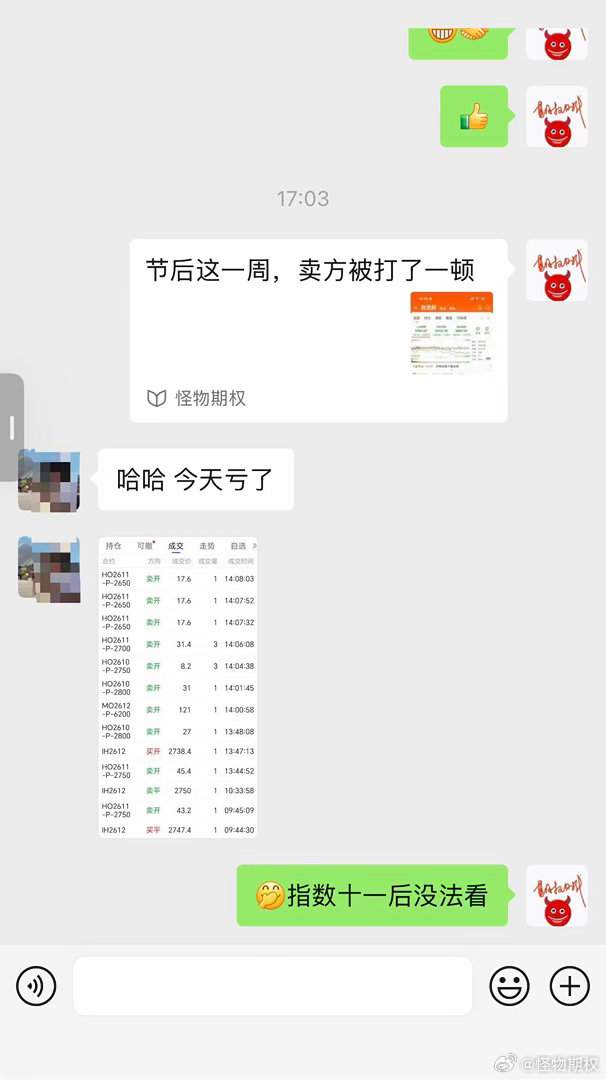
节后这一周,卖方被打了一顿
同样是卖沽,凭啥上证50是捡钱,科创50是接刀?风险提示:个人复盘,不是投资建议。期权有风险,自己扛得住再上。十一长假,说没就没。
回来一看盘,好家伙,A股给所有做期权的人上了一课。我不聊谁涨谁跌,那种口水没意思。我想聊一个更扎心的问题:
同样一套卖方结构,凭啥换个指数,就能从一个天上一个地下?
这一周,把这答案演得明明白白。
先说这一周的账,都是公开行情,不掺水。
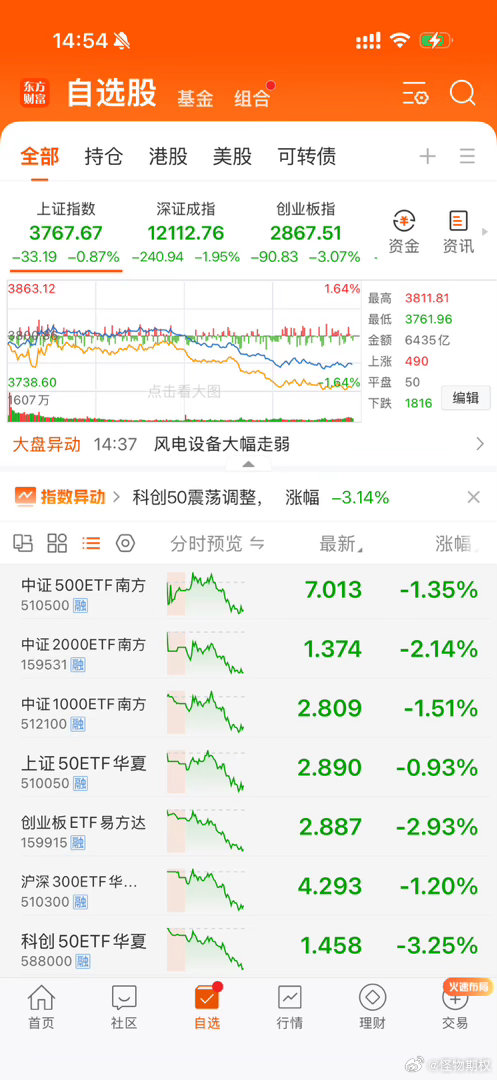
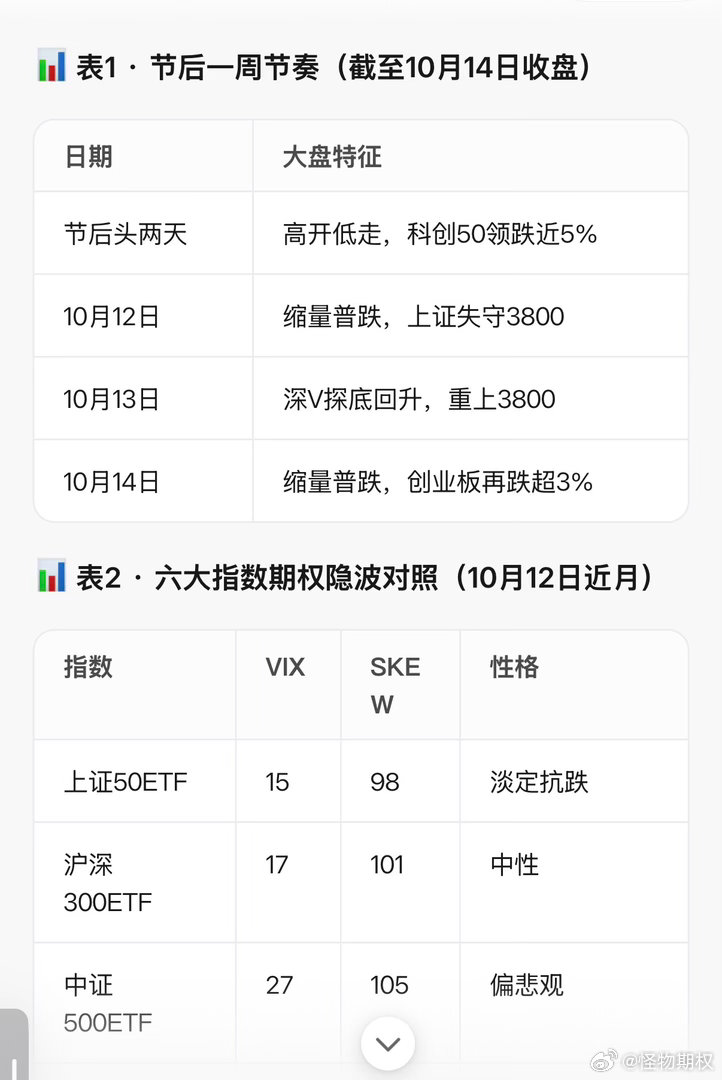
节后头两天,高开低走,科创50一口气跌了快5%,成长股领头跳水。
10月12号,缩量普跌,上证指数跌破3800。群里开始哀嚎。
10月13号,深V探底回升,上证又爬回3800。有人松口气,有人已经开始割肉。
10月14号,接着跌,创业板单日再砸超3%,科创50也跌超3%。
一周看下来,谁强谁弱,一眼就明白:
上证50靠银行、靠高股息,硬是逆势抗跌,银行股还创了新高;创业板、科创50这种成长指数,一路阴跌,跌到亲妈都不认识。
但这只是脸上那层。
真正好玩的,藏在下面两个数里。
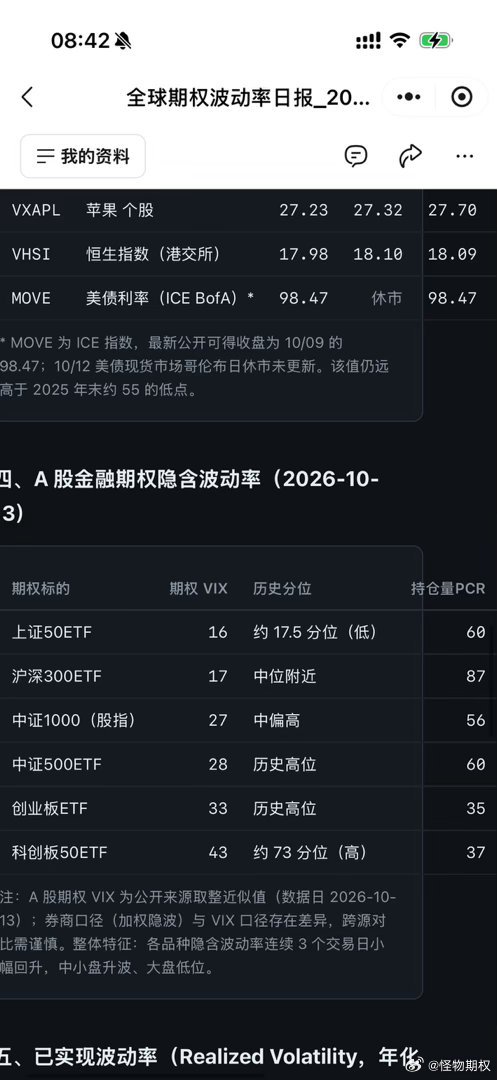
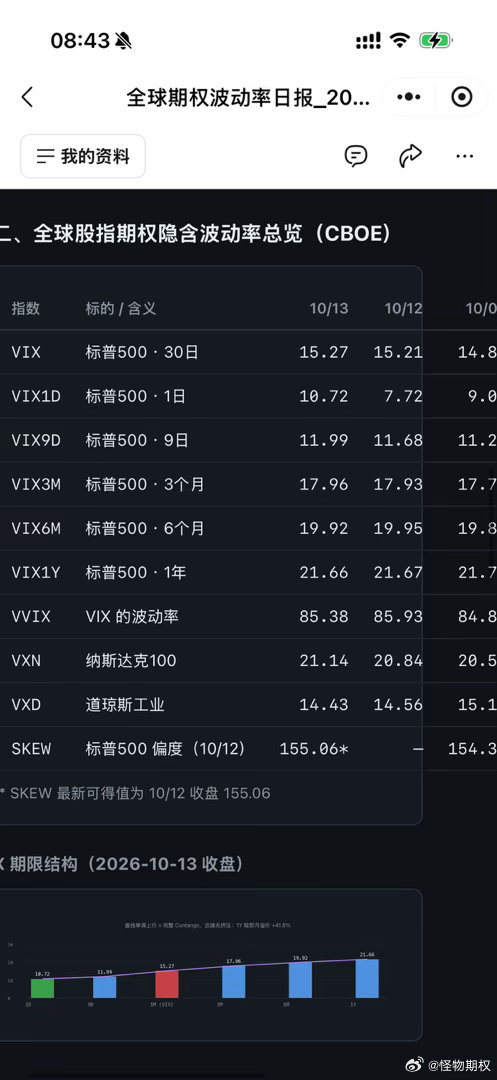
第一个,隐波。上证50ETF的波动率指数,才15;科创50ETF,41。跌得越狠的,隐波越高。
第二个,偏度SKEW。中证500到105(偏悲观),创业板反而只有94(偏乐观)。
这俩数一放一起,说的事儿很清楚:
恐慌是挑着来的,不是一起来的。
钱不是从市场上逃走,是从成长那边,搬到价值这边。
所以——同样一条卖沽的腿,你放上证50上,和放科创50上,那是两笔完全不同的买卖。
这话,我今天就掰开揉碎讲。配置、卖沽接现货、反比例沽做保护,三样东西,原理是通的,可到了不同指数上,表现能差出一条命。壹 · 配置:别把鸡蛋从一个篮子倒进另一个篮子
先说配置,因为它最朴素,也最要命。
第一层,指数之间要分开配。
这一周就是活教材。你要是把身家都压在成长端的期权上,这周基本天天挨打,脸都打肿了。可你要是在上证50这种价值指数上也有仓位,那——价值端那点抗跌,正好替你扛住了成长端的亏。银行股那么一顶,等于给你的组合压了块大石头,稳住了。
第二层,结构之间也要分开配。
老话我常说:远月买购打方向,近月卖购吃时间,比率价差铺甜点区,卖沽收震荡的钱。单拎一个出来,要么太猛,要么太怂。凑一块儿,才能既抓机会、又留后手。
一句话——别拿一个指数、一个结构,去赌一整年。贰 · 卖沽接现货:这一次,它在俩指数上是两种命
卖沽是个啥?
说白了,就是你帮别人卖一份"跌不了太深"的保险,赚点保费。时间每过一天,这钱就往你兜里多挪一分。
但它最高级的玩法,不是薅保费,是"接现货":
你在关键支撑位卖个认沽。标的不跌,白赚保费;真要跌到位,你就按自己早看好的价格,把货接到手里——等于用收来的保费,给自己买货打了个折。
这逻辑听着漂亮吧?可这一周,它在不同指数上,直接分裂成两种命。
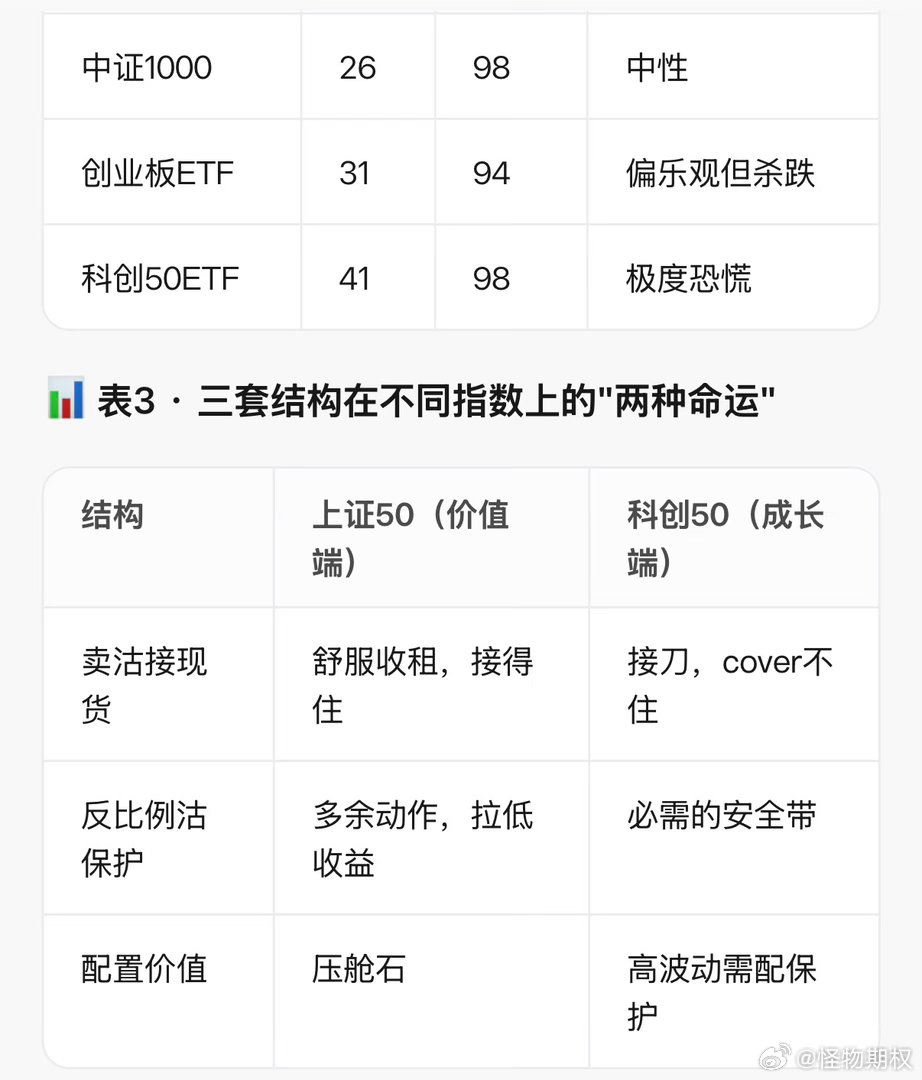
放上证50上——舒服。上证50这周抗跌,银行还创新高。隐波才15,SKEW接近中性,标的稳如老狗。在这种指数上卖沽,时间价值稳稳住你兜里流,标的还不怎么跌——这就是卖方最爽的状态。就算真跌一点,你拿"低位接货"的心态去做,也接得住。
放科创50上——要命。科创50这周隐波41,天天下杀。在这么贵、这么疯的指数上卖沽,你收那点保费,根本追不上标的下跌的速度。你以为你在"接现货",其实你在接刀。而它41的隐波还告诉你另一件事:期权已经贵得离谱了——这会儿你该想的不是卖,是买。
所以你看,"卖沽接现货"这六个字,搁上证50是机会,搁科创50是找死。用在哪,决定了这是好买卖还是烂买卖。叁 · 反比例沽做保护:成长端的安全带,价值端的累赘
这块是我今天最想讲的——反比例认沽价差,整个系统里最精妙的一只手。
结构不复杂:卖出的认沽多,买入的认沽少(比如卖2手买1手),而且买的那手,压在更低的行权价上。它干的事是——温和下跌,你收租;一旦暴跌,那张深虚认沽会加速起飞,把下面的窟窿兜住。为啥叫"反比例"?因为保护的重心,全押在极端行情上。
这一周,它在上证50和科创50上,价值正好翻个个儿。
放科创50上——这是安全带。科创50这周隐波41、跌得最狠、天天下杀。这种指数上,你只要手里有卖沽腿,就必须拿反比例认沽兜着。因为成长端再来根大阴线,裸卖沽的亏是加速度的。这时候反比例沽不是选择题,是保命符。你拿早收的保费,买一份"黑天鹅保险"——这就是机会和风险最直白的平衡:收租的腿照收,但眼睛永远留一只,盯着脚下的深渊。
放上证50上——这是多余。上证50这周稳、隐波低、SKEW中性偏乐观。这种指数上,你的卖沽本来就很难挨重伤。你再花钱去买保护,等于花钱请了个保镖,结果门口连条狗都没有——纯属拉低收益。价值端最舒服的姿势,是干干净净地卖沽收租。保险买太多,机会也被你自己的怂给吃掉了。
同一个工具,成长端是救命的,价值端是累赘的。用不用、用多少,全看你脚下踩的是哪块地。肆 · 这周,我记住四句话
第一,配置永远排第一。别把劲儿都使在一个指数上。这周,价值端的稳,替成长端的亏买了单。分仓,是活下来的门槛。
第二,同样的招,换个指数就是换门生意。卖沽接现货,上证50是捡钱,科创50是接刀。先看指数脾气,再决定用哪套拳。
第三,隐波的位置,定你该买还是该卖。上证50隐波15,安心收租;科创50隐波41,要么买贵的、要么收手。波动率的位置,比标的的位置值钱得多。
第四,反比例沽是安全带,但不用每辆车都系。成长端高波动,必须配;价值端低波动,干净卖沽更划算。保护用多少,是"机会与风险"这道题里,最考验手感的刻度。最后
节后这一周,我最大的体会就一句大白话:
市场从来不是"涨"或"跌",而是"谁在涨、谁在跌、谁在慌、谁在装"。
上证50的装淡定,和科创50的真恐慌,是两套刚好相反的机会与风险配置。
看懂这个,你的卖沽、你的价差、你的保护,才知道该往哪儿搁。
波涛汹涌的2026,一起踏浪。再唠叨一句:本文不是建议,期权风险极大,理性参与,盈亏自负。