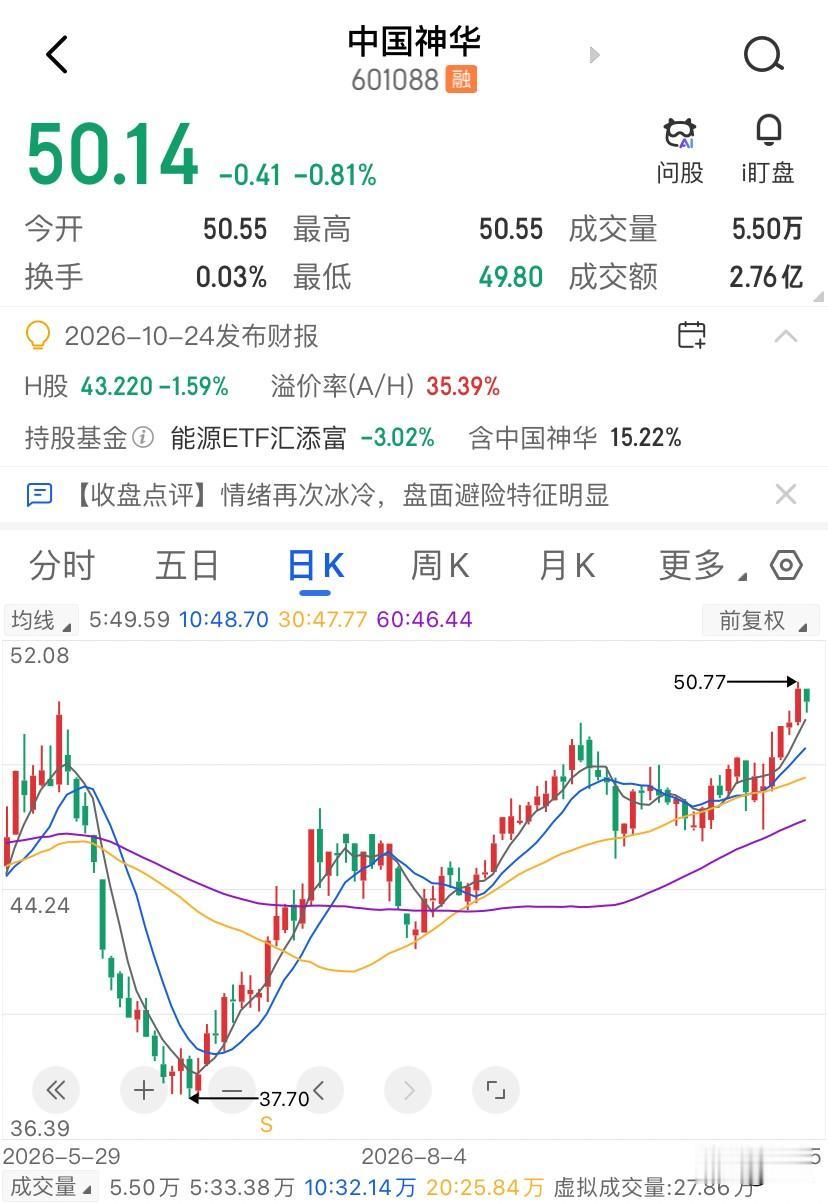
煤炭股定价已从煤价转向股息率,中国神华最近盘中摸到了50.77块,创下07年11月以来的近19年新高,但它的融资余额趴在4.49亿的年内低位,换手率只有0.24%,没人加杠杆冲进来,价格却悄无声息地爬上了近二十年的最高点,这跟咱们以前理解的煤炭股完全不是一回事了。
26年上半年,中国神华营收1893亿,净利润287亿,中期分红每股0.98元,分红比例74%。往前看25年,营收虽然下降了,但净利润仍有528亿,分红率高达75.6%。营收下滑了价格反而创19年新高,这在过去是不可想象的。
以前做煤炭股,盯着秦皇岛动力煤价格就行,800以上就是景气高位,600以下就是寒冬底部。但这套规则在中国神华身上,已经彻底失效了。
因为它的定价锚变了,你看它上半年的长协煤吨价才366块,但长协销售收入占自产煤销售收入的比重高达77%。四分之三的煤是按长协价卖的,煤价现货市场的波动对它收入端的冲击,被这个机制大幅熨平了。
自产煤单位生产成本还在往下走,一季度降到了168元/吨,比25年全年均价还低了将近28块。收入稳、成本降、利润可预测,中国神华已经不太像一只周期股了。
陕西煤业,上半年净利同比增长47%,比神华猛得多,股息率3.37%。但陕煤的煤质更好、现货敞口更大、盈利弹性更足,价格波动也跟着大。中国神华则不然:资产注入落地后,全年产量目标从3.3亿吨跳升到5.13亿吨,煤电路港航化全链条打通,抗周期能力再上一个台阶。
拿长江电力来比,长江电力几乎被视为类永续债的标杆资产,分红就是纯收益,因为大坝可以一直发电。但中国神华的煤矿有开采年限,剩余寿命是有限的。
然而,中国神华做了一件有意思的事,通过这次12项核心资产的注入并表,11家标的公司上半年贡献净利润约68.81亿,煤炭可采储量、机组容量、运输和化工链条全面扩充,相当于把资产久期往后拉了一截。
这个动作的意义在于,当市场意识到一家煤炭公司的现金流可以覆盖足够长的年限时,它的定价就从看煤价做弹”切换到了看久期做折现。而当前十年期国债收益率还在低位往下走的背景下,一个能稳定给5%以上分红、业务波动被长协和一体化大幅熨平的资产,在A股确实稀缺,投资者也不再追问煤价会不会跌,而是追问分红能不能维持,这才是这轮行情最底层的公式。
中国神华从6月底的阶段低点算起,神华近三个月涨了超过30%,年内涨幅扩大到28%。这轮走势有个很鲜明的特征,换手率都是极低的,成交量也温和,没有放量的涨停,也没有天量的换手。这意味着筹码被高度锁定,买盘不急不躁,卖盘也不慌不忙的,完全是一副机构资金长期建仓的节奏,和那种游资快进快出的脉冲是不一样的东西。前方关键压力位大概在52块附近,下方支撑看46.7块一线,5日均线是短期强弱的分水岭。
中国神华的基本面支撑依然扎实,机构预计26年秦皇岛5500大卡动力煤价格中枢在800到900元/吨,比25年均价690元高出不少,迎峰度冬期间还有进一步冲高的可能。供给端,前7个月全国原煤产量同比下降3.2%,山西煤矿开工率只有62.87%,安监高压下的复产节奏偏慢,供给约束短期难以解除。
从机构预期看,11位分析师给出的12个月平均目标价是51.12块,最高看到59.78块,最低43.9块,国泰海通给的目标价是55.44块,对应2026年18倍PE。
短期中国神华盯住52块,这是前期的技术压力区,有效突破并站稳,才有望打开向55块上方的空间。下方46.7块是均线密集支撑区,如果回调不破这个位置,趋势就没有被破坏。真正需要警惕的信号是长协价格出现松动,或者煤炭产量在安监边际放松后快速回升,那才是这轮类永续债定价面临考验的时刻。