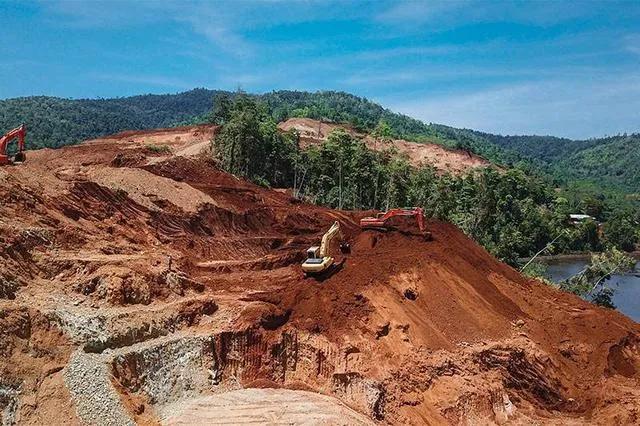
“自作自受!” 印尼这下慌了。6 月 7 日,中企集体撤出当地的矿产项目,坐拥全球顶级镍矿资源的印尼,突然发现自己手里的矿石变成了一堆没用的石头。没有中国的技术和设备,他们根本无法加工利用,只能放下身段,主动求购中国的矿石。
2026 年 6 月 7 日,上海有色网发布的快讯显示,印尼镍铁冶炼厂开工率已经跌到了 76%,全国近四分之一的产线处于闲置状态。
更讽刺的是,全球镍储量第一的国家,今年开始满世界买镍矿。
印尼中央统计局的数据摆在那里,2026 年全年印尼从巴西、中国、菲律宾甚至美国进口了 84 万吨镍矿。5 月 7 日东盟峰会上,印尼能源与矿产资源部长公开表态,对从菲律宾进口镍矿持开放态度。
菲律宾的镍储量连印尼的十分之一都不到,结果最大的矿主反过来找邻居买矿。
事情怎么走到这一步的,得从今年年初说起。2026 年 1 月,印尼能矿部直接把全年镍矿生产配额从 2025 年的 3.79 亿吨砍到 2.5 亿到 2.7 亿吨,降幅超过 30%。审批周期也从之前的 3 年一审改成一年一审,随时可以再砍。
4 月 15 日又改了镍矿基准价计算公式,1.6% 品位镍矿的修正系数从 17% 拉到 30%,还首次把钴、铁这些伴生元素纳入计价,矿石更贵了,冶炼成本直接往上抬。财政部那边还在研究出口税和暴利税。
这套组合拳打下来,最先扛不住的就是中资企业。
青山控股的韦达湾矿区,2026 年配额被砍了 71%,5 月份矿就采完了,全面停产,现场裁员 60%,只留几个人看设备。盛屯矿业去年 12 月直接终止了纬达贝工业园年产 4 万吨高冰镍的项目,合资公司都注销了。
到了 6 月,苏拉威西岛上一家中资新能源电池厂,21 天把整条产线拆成零件,塞进集装箱,两艘远洋货轮直接运回国内,核心设备一件没留。
中企为什么走得这么决绝?因为账算不过来了。
印尼手里有矿,但矿不会自己变成镍铁。冶炼厂要建电厂、修码头、上设备,这些东西印尼本土企业搞不定。
当地约四分之三的冶炼产能掌握在中国资本手里,从矿山开采到火法冶炼再到湿法提炼,整条产业链的技术和工程能力都是中国企业带过去的。
2026 年前 5 个月,中国接收了印尼接近 98% 的镍铁出口。下游的不锈钢、动力电池、新能源汽车,市场也全在中国这边。
印尼把配额一砍、价格一抬,中企的成本直接倒挂,生产越多亏得越多,不走等着赔钱吗?
印尼当初打的算盘很清楚。觉得自己手里有矿,就可以当镍界的欧佩克,想怎么定价就怎么定价。同时还想把中企挤走,换成美日资本。
美国那边给了承诺,说要投资印尼的镍产业链,结果到现在没见几个实际项目落地。日本企业来了几个,规模和技术跟中企根本不是一个量级。
印尼还找过印度的韦丹塔集团谈合作,想让印度接盘中企留下的产能,结果印度那边连冶炼厂的稳定运营都成问题,更别说湿法冶炼这种高难度工艺了。
现在的局面就是,矿在地下挖不出来,挖出来的矿炼不成镍铁,炼出来的镍铁还得卖给中国。
印尼政府 7 月底开放了 RKAB 调整申请窗口,说要满足国内冶炼厂的合理需求,等于变相承认之前配额砍太狠了。
9 月 10 日,停了 4 个月的韦达湾镍矿终于拿到许可恢复采矿,但也是逐步恢复,产能回不到之前的水平。印尼盾兑美元的汇率一直在跌,外资对印尼矿业的投资信心已经受到实质性打击。
说到底,这件事的核心逻辑一点都不复杂。资源国想拿资源换更多利益,这个想法本身没问题,但得看自己有没有那个筹码。
印尼的问题在于,它以为有矿就有一切,却忽略了从矿石到产品中间隔着一整条产业链,而这条产业链的主导权不在它手里。
中国企业能走,是因为技术、设备、市场都可以带走,大不了去菲律宾、去非洲、去拉美找矿。印尼走不了,矿搬不走,冶炼厂空在那里就是一堆废铁。
印尼这波操作,本质上是短视。觉得中企离不开它的矿,所以可以随意改规则、加成本、换玩家。结果中企用脚投票,说走就走,反而把印尼自己架在那里。
全球镍产业链的格局不是一天形成的,中国企业在印尼投了几百亿美元,建了那么多园区和配套,不是说替代就能替代的。
美日给的是承诺,中国给的是实打实的产能和就业。印尼把真正干活的人赶走了,剩下一堆空头支票,最后买单的还是自己。
这件事给所有资源国都提了个醒。在全球化的产业链里,没有谁是不可替代的。
你有资源,别人有技术和市场,合则两利,斗则俱伤。但真要斗起来,技术和市场的流动性远比资源强得多。矿在地下不会跑,但资本和技术会跑。印尼今天的处境,就是活生生的例子。