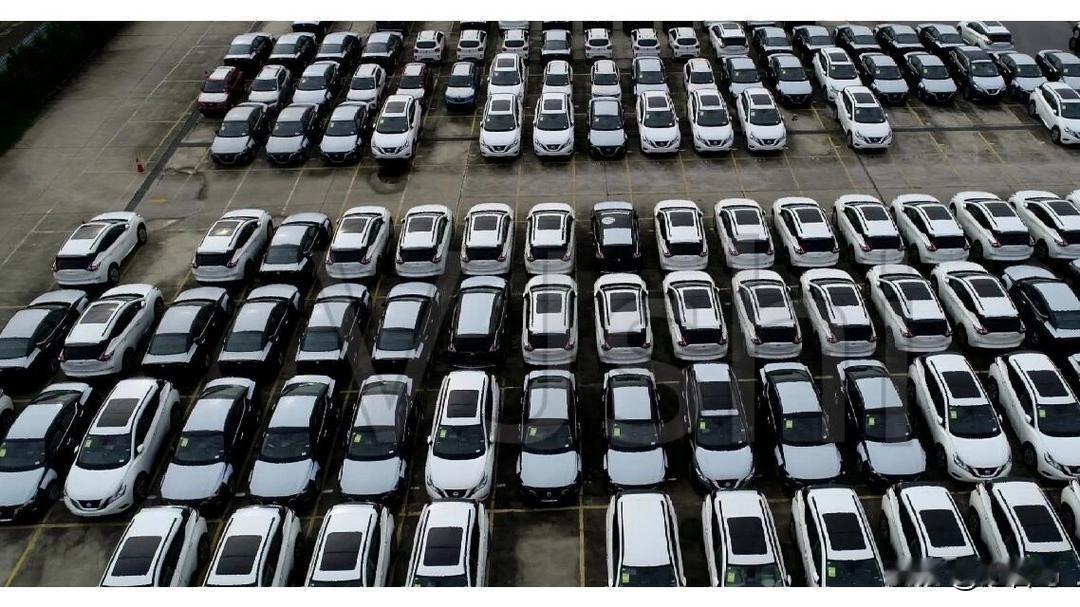
10月13日,中国汽车流通协会发布9月库存数据:经销商综合库存系数1.68,环比涨6.3%,同比涨24.4%,警戒线是1.5。按9月零售161.8万辆倒推,月底渠道压着约270万辆——按现在卖车速度,光清库存就要50天。
这270万辆是什么概念?北京所有4S店展厅加仓库塞满,也就装下20万辆。270万辆车首尾相连,能从北京排到广州再折回来。这不是库存,这是堰塞湖。
燃油车是重灾区。行业测算,270万辆里头,燃油车占了190万辆,消化周期超过5.5个月。合理值是多少?1.2个月。翻了快五倍。经销商不是在卖车,是在给厂家当免费仓库管理员。
厂家在干嘛?继续压。9月批售数据还在涨,车从厂家仓库搬到经销商仓库,就算“卖出去了”。批发数据好看,财报好看,经销商的资金链好不好看,没人管。
卖一台亏一台,这话不是修辞。81.9%的经销商价格倒挂,进货价比卖车价还高。全行业新车毛利率跌到-25.5%,卖车等于放血。亏损比例55.7%,盈利的只有23.5%。一半以上的店在赔钱赚吆喝,吆喝完了还得给厂家打款进下一批车。
国庆车展看着热闹,深圳五天卖了14759台,成交28亿。听着不少?摊到全国270万辆的盘子,杯水车薪。更扎心的是10月上旬数据,零售同比暴跌24%。旺季不旺,金九银十变成了铜九铁十。
消费者不是不买车,是在等。等降价,等年底冲量,等厂家和经销商互相踩踏。库存预警指数63.2%,荣枯线是50%,连续多月飘在红线上面。87.9%的经销商说“金九银十”已经消失了。
谁最难受?燃油车经销商。新能源车库存70万辆,燃油车190万辆。燃油车同比零售暴跌36.6%,萎缩速度是新能源的两倍还多。展厅里摆着的燃油车,每多停一天,贬值一分,利息一分。资金成本像沙漏一样往下漏。
经销商上半年关了1800家。五年内百强经销商集团从业人数从42.4万砍到31.7万,十万人离开了这个行业。百强经销商集团营收下滑8.82%,头部都在缩,底部的店连缩的资格都没有。
厂家的排产计划跟终端需求已经脱节了。消费者进店量同比翻倍,订单转化率却在掉。看的人多,掏钱的人少。成交周期从两周拉长到一个月,消费者手机里装着三个比价App,销售发十条微信回一条。
这270万辆库存怎么消化?靠降价。部分地区个别车型奥迪A6L综合优惠19万,途岳降幅49%,A8L单笔优惠31.89万。豪华车都开始骨折了,合资和自主品牌往哪躲。
但降价是毒药。越降,消费者越等。越等,库存越涨。库存越涨,经销商越扛不住。扛不住就得继续降。死循环。二手车保值率跟着崩,老车主骂娘,品牌口碑稀碎。
这局怎么破?主机厂不把压库模式停了,什么招都是止疼片。经销商已经用脚投票了,关店、裁员、拒提滞销车。厂家还在冲年度目标,据行业统计,比亚迪前三季度完成率不到七成,新势力徘徊在四五成。目标完不成,就往渠道塞。
四季度是最后的窗口。年底冲量,补贴退坡前抢跑,该买的会买。但270万辆的坑,靠一个季度填不平。春节前能清掉一半,就算烧高香。
各位读者你们怎么看?欢迎在评论区讨论。中国车企销量