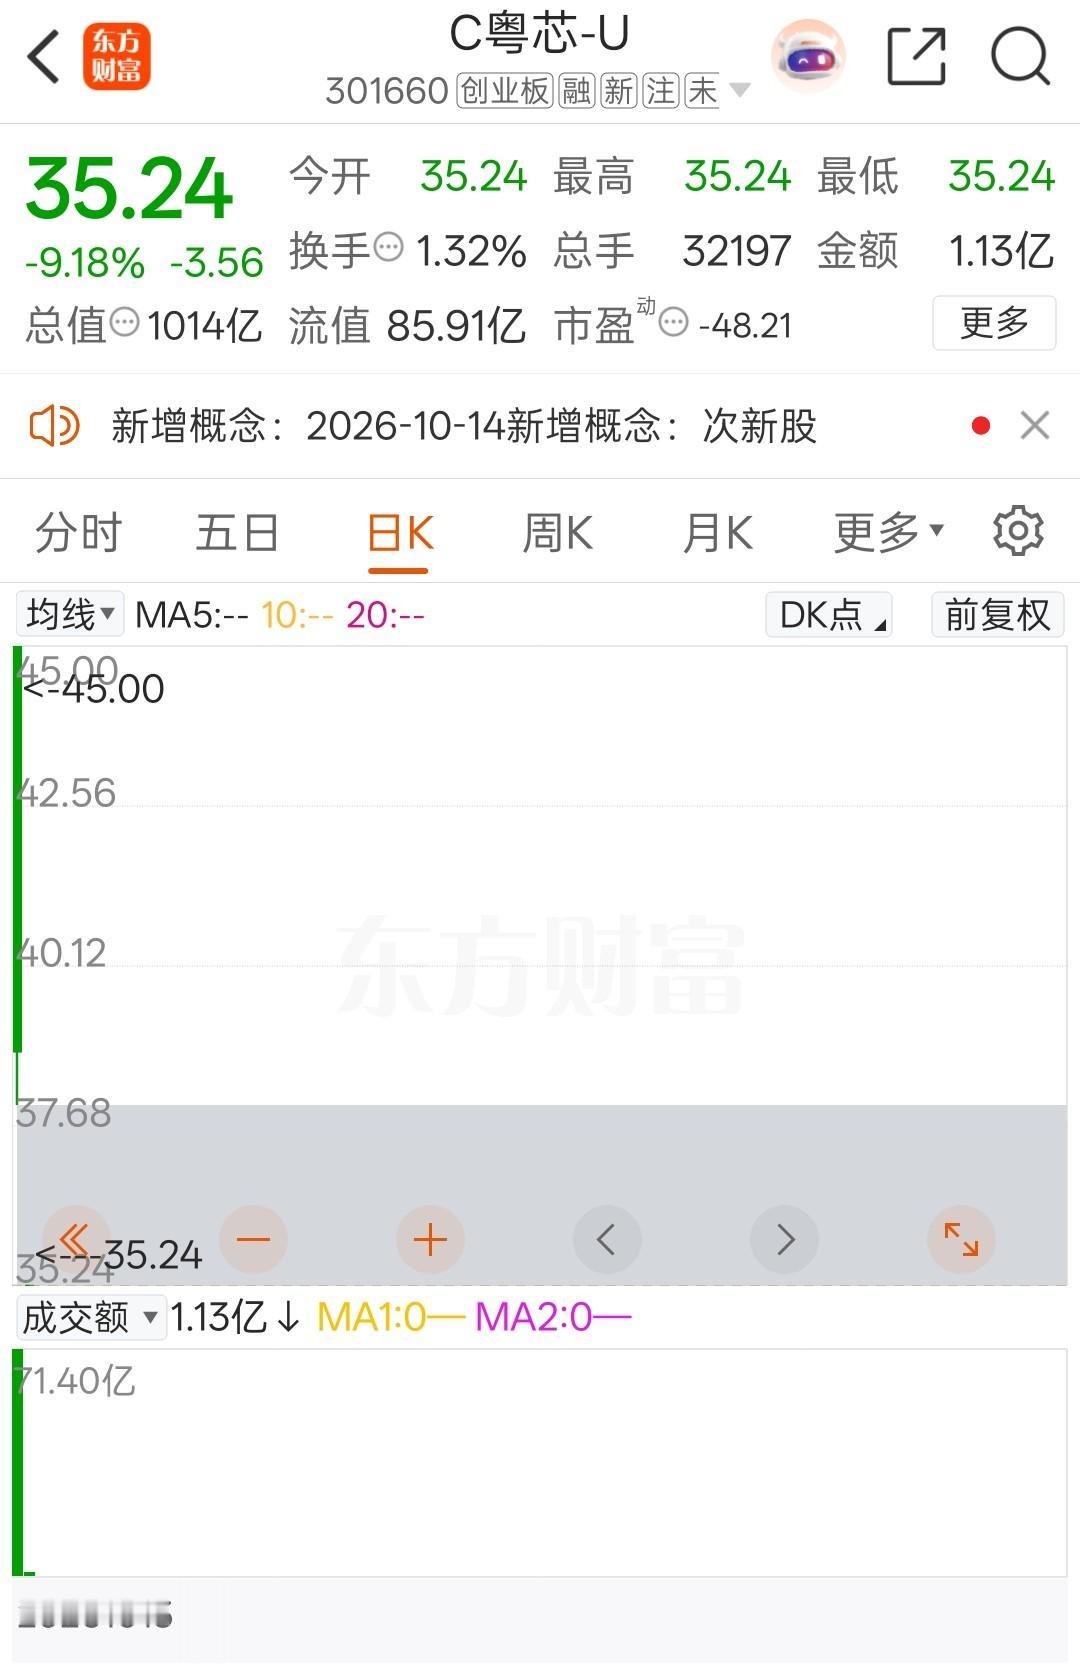
前两天A股最惨的股票,当属刚刚上市的新股C粤芯-U。
开盘直接冲到45元的高位,发行价仅仅12.01元,上市首日最高的时候,较发行价翻了接近三倍,中签的人都大赚一笔,当时市场一片惊叹,很多人都说又是一只大肉签。
其实,粤芯半导体这次上市,最值得讨论的,是同一只股票、同一张行情图,怎么会让两拨人产生完全不同的感受。
答案藏在买入价里。中签者的起点是12.01元,开盘买入者的起点却是45元。屏幕上只有一条价格曲线,账户里却是两本完全不同的账。
把时间拨回10月13日。粤芯半导体登陆创业板,开盘45元,收盘38.80元,较发行价上涨223.06%。单看这个涨幅,确实热闹,可它并不代表当天进场的人也赚了两倍多。
按一签500股算,中签缴款需要6005元。如果能够按45元全部卖出,不计交易费用,盈利16495元;即使按38.80元卖出,也能盈利13395元。对这笔认购资金来说,上市首日的回报相当可观。
换成开盘按45元买进500股,本金就是22500元。当天收盘,股票市值剩19400元,浮亏3100元,亏损约13.78%。同样500股,同一个收盘价,一个人在算赚了一万多,另一个人在算少了三千多。
这就是“大肉签”三个字最容易让人忽略的地方:它讲的是发行价与市场价之间的差额。等你在市场里接过股票,这段差价已经属于上一位持有人,你要面对的是买入之后的涨跌。
两者的差别,不能简单归结为谁聪明、谁贪心。中签者先拿到了低成本筹码,而后来买入的人,必须用更高的价格去承担同一家企业未来的不确定性。
到了10月14日,股价收在34.26元,单日下跌11.70%。若中签后一直持有,500股仍有11125元浮盈;若45元买入后一直持有,500股已经浮亏5370元,亏损约23.87%,以上均未计交易费用。
更扎心的是,跌下去容易,涨回来需要更大的幅度。从45元跌到34.26元,跌幅不到四分之一;但从34.26元回到45元,需要上涨约31.35%。账面亏损扩大以后,“再反弹一点就走”的愿望,离实际回本可能还很远。
有人会问,粤芯半导体究竟有什么吸引力,能让资金愿意在开盘给出这样的价格?
它确实有产业基础。公司2017年成立,2019年一期产线投产,填补了广东本土12英寸量产晶圆厂的空白。它做的晶圆代工,可以理解为替芯片设计企业把图纸变成产品,服务消费电子、工业控制、汽车电子等市场。
但产业地位与买入价格,是两件都得认真算的事。
2023年至2025年,公司营业收入从10.44亿元增至25.82亿元,2025年产能利用率达到96.38%。这些数字意味着工厂的业务规模在扩大,生产线也比过去忙了。
另一面,公司上市时尚未盈利。晶圆厂要先投入厂房、设备,再经历生产磨合和客户验证,设备折旧、研发支出都会影响利润。订单增长能带来希望,能否把希望变成持续盈利,还需要时间。
股票简称里的“U”,提醒的正是尚未盈利;“C”则表示处于上市第二至第五个交易日。创业板新股上市前五个交易日不设涨跌幅限制,价格可以迅速上涨,也可以迅速回落。这几个字母,其实把需要留意的交易特点摆在了眼前。
理解了企业,还要理解自己的钱在等什么。
如果买入理由是看好未来几年产能释放、客户增加,就需要持续跟踪这些变化,以及它们对利润的影响。如果只是觉得上市当天热闹,想赚一段短线差价,股价下跌后再临时改成“长期看好”,就把两种完全不同的打算混在了一起。
人的心理偏偏容易在这里转弯。买之前惦记别人赚了多少,买之后盯着自己能否回本;原本只想参与一天,最后却拿买入价当成了必须等到的终点。
可是,公司经营不会围着某个股民的成本转,后来的买家也没有义务帮前面的买家解套。45元曾经成交过,只能说明当时有人愿意出这个价,不能证明它以后一定会回来。
中签者也会遇到类似的心理关口。开盘时浮盈一万六,收盘时浮盈一万三,虽然本金仍有可观收益,心里却可能觉得“亏了三千”。一旦把盘中的最高浮盈当成已经到手的钱,之后每次回落都会变成一种损失。
于是,两拨人的处境又有了相似之处:都可能被一个过去的价格牵着走。一个等最高浮盈回来,一个等本金回来,真正需要判断的企业变化和当前价格,反而被挤到了后面。
粤芯半导体这次上市带来的启发,就在这两本账里。看别人晒收益时,要先弄明白他的成本、卖出条件和持有期限;轮到自己下单时,也要想清楚,准备靠什么赚钱,判断错了又能承受多少损失。
同一只股票,有人赚钱,有人亏钱,并不矛盾。热闹属于整个市场,成本和后果却落在每个具体账户里。把自己的账算明白,才不会把别人的“大肉签”,误当成自己的盈利保证。