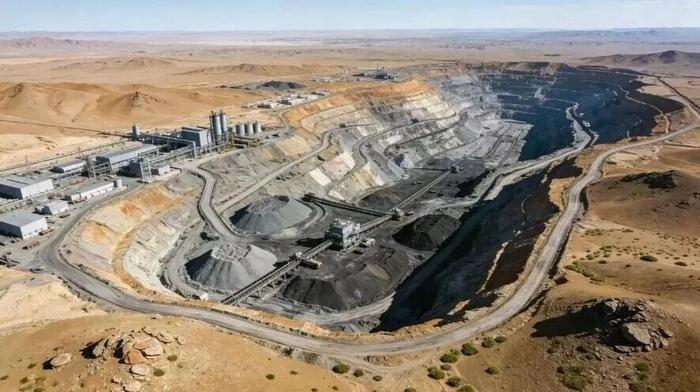
可真正让力拓没想到的是,这座看起来能挖上几十年的超级铜矿,拿到手之后,事情远没有想象中那么简单。
力拓是全球矿业巨头,技术、资金、开采经验都不缺。可奥尤陶勒盖铜矿最棘手的地方,并不是地下的矿石有多难挖,而是怎么把地下的财富,变成企业赚得到、蒙古政府也能接受的真金白银。
这座矿并不是力拓一家说了算。根据力拓公开资料,奥尤陶勒盖矿业公司由力拓持股66%,蒙古政府持股34%。
也就是说,力拓负责日常运营和项目开发,但蒙古政府同样是重要股东。矿在蒙古境内,资源属于谁、收益怎么分、投资成本怎么算,都不是企业关起门来就能决定的事。
问题就出在这里。
开矿可不是拿把铁锹往地下挖那么简单。露天矿开采相对直观,地下矿却要修建巷道、建设提升系统,还要解决通风、排水、运输等一大堆问题。
矿体再大,也得先把设备和基础设施建起来,才能持续生产。
奥尤陶勒盖的地下开采项目,就曾经遭遇成本增加、工期延误等麻烦。
蒙古政府此前对项目开发成本大幅上升表达过不满,担心投资成本不断增加,会侵蚀原本预期属于蒙古的经济收益。
对于一个资源丰富、又希望尽快从矿产中获得财政收入的国家来说,账本上的数字当然不能只看产量,还得看自己最后能拿到多少。
这就形成了一个很现实的矛盾。
站在力拓的角度,前期投入巨大,当然希望先把矿山建好、产量提上去,再慢慢收回成本。
站在蒙古政府的角度,矿就在自家土地上,资源开采了这么多年,为什么收益不能更早、更充分地进入国家财政?
这两种想法都有自己的道理。可一旦涉及数十亿美元的投资,双方哪怕只在贷款利息、管理费用等问题上存在分歧,都可能影响项目的推进速度。
2025年,蒙古方面就公开推动提高本国从项目中获得的收益,并要求重新讨论股东贷款利率等问题。
到了2026年6月,力拓与蒙古政府宣布达成调整股东贷款利率的协议,同时表示将合作处理相关矿区许可问题,并推动股东分配提前。
这件事说明,矿山即使已经投产,也不意味着合作双方从此就能高枕无忧。只要收益分配还存在调整空间,双方就得继续谈。
还有一个容易被忽略的问题:地下的矿,不会因为储量大,就自动变成稳定的现金流。
力拓在2025年公布的矿山计划调整中提到,由于部分矿区涉及与Entrée Resources的合资权益和许可证转让问题,公司暂停了相关区域的开发工作,并把部分资源转向其他区域,以尽量维持整体开发进度。
力拓当时仍预计,矿山在2028年至2036年间平均每年可生产约50万吨铜。
这是什么概念?
一座超级矿山,明明地下还有大量资源,却可能因为矿区权利、工程安排和合作谈判等问题,改变开发顺序。
对矿业公司来说,机器停一天,损失的可能不只是当天少挖出来的矿石,还有设备、人力和资金的持续支出。
所以,矿产资源丰富,和开矿稳赚不赔,根本就是两码事。
有人可能会问,既然奥尤陶勒盖这么有价值,为什么力拓还要花这么多心思跟蒙古方面谈判?答案其实很简单:正因为这座矿太有价值,双方才都不愿意轻易让步。
对蒙古来说,铜矿不只是出口商品,也是增加财政收入、带动本地就业的重要来源。
矿山运营商公布的数据显示,2025年奥尤陶勒盖向蒙古政府缴纳的税费及其他款项约为6.6亿美元,相当于该国全年税收收入的约9%。这不是一个可以轻易忽略的数字。
对力拓来说,项目投资规模大,开发周期长,真正考验企业的不是能不能把矿挖出来,而是能不能在几十年的经营周期里,把成本、产量和收益控制在合理范围内。
至于中国,在这场资源博弈中也不能简单地被理解为局外人。
中国是重要的铜消费国,蒙古又与中国接壤,地理距离确实带来了运输方面的潜在优势。但矿山离中国近,不等于中国天然拥有矿权,也不等于所有铜矿产品都会自动流向中国。
资源开发权、股权安排、销售合同和运输条件,是几件不同的事,不能混为一谈。
至于所谓“蒙古拒绝中方”的具体竞标经过,如果没有能够核实的报价记录或官方文件,就不能把它当成已经证实的事实。
真正有公开材料支撑的,是力拓与蒙古政府围绕投资成本、贷款利率、矿区许可和收益分配持续进行的博弈。
说到底,奥尤陶勒盖给人最大的启示,不是谁拿下了一座矿就能高枕无忧,而是资源开发从来不是挖得越多、赚得越多这么简单。
蒙古需要外部企业带来资金和技术,力拓需要稳定的经营环境,中国这样的工业大国则需要可靠的铜供应。几方各有需求,也各有自己的算盘。
地下的铜不会因为谈判而消失,但地上的合同、成本和利益分配,却足以决定这座矿究竟能创造多大的价值。
矿山有多大,决定了它的潜力;合作能不能长期稳定,才决定这份潜力最终能兑现多少。