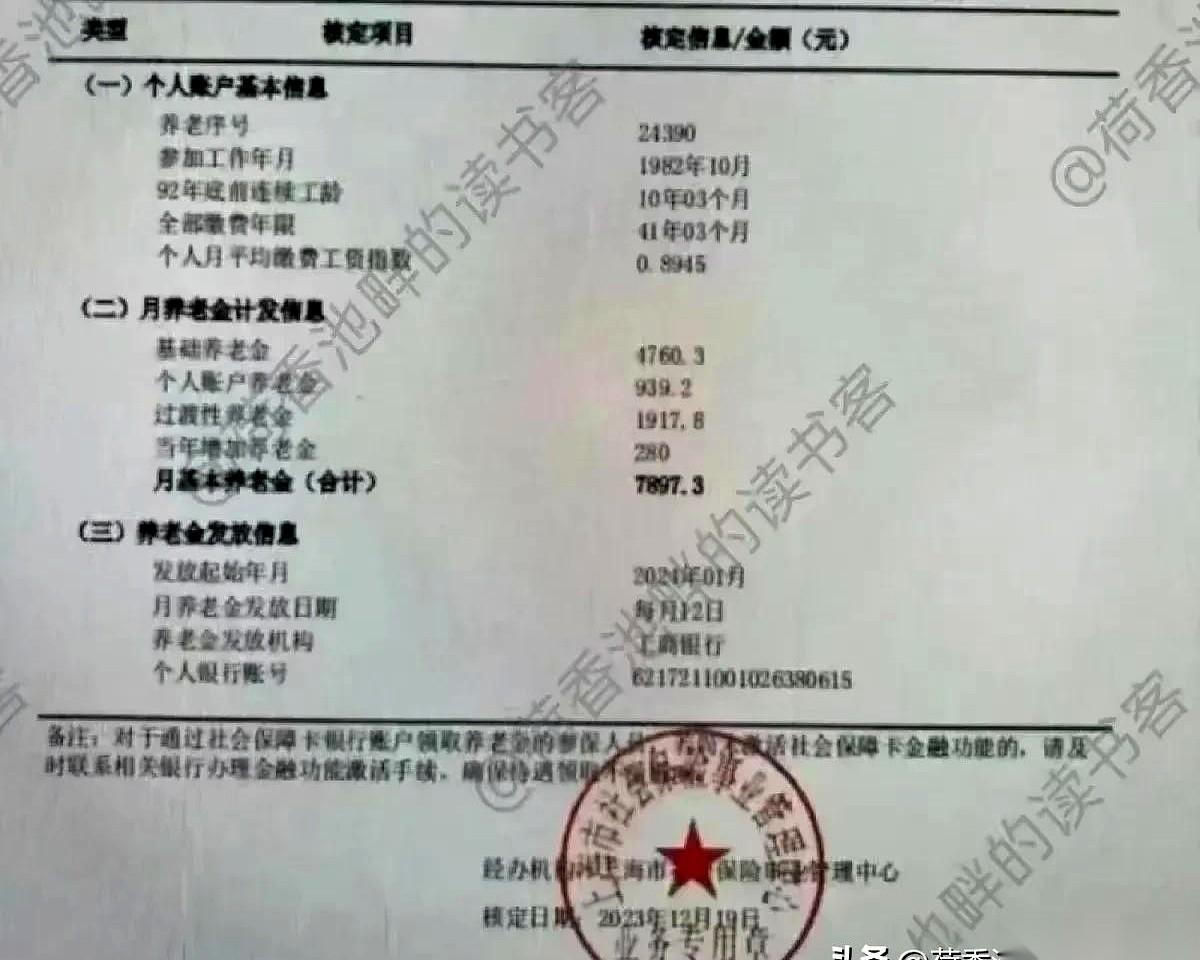
上海一位工龄41年3个月的企业职工办完退休,核定表上的月养老金定格在7897.3元。
他的月平均缴费工资指数其实只有0.8945,连1的标准都没够到。
表单第三板块的发放信息还没入账,里面提前算入了280元的当年增加养老金。
很多人总觉得,退休金要想拿得多,当年交社保的档次必须得顶格买。
可这张单子把账算得明明白白:拉开差距的不是手头那点缴费系数,是真刀真枪熬出来的年头。
看看这个钱是怎么拆开凑出来的。
占大头的是基础养老金,一个月4760.3元,单这一项就占了大半。这就是41年3个月工龄给的底气。不管每个月缴费指数是不是只有0.8945,只要时间足够长,池子里的水自然就蓄起来了。
再看个人账户养老金,每个月其实只有939.2元。这是退休时个人账户累计储存额除以计发月数算出来的,缴费基数不算高,这里积攒的本金自然也就显不出优势。
那中间这块差额靠什么补上来的?
靠的是1917.8元的过渡性养老金。
这位职工从1982年10月参加工作,到1992年底上海实行养老保险统账结合之前,有整整10年3个月的连续工龄。这十年多没有个人账户,但政策给认了视同工龄,按上海本地规定的过渡系数直接核算出来。这笔补偿待遇,是专门属于那批企业退休“中人”的。而且上海的单子很干净,没有多档年限增发,也没有地方专项补贴那些花样。
最后再加上那笔280元。这是首次核定之后碰上年度养老金调整,直接增资并进每月发放里的。多数省份初次给核定单,根本不会把当年的年度调增放进总数,但上海在排版里专门留了一个“当年增加养老金”的项目,让最后到手的总账一目了然。
退了休去拿核定单,别只顾着瞅右下角那个汇总数。
把单子上个人账户基础信息、月养老金计发、发放信息这三个板块拆开看看,重点核一下1992年底前那段视同工龄算准了没有,再看“当年增加养老金”这项该加的钱有没有落进明细里,把每一分钱的来路点清楚才踏实。