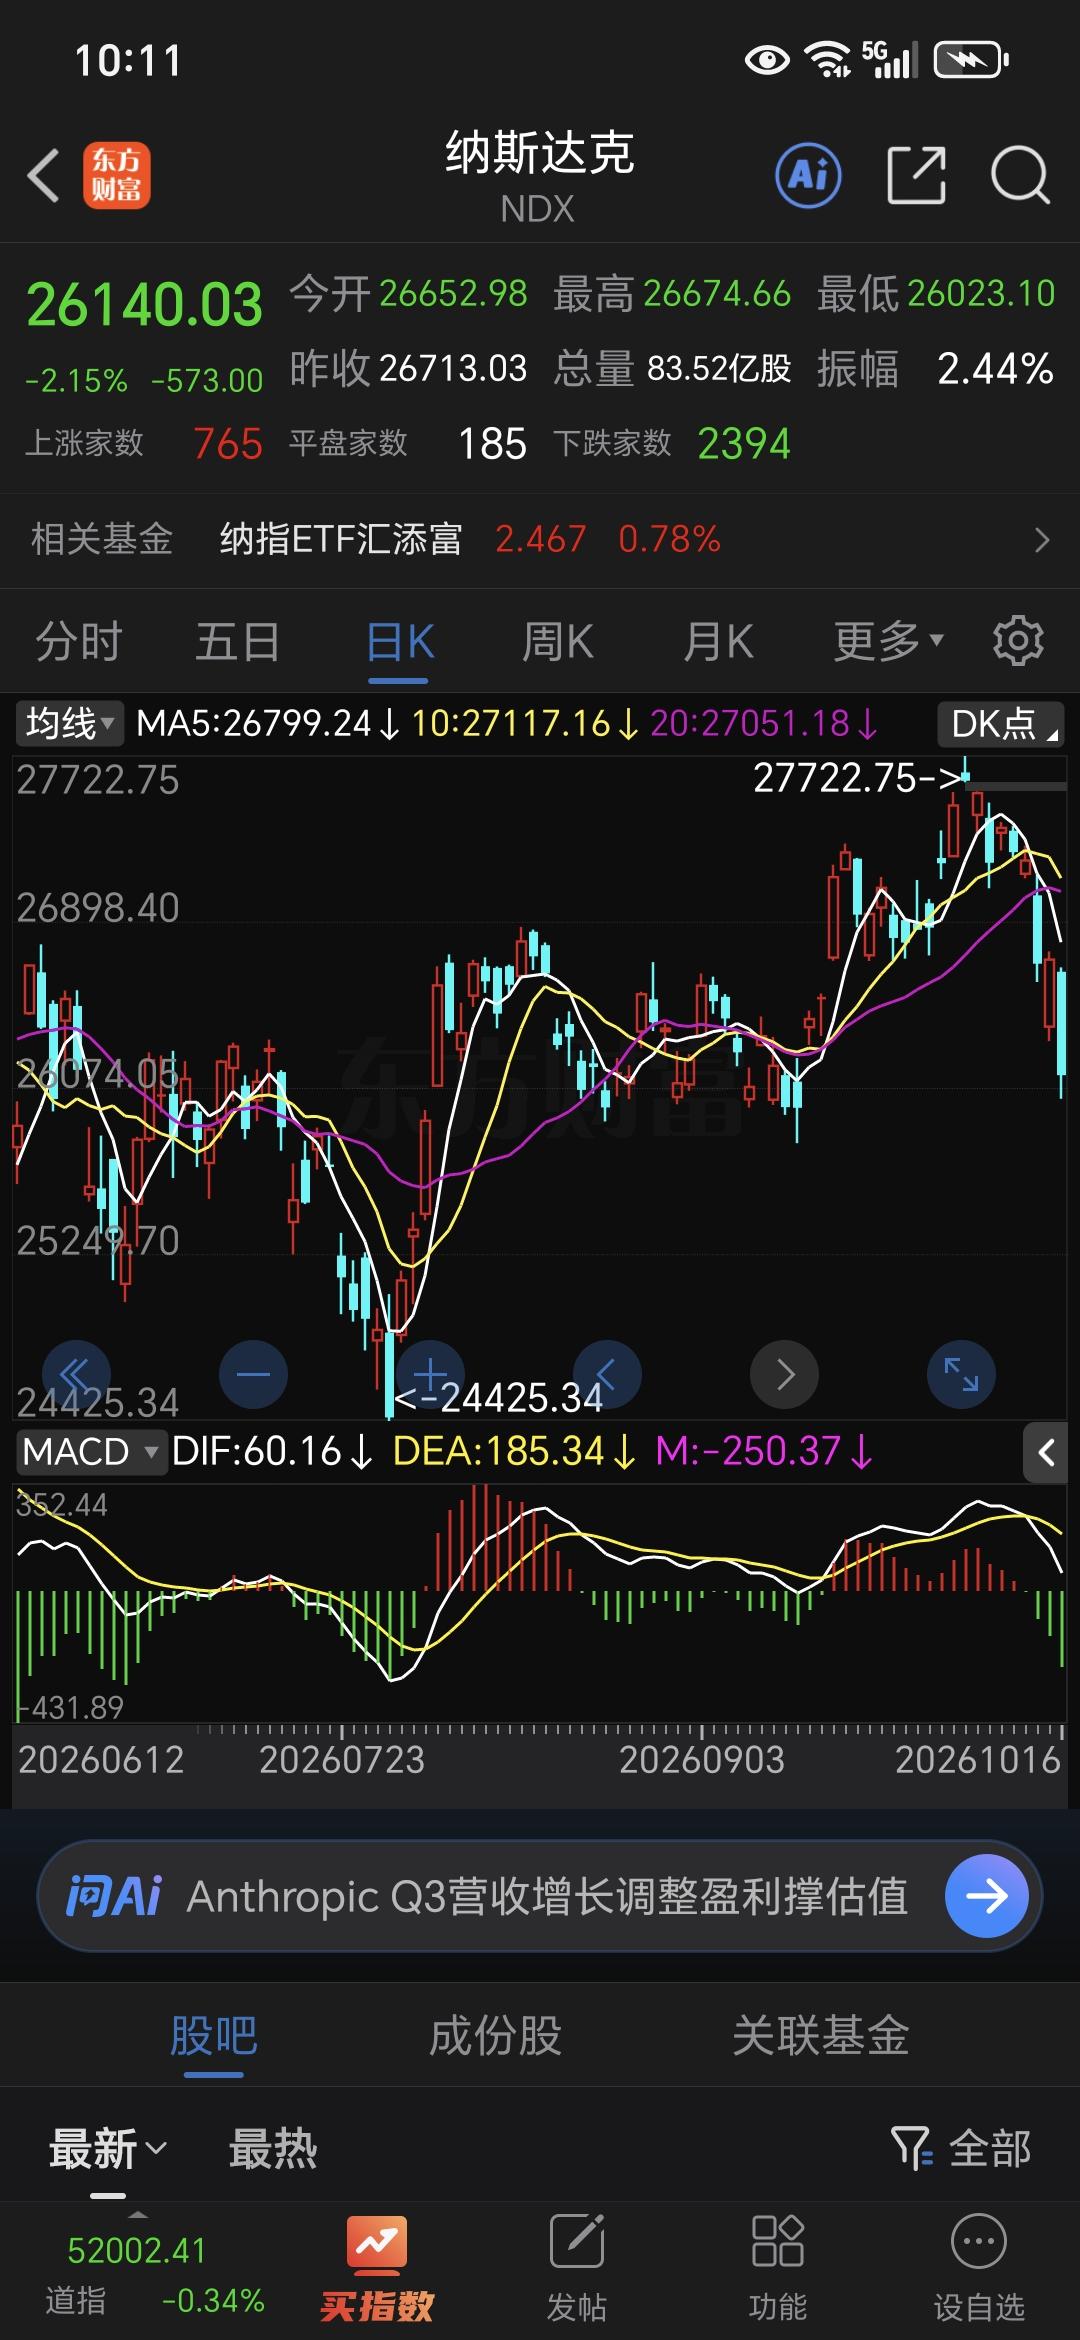
外围压力从哪来
上周全球市场确实跌得比较狠:
- 美股:纳指周跌4.48%,标普500周跌1.95%,费城半导体指数周跌超11%,AI芯片、存储、云计算股集体承压。
- 亚洲市场:韩国KOSPI周跌14.46%,日经225周跌5.37%,韩国市场甚至出现盘中熔断。
- 核心原因:美国9月CPI、PPI高于预期,布伦特原油逼近110美元/桶,美债实际利率高位运行,市场对AI基础设施投资的融资成本和回报预期重新定价。
这三条线相互咬合:油价推高通胀预期 → 利率维持高位 → 高估值科技股估值承压 → AI债务融资担忧放大抛售。
对A股的传导路径
A股本周已经先跌了一轮:沪指周跌2.56%,深成指跌6.64%,创业板指跌8.90%,科创50跌6.77%。说明外部冲击大部分已在本周盘面消化。
下周开盘仍会承压,尤其是与美股科技链联动强的方向:
- 半导体、光模块、CPO、算力硬件、PCB:开盘补跌压力最大。
- 微盘股、前期高位题材股:筹码未充分出清,存在补跌风险。
但A股也有托底力量:
- 宽基ETF承接明显:10月15-16日两天,股票型ETF合计净流入约711亿元,沪深300ETF尾盘出现大额买盘。
- 政策窗口临近:10月19-22日金融街论坛年会,央行、证监会、金融监管总局负责人均将出席,政策预期较强。
- 估值性价比提升:经过快速调整,A股股权风险溢价已处于历史较高分位,下行空间在收窄。
下周关键看点
时间 事件 关注点
10月19日(周一) 前三季度GDP及9月经济数据 国内经济实际状况
10月20日(周二) 10月LPR公布 贷款参考利率是否调整
10月19-22日 金融街论坛年会 监管层是否释放稳市信号
10月21日起 Meta等美股财报 AI资本开支指引影响A股产业链
10月下旬 A股三季报密集披露 业绩兑现成为资金重新定价锚
操作层面的提醒
- 别在开盘恐慌时追杀:低开后的前半小时往往是情绪最集中的时候,缩量止跌和放量下坠差别很大。
- 盯成交量:全市场能否回到1.6-1.8万亿以上,无量反弹容易冲高回落。
- 关注结构切换:美股资金正在从AI硬件转向消费、医药等防御板块,A股可能也会复刻类似轮动。
- 三季报是核心:外部扰动是短期变量,业绩确定性才是中期定价的锚。有订单支撑、盈利兑现度高的方向,情绪宣泄后修复弹性更大。
一句话总结:下周A股大概率低开震荡、板块分化,科技线承压,但宽基ETF和政策预期提供了下方支撑。急跌之后可能有博弈修复的窗口,但反转需要成交量和业绩双重验证,过程不会一蹴而就。
你手里主要持有哪类标的?说一下,我帮你判断下周具体怎么应对。别在开盘恐慌时追杀:低开后的前半小时往往是情绪最集中的时候,缩量止跌和放量下坠差别很大。
盯成交量:全市场能否回到1.6-1.8万亿以上,无量反弹容易冲高回落。
关注结构切换:美股资金正在从AI硬件转向消费、医药等防御板块,A股可能也会复刻类似轮动。
三季报是核心:外部扰动是短期变量,业绩确定性才是中期定价的锚。有订单支撑、盈利兑现度高的方向,情绪宣泄后修复弹性更大。
一句话总结:下周A股大概率低开震荡、板块分化,科技线承压,但宽基ETF和政策预期提供了下方支撑。急跌之后可能有博弈修复的窗口,但反转需要成交量和业绩双重验证,过程不会一蹴而就。