内存涨价:一场寡头心照不宣的利润收割!
相信很多善良的人还在以为,本轮内存暴涨是AI算力爆发带来的自然缺货。
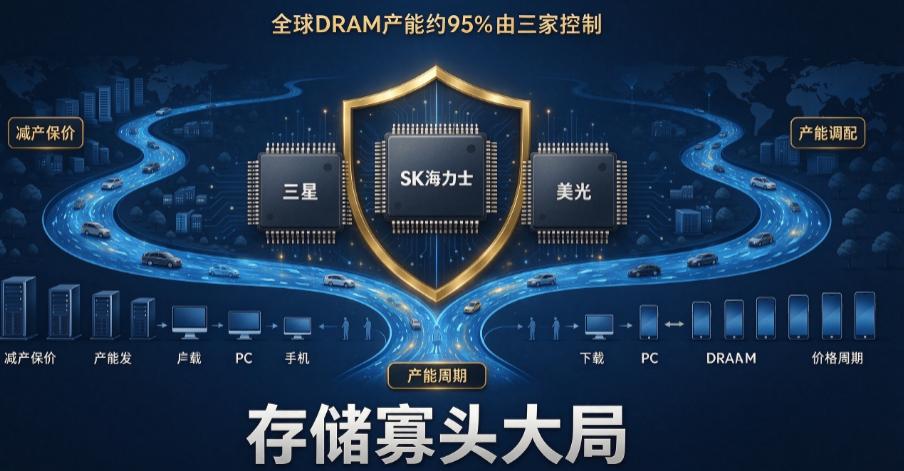
但叮当想说的是您太天真了,内存涨价实际上是三星、SK海力士、美光三家存储寡头联手导演的一场周期大局。热点观点畅聊会
这三家掌控全球95%以上DRAM产能,形成的高度垄断格局,让它们有能力主动调控供给收割下游,而AI算力热潮,只是放大预期的完美借口,无奈这次国内厂家们含泪接盘。
一、原委
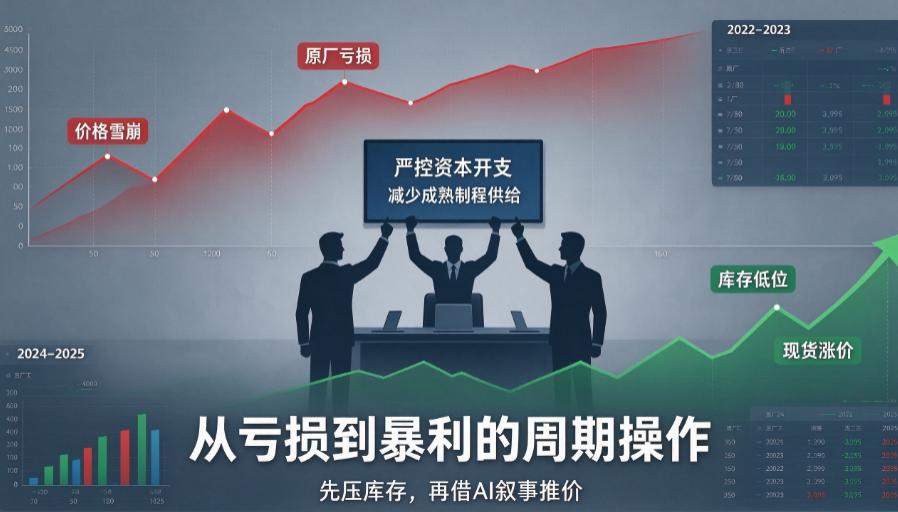
这场棋局的起点,是2022–2023年存储行业惨烈熊市。彼时因为消费电子需求萎缩,内存价格雪崩,全球存储巨头集体陷入巨额亏损。
SK海力士2023财年营业亏损高达11.56万亿韩元,三星存储业务同样巨亏,美光持续大额失血。按照我们的逻辑,正常的企业一般都会硬扛亏损,保住产能。
但三大存储寡头选择怪招,集体减产保价,主动压缩资本开支,缩减成熟制程产能,把行业库存压到近2–4周最低位。人为制造出供给弹性枯竭,为涨价埋下大伏笔。
二、收割开始
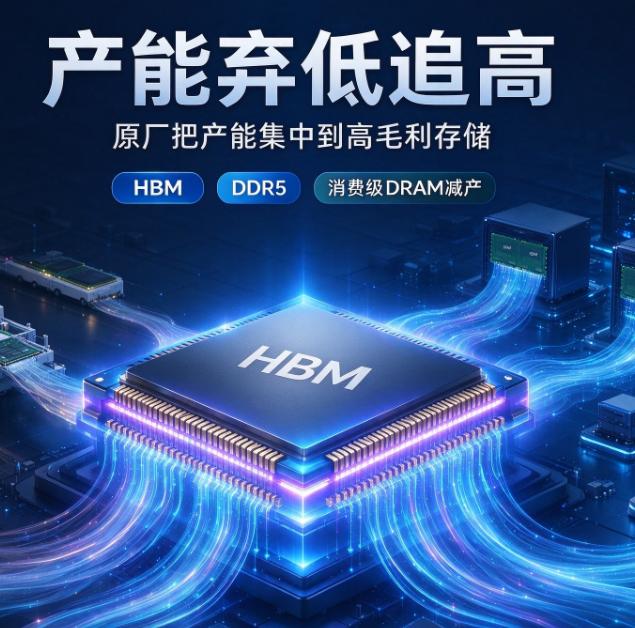
等到AI算力叙事这个借口兴起,巨头顺势打出第二招:产能虹吸,弃低追高。
理由是HBM高带宽内存面向AI服务器,毛利率远高于PC、手机普通内存。三大原厂把先进制程产能大规模倾斜到HBM与高端服务器DDR5,主动压缩DDR4、消费级DRAM产能。这让人挑不到理了吧!
而业绩数据直观体现这场收割:
1、SK海力士2025财年营收97.15万亿韩元,同比增长47%;营业利润47.21万亿韩元,同比翻倍,营业利润率飙升至49%,创下公司历史最高盈利记录;
2、三星2025年全年营业利润43.6万亿韩元,同比提升33%,存储板块是利润核心来源证券时报。
从低点算起,DRAM现货价格最高暴涨近10倍,服务器级内存颗粒价格甚至一度超过黄金,量价齐升,寡头赚得盆满钵满。
三、国内承压
而这一轮涨价,造成的成本压力几乎全部传导至国内算力产业链,恰好与国内算力兴起形成强烈对冲。
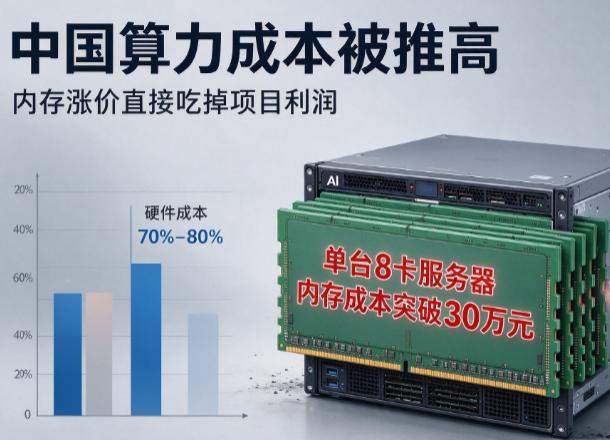
1、国内近五年上马数百座智算中心,大量项目原本的投资测算模型,完全没有预估到内存会出现数倍级上涨。一台8卡H100服务器,仅配套内存条采购成本就突破30万元,整机成本抬升20%以上,大量已招标算力项目因内存涨价成本倒挂,被迫延期甚至取消。
2、国内云厂商同样承压,阿里云、百度智能云先后上调AI算力、存储产品价格,最高涨幅34%,用来对冲上游内存成本暴涨,进一步抬高国内大模型企业、AI创业公司的使用门槛。
3、国内算力租赁企业硬件成本占运营支出70%–80%,此次内存涨价直接压缩微薄利润,不少中小算力运营商原本就偏低的项目回报率进一步恶化,回本周期拉长,有的拖不过就倒闭了。
4、国内下游服务器、AI集成商利润被严重挤压,订单风险激增;只有少数国内存储模组企业依靠备货价差阶段性增收,但模组企业没有晶圆制造能力,利润高度依赖上游原厂的供给节奏,无法改变被卡脖子的底层格局。
四、总结
内存寡头之间不需要公开串谋,只要统一守住严控资本开支的默契,价格就会持续上行。
国内大量智算项目在算力军备竞赛中抢卡、囤内存,形成恐慌性锁货,进一步放大缺货假象。
但这个局存在巨大反噬风险:一旦国内算力投资热潮退潮,智算中心建设放缓,下游存储需求回落。寡头的高利润会重新刺激资本开支,延迟多年的新增产能集中释放,内存价格会再度断崖式下跌。
基于此,所谓AI超级存储周期,本质就是海外存储寡头,借着中国算力建设热潮完成的一轮利润收割,您看懂了吗?