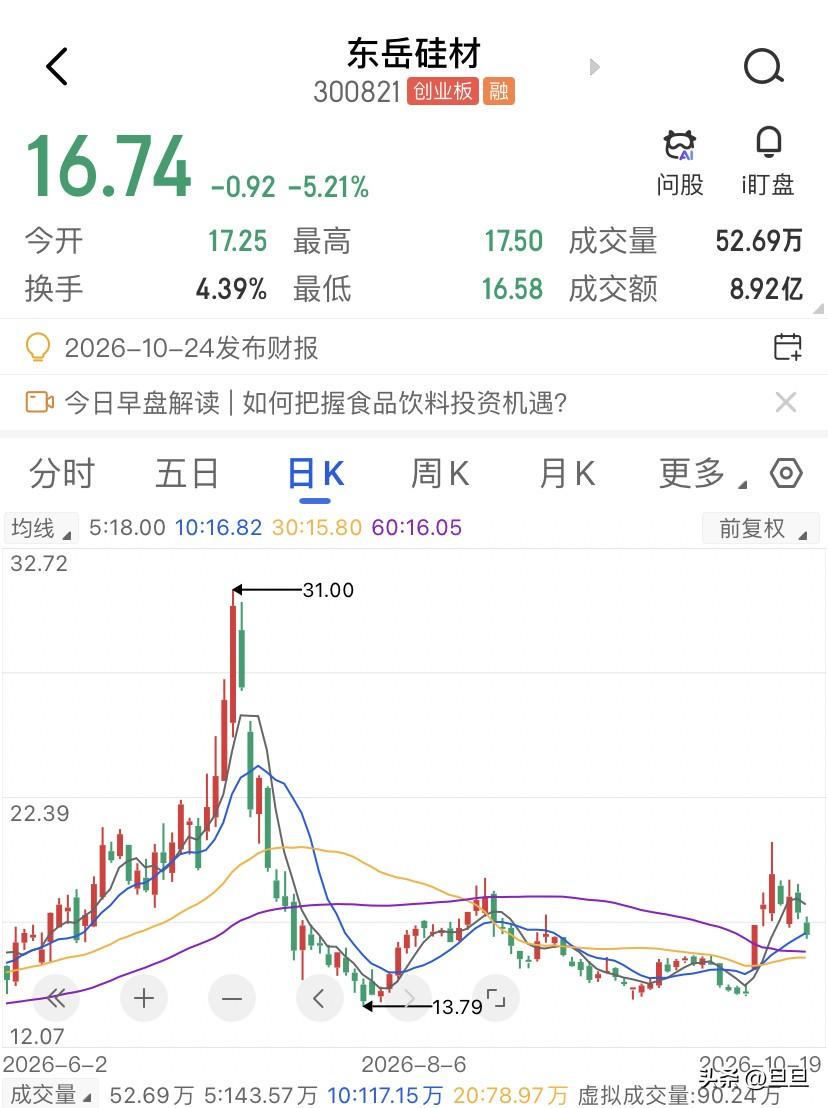
净利润暴增916%,主力却跑了2.3亿,东岳硅材业绩都好成这样了,主力跑什么跑啊?10月16日东岳硅材收盘17.66块,跌了3.6%,成交24.81亿。主力净流出2.3亿,散户净流入1.89亿,游资接走了剩下的零头。
这里头有个时间差,10月9日东岳硅材还在涨停,当天主力资金净流入6.34个亿,10月13日涨7%,主力已经变成净流出9421万,到了10月16日,净卖出扩大到2.3个亿,一周之内,同一批钱从抢变成了撤。
这不就是获利了结吗,涨多了卖一点有什么好大惊小怪的。如果只是涨多了卖一点,散户是接得住的,游资也接得住,价格不会跌得太难看。
先看利润是怎么来的,东岳硅材上半年净利润4.29个亿,去年同期基数极低——上年同期受火灾事故影响,利润被压得很扁。
上海证券报给的报道是,本期同比增幅不宜直接被视为行业景气全面反转的信号。利润翻9倍,不是公司突然变优秀了,是有机硅DMC价格从9月初的13600元/吨涨到了10月的14400到15000元/吨,同时工业硅原料价格在低位,毛利率被两头一挤,弹了起来。
这是价格给的利润,不是壁垒给的利润。
那价格又是怎么起来的?靠减产。26年二季度到三季度,有机硅行业整体开工率压在66%左右,部分时段降到60%,靠的是企业联合减产、装置检修来托住供需。你有没有发现,价格回暖的根基不是需求突然爆发,是一群生产商说好了少干一点。
减产联盟在价格低迷的时候容易维持,价格一回升、利润一改善,每一家都有动机悄悄多开一点。卓创资讯的分析师给出的未来三个月DMC月均价预估是14200、14000、13800元/吨,逐月往下走,价格还没开始跌,预期已经在往下修了。
但真正让这笔2.3亿卖出显得不是在开玩笑的,是更远一点的供给。陶氏化学26年6月宣布,到27年底前投入约1个亿美元扩大全球特种有机硅产能,中国张家港的扩建项目明确安排在27年完成。
特种有机硅和DMC不完全是一条产品线,但同一个行业里的产能扩张不会只挤一个角落。26年上半年国内没有新建单体产能投产,供给是紧的,27年之后,这个没有新增的前提会一条一条被拆掉。
21年的通威股份也演过一遍类似的剧本。那年通威股份净利润同比增长127%,业绩漂亮得不像话,但价格从55.5块跌到29.34块,接近腰斩,同期机构席位在龙虎榜上大手笔卖出。
业绩兑现最充分的那一刻,往往不是周期的起点,是周期已经被定价到后段的信号。当然,通威股份当时面对的是硅料扩产和价格见顶,东岳硅材的节奏不可能一比一复刻,我只是说这个业绩最好看、资金最不恋战的组合,在周期股身上出现过不止一次。
那是不是东岳硅材会一定往下跌?当然不是,如果四季度减产执行得比预期更严,开工率继续压在低位,DMC价格能在14000以上横住,那主力卖出的理由就少了一半。
反过来,如果后面看到开工率从66%悄悄往上爬,或者行业会议上减产的调门开始变软,那现在这2.3亿的净卖出就不是卖早了,是卖在前面了。