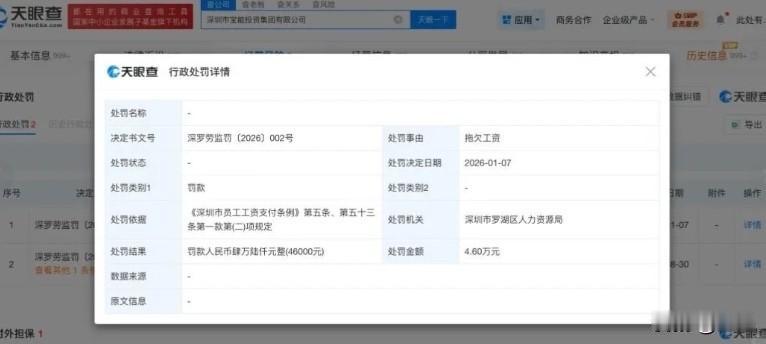
宝能回不去了,缺钱只是最浅的那层病。宝能又多了20.5个亿被执行信息。天眼查上累计被执行总金额超过490个亿,近60条记录,股权冻结、终本案件、限消令密密麻麻堆在一起。很多人看到这个数字,第一反应是宝能又缺钱”,但真正要命的东西,比钱抽象得多,也残酷得多。
宝能它缺的不是钱,是时间!
你有没有发现,一家企业正常运转的时候,债务是可以滚的。银行愿意展期,供应商愿意给账期,在建项目可以等回款。这背后是一样东西在起作用:信用。
信用把未来的时间借给了现在的企业。只要信用还在,资产可以慢慢卖,债可以慢慢还,空间能换出时间来。宝能今天的问题,是这套时间机制已经停了。
宝能集团现存347则终本案件,未履行总金额284.8亿。终本是什么意思?法院暂时找不到可执行的财产,先结案,但债没消,利息在滚。终本越多,说明能动的资产越少。
另一边,所持钜盛华161.4亿股权、云南基金120亿股权被冻结,资产还在账上,但处分权被锁死了,不能质押、不能转让、不能引战投。资产从经营态滑向清算态,估值逻辑完全变了。
那资产打折卖不就行了?问题恰恰出在“卖”这个动作上。观致汽车常熟工厂,姚振华自己说第三方评估值有80个亿,但法院委托的评估价只有15.35亿,二拍起拍价降到8.6亿,6万人围观,只有1个人报名,无人出价,流拍。市场在清算态里只认快速变现价,你账上有什么、曾经值多少,在这个状态下已经不重要了。
那宝能是怎么把自己走到这一步的? 表面看是房地产经济的下行,但底下还有一层更深的错配。
宝万之争那几年,宝能在万科上套现了大概有600个亿吧,那是它最不差钱的时候。2017年底入股观致,姚振华公开说要投500个亿、用10到15年把宝能汽车做起来。方向本身不是问题,问题在于钱的期限。
房地产的钱是高周转的啊,一年期、两年期,要求快回款,但是汽车是慢周期,研发、建厂、铺渠道、创品牌,十年起步。用一年期的信托和银行贷款,去赌一个十年期的产业,等于把两头的现金流错配绑在了一起。
房地产经济一旦遭遇下行,销售回款断了,汽车又还没形成造血能力,两个吞金兽同时张嘴,信用链条就从最紧的地方先崩。
恒大汽车也是累计投入474亿,到25年底恒驰5交付竟然还不足1500辆,平均每辆车的分摊成本超过3000万,最终走向破产清算。
房企造车的共同点,不是它们不懂车,是把高杠杆的短期资金逻辑,套在了一个需要长期耐心资本的产业上。周期不匹配,信用一收紧,先倒下的永远是期限最短的那一端。
不过,产业错配还不是死结,真正让宝能踏进回不去的路的,是控制权。
债务重组说到底是价值再分配,要引入增量信用,战投要股权,债权人要削息展期,政府要保交楼,每一方都有自己要拿的东西。融创的境外债重组,孙宏斌的股权在债转股过程中被一轮轮稀释,控股权明显减弱,但他至少完成了重组,公司还在牌桌上。
宝能的结构不一样,姚振华持股99.99%,控制权高度集中。这种结构在扩张期是效率,在重组期就变成了谈判桌上最难挪动的那块石头。让渡控制权,等于终结一个时代。不让,增量信用进不来,资产继续在清算态里被逐件拍卖。
姚振华实名举报观致资产被“贱卖”,本质上是在用舆论杠杆争取时间,但举报能改变一次拍卖的节奏,改变不了信用收缩的大方向。
信用在的时候,时间站在企业这边,信用没了,时间只会把每一笔债、每一块资产、每一个合作方的耐心,加速往清算那一端推。宝能的资产还在,地还在,厂房还在,但那个能让资产按未来现金流慢慢变现的时间,已经买不回来了。
至于那条新轨道通向重整还是清算,关键变量不在资产表上,在姚振华愿不愿意松开手里那样东西。你觉得呢?