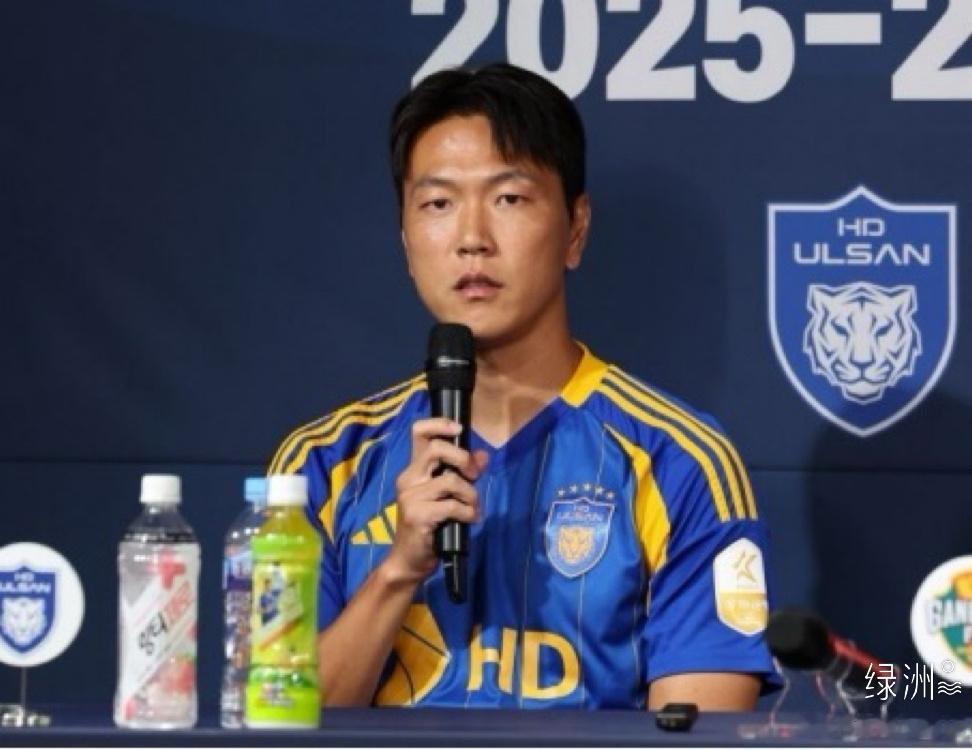
好体育消息,韩国大法院近日终审驳回蔚山现代后卫金英权的上诉,维持税务部门原判,他需补缴2019至2021年在大阪钢巴效力期间的综合所得税合计8亿3083万韩元,约合人民币416.5万元,其中含加算税。争议焦点在于:金英权把2018年在中国(含效力广州恒大时期)未能抵扣的6亿502万韩元税款,与日本踢球期间的所得不分国家合并结转抵扣,被指违反按国别计算外国税额抵扣限额的规定。金英权一方辩称该条款只适用于境外营业场所分布在两个以上国家的情形,且自己一家当时常住日本、并非韩国纳税居民,但一审、二审和大法院均未采纳。法院特别指出,其在中国适用税率约43.9%、日本仅约20.4%,若任由中韩日税额合并计算,等于借低税率国家过度抵扣。 绿洲