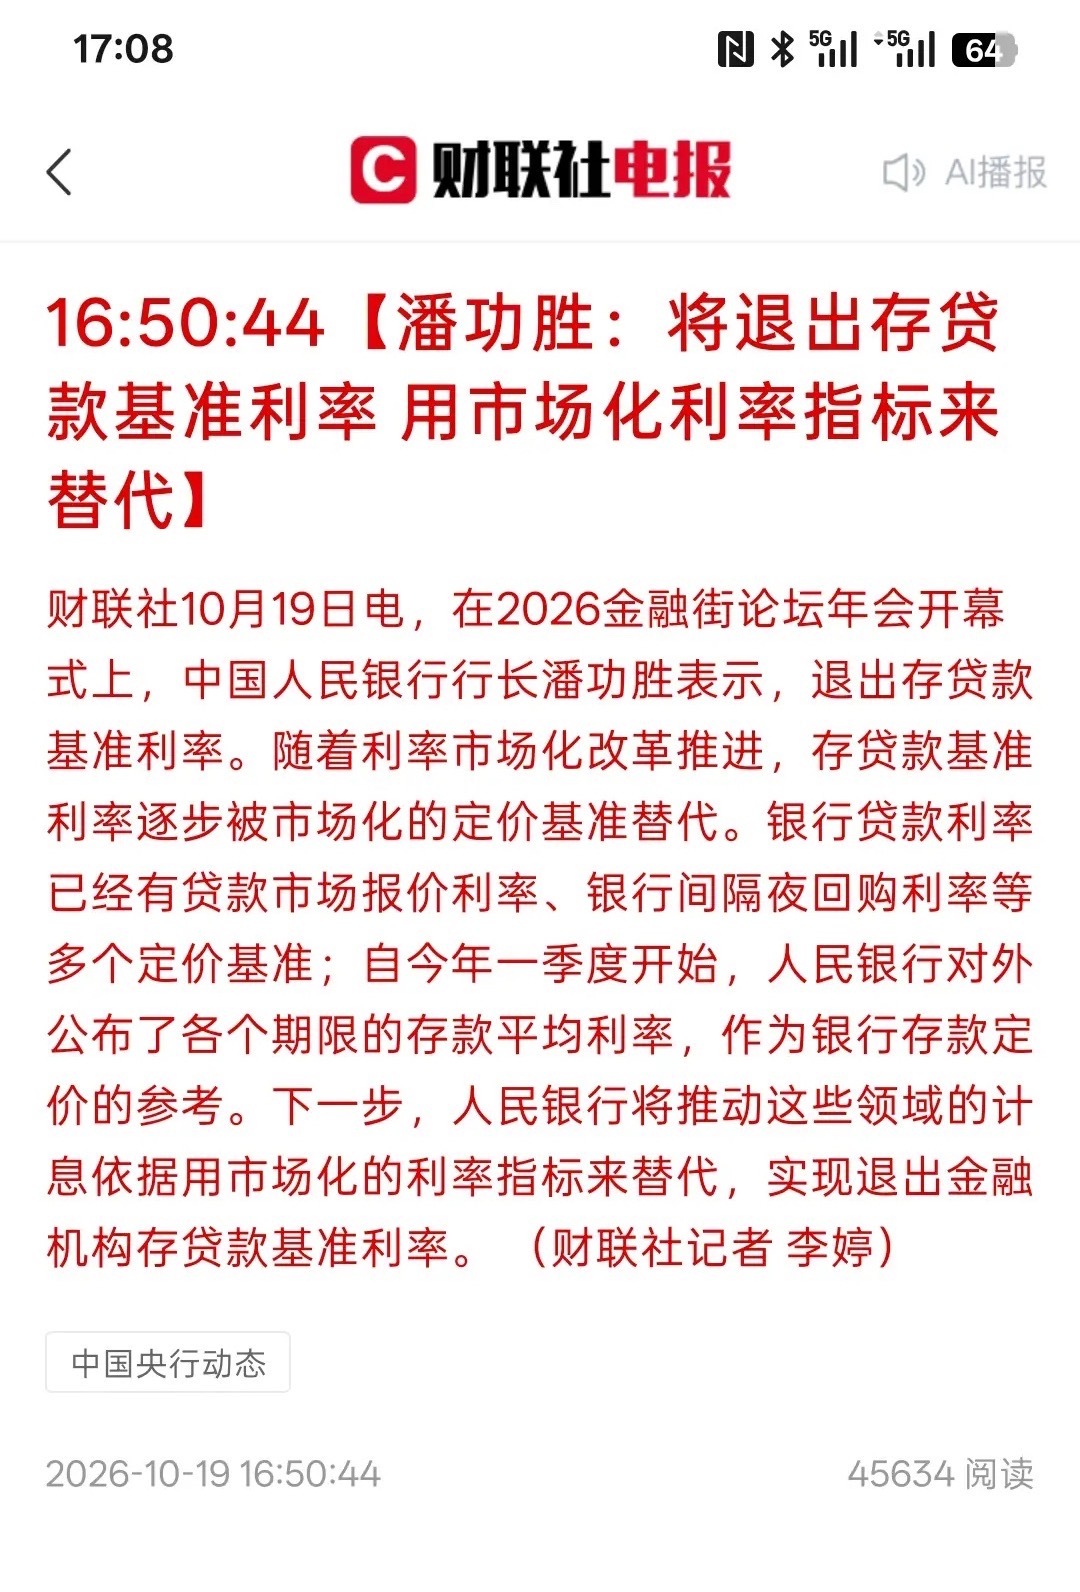
将退出存贷款基准利率 用市场化利率指标来替代,央行正式宣布将“存贷款基准利率”这个带有行政色彩的旧利率锚点送进历史,未来银行存贷款定价将全面转向由市场供求决定的利率指标(如 LPR、DR001 等)。对股市而言,这并非传统意义上的短期“放水”式利好,而是一项中长期制度性安排,整体影响偏中性、结构性分化。
到底是什么意思?
过去,央行会直接公布一个存贷款基准利率(如一年期贷款 4.35%),银行在此基础上上下浮动。但该利率自 2015 年后就未再调整,早已无法反映真实的市场资金成本。所说的“退出”,是指彻底淡化这个旧锚,改用更灵活的市场指标:
· 贷款端:不再只盯着 LPR,优质企业甚至可以参考银行间隔夜回购利率来定价。· 存款端:央行会公布各期限存款平均利率作为参考,引导银行自主定价。
简单说,就是把定价权更多交还给市场,让利率更真实地反映资金供求,而不是靠行政指导。
对股市是否利好?
不能简单理解为直接利好,它不直接释放流动性,也不直接降息。
· 短期情绪偏中性:这属于利率市场化改革的“收官”程序,并非新的刺激政策。它不改变当前货币政策取向,也不会立刻让企业融资成本大幅下降。· 中长期的结构性影响: · 对银行股:短期中性,长期考验定价能力。基准利率退出后,银行在存贷款两端的自主定价空间变大,但息差管理难度也增加了,经营分化可能加剧。 · 对高负债/优质企业:理论上有助于它们利用市场化基准(如 DR001)争取更灵活的融资成本,但传导需要时间。 · 对居民资产配置(间接影响股市):存款利率更市场化后,在低利率环境下,存款吸引力可能进一步下降。这有助于推动部分居民资金通过理财、基金等渠道流向资本市场,但这属于长期的慢变量。
总结:别把它当成追涨的冲锋号。它是一项让利率更市场化的基础制度改革,中长期看有利于金融市场定价效率提升,但短期对指数的直接拉动作用有限