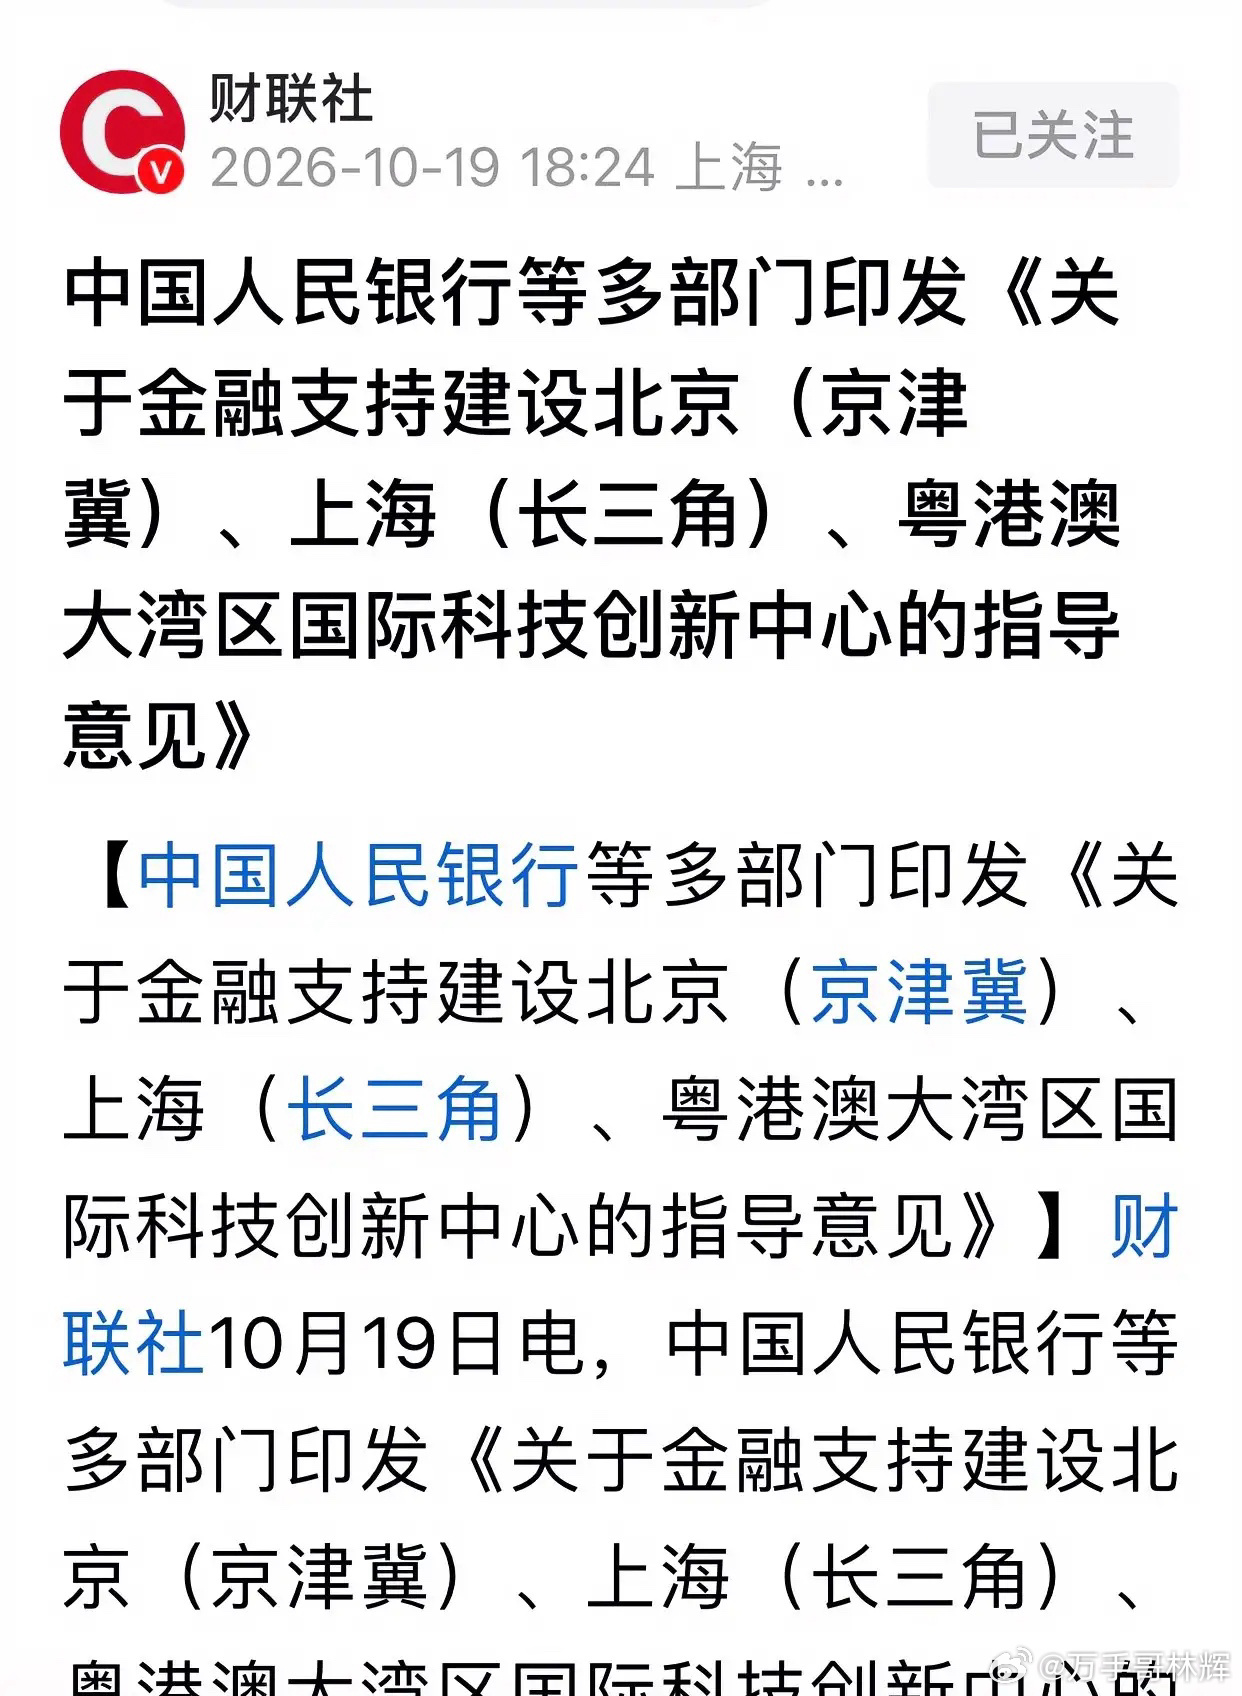
11个部门一起给科技股“递子弹”,但最猛的子弹先打向了券商。
这份文件对A股是实实在在的结构性利好,但利好的发力点不在“普涨”,而在券商、科创资产、跨境科技链这三条线上。用大白话说,上面不是在喊“大家快买科技股”,而是在解决科技股“钱从哪来、钱怎么进、钱怎么退”这三个最要命的问题。
第一层,钱从哪来?
耐心资本被点名了。 文件明确要用好社保科创基金、发挥国家创投引导基金的核心资本作用,支持北京、上海、大湾区打造国际级创投中心。社保基金是什么体量、什么持有周期,不用多解释。过去科创企业最怕的是“研发烧了五年,资本三年就要退出”,现在政策把长钱的口子往科创前端推,这对一级市场是活水,对二级市场的科创资产则是分母端最根本的支撑。
第二层,钱往哪去?
券商是政策最直接的“过路收费站”。 文件专门点了北交所和新三板“服务创新型中小企业主阵地”,上交所打造“面向全球的科创交易定价枢纽”,深交所建“全球资产配置平台”。同一天证监会在北交所五周年节点上表态,要推北证50ETF、市值配售、优化分层管理。这意味着什么?IPO供给、跟投收益、做市收入、跨境机构交易佣金,这些增量全都要经过券商的手。
历史复盘也站在这一边:2019年金融供给侧改革后,券商PE在三个月内弹了约35%,弹性排在全市场前列;2014年“新国九条”后券商PE半年内涨了40%。当前券商还叠加了一层科创板跟投的浮盈逻辑,2025年科创板新股上市平均涨幅在200%到260%区间,头部券商跟投收益已经在报表里慢慢显形。
第三层,退路怎么铺?
跨境便利化是容易被低估的一招。 文件允许科技企业的境外研发中心、离岸平台开立境内外汇账户,科研资金跨境调拨不用再层层卡壳,境外贷款管理也同步优化。打个接地气的比方:一家做算力服务的公司,在海外设了研发点,以前钱出去要磨半天,现在通道顺了,海外拿订单、国内做研发的飞轮就能转起来。对A股里那些真正有跨境业务、有境外技术子公司的硬科技公司,这是实打实的经营效率改善。
所以,这不是那种“今天出消息、明天全板涨停”的短炒型利好,而是一份给科技金融生态“修路”的文件。 节奏上,历史经验反复验证过:制度改革类政策的估值传导通常按季度甚至半年计,券商和科创资产的弹性往往领先于整体市场。短期看情绪,中期看IPO和跟投收益落地,长期看耐心资本能不能真正把科创企业的盈利周期拉长。
对A股而言,利好是明确的,但钱会先流向那些“手里有项目、有跟投、有跨境通道”的玩家,而不是雨露均沾。