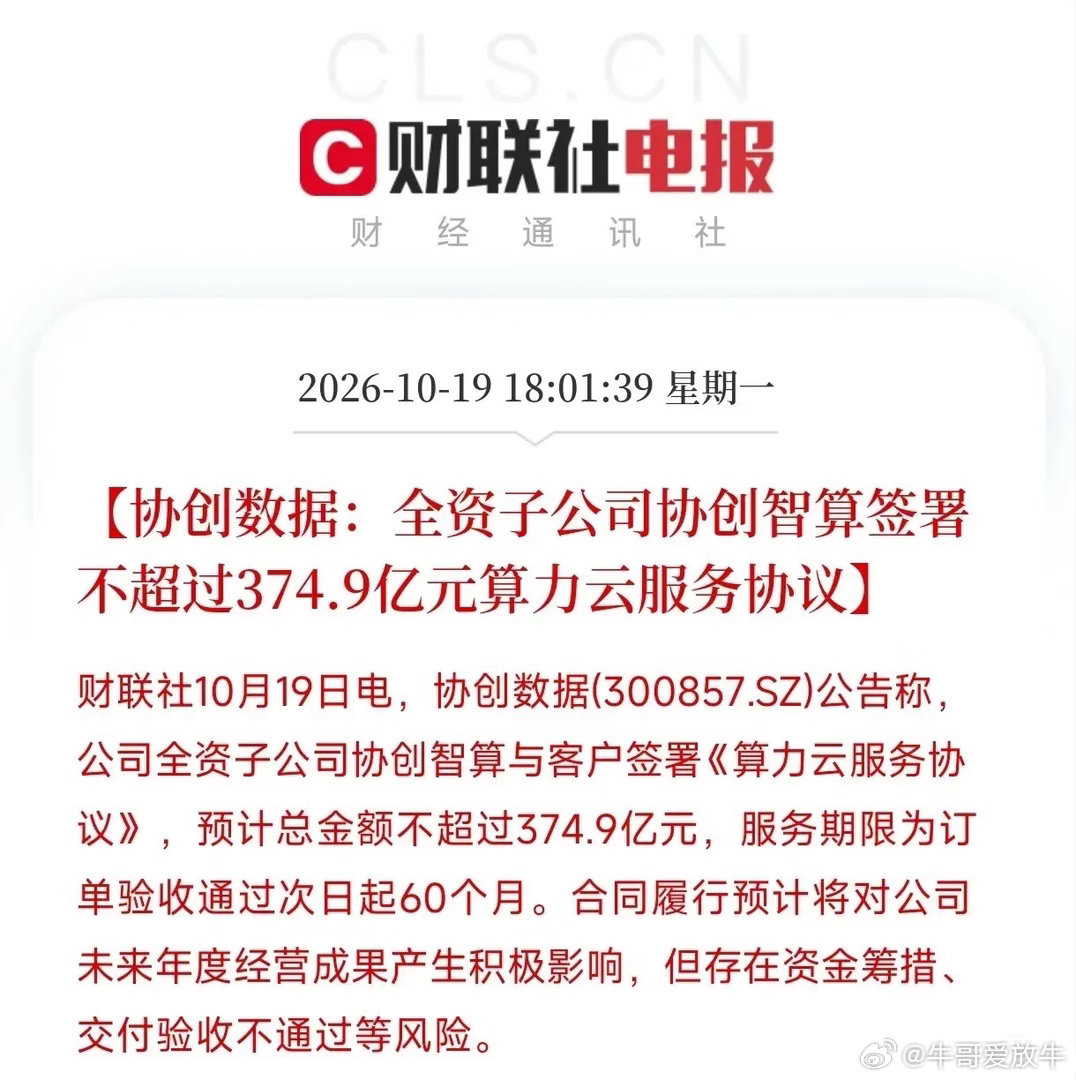
374.9亿,一个季度营收才多少?协创数据这笔算力大单的金额,比它2025年全年主营收入还多出一截。合同一签就是60个月,看上去像是把未来五年的饭一口吃定了。但公告里那句“订单验收通过次日起”才是整件事最需要盯住的地方。验收没通过,这374.9亿就只是一个写在纸面上的上限数字,一分钱收入都确认不了。
我翻了一下协创数据一季末的家底:账面货币资金29.08亿,有息债务接近260亿,资产负债率85.89%。公司过去两年累计公告的服务器采购金额已经超过300亿,钱主要是靠银行授信和融资租赁扛起来的。算力租赁这门生意,本质上是先掏真金白银买卡建集群,再按月向客户收租。374.9亿的大单要落地,前置硬件投入只会更大,可账上能动的钱和已经压上去的债务放在一起看,资金链条绷得很紧。公告自己也把“资金筹措”列为风险,这不是例行公事,是实打实的压力。
再说验收。算力服务行业的收入确认规则很硬:没交付、没验收、没起租,就不能确认收入。行业里百亿级算力合同签完最终终止或者长期无法执行的案例不止一两个,海南华铁36.9亿的算力协议从高调公告到终止,中间隔了不到一年。协创数据过去确实有算力业务落地,2026年上半年智算板块收入32.16亿,说明它不是纯粹讲故事的公司。但过去能交付,和一份金额超过全年营收的新单能不能按期验收,是两件事。
我的判断很直接:这笔协议对协创数据是真实的业务纵深,但普通股民如果只盯着“374.9亿”这个数字去理解利好,很容易忽略它背后的杠杆成本和验收不确定性。合同金额是上限,验收才是开关,回款才是终点。在算力租赁这个行当里,签单的声量从来不缺,缺的是把服务器一台一台交付到位、让客户签下验收报告的那份执行力。