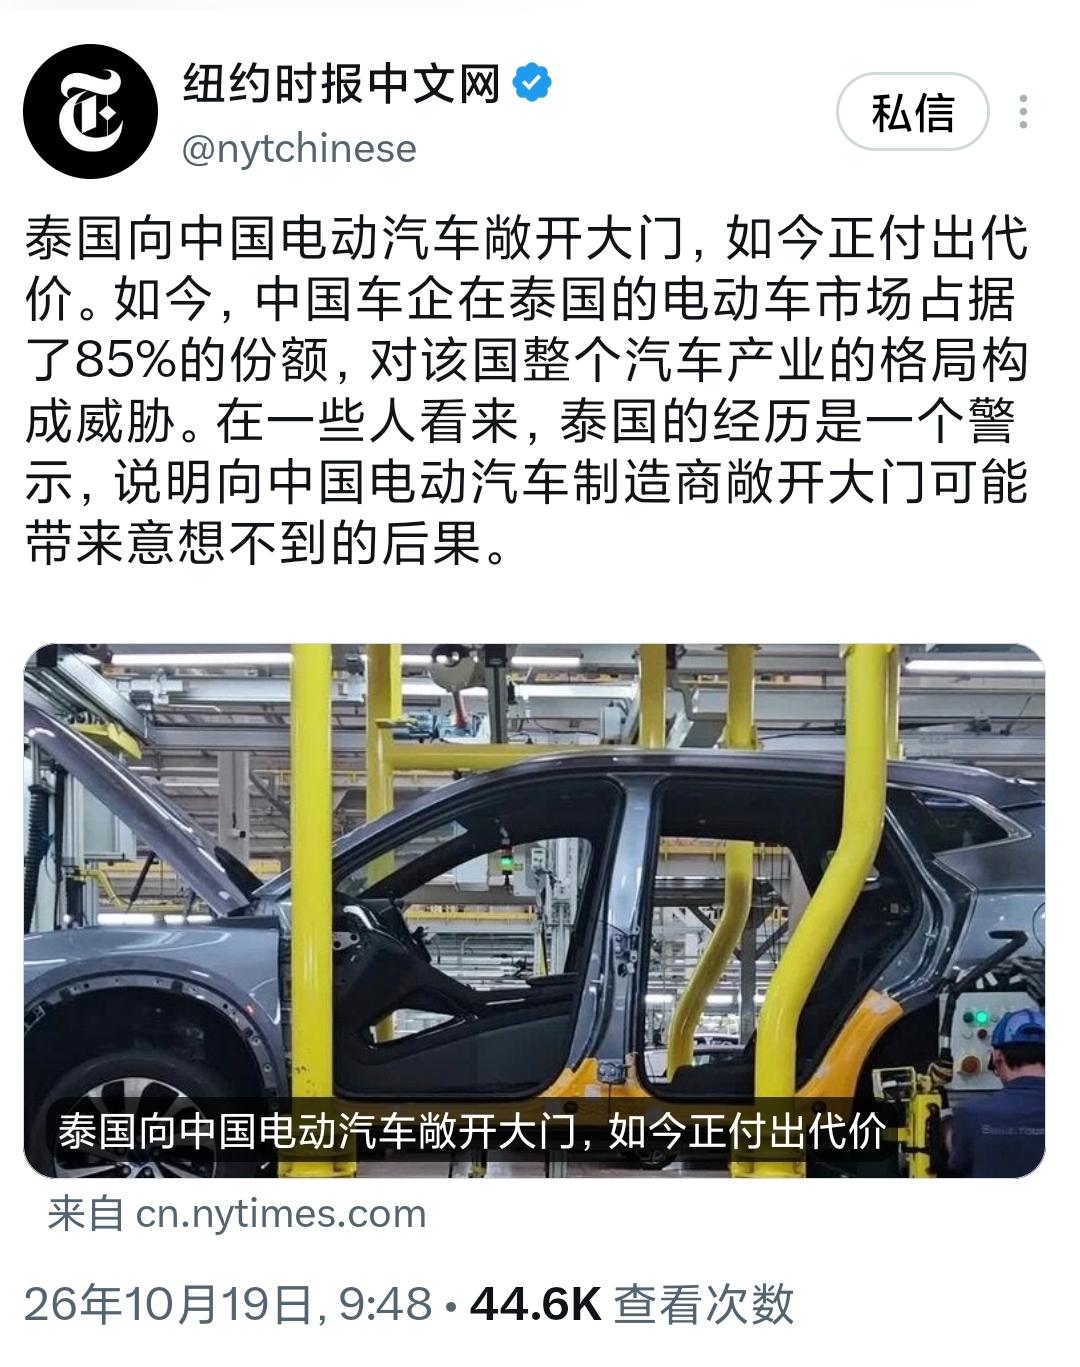
纽约时报中文网(10月19日)写道:“泰国向中国电动汽车敞开大门,如今正付出代价。如今,中国车企在泰国的电动车市场占据了85%的份额,对该国整个汽车产业的格局构成威胁。在一些人看来,泰国的经历是一个警示,说明向中国电动汽车制造商敞开大门可能带来意想不到的后果。”
“敞开大门”这个说法,把泰国政府描述成了一个被动受害者。门是泰国自己开的。2022年EV3.0政策,消费税从8%砍到2%,每辆车最高补贴15万泰铢,进口关税减免,条件是车企承诺日后在泰国生产补偿进口量。
这是一笔交易,不是一场慈善。泰国要的是用市场换产能,用补贴换产业链。门开多大,开多久,主动权一直在曼谷手里。
纽时那篇报道里藏着一个它自己不愿意展开的细节。泰国汽车零部件产业链大约70万工人,围绕日系车企运转了六十年,日系在泰国的本地化率一度高达80%。中国车企进来之后,这套供应链确实挨了重拳。
泰国国立法政大学的研究估算,如果电动车继续主导市场,五年内可能消失30万个岗位。一个在排气管工厂干了13年的女工,月薪440美元,工厂2024年破产,近900人没有遣散费,她现在在超市一天挣11美元。这些人的疼痛是真的,不该被任何叙事轻轻带过。
可疼痛的根源,纽时只写了一半。它写的是“中国车来了,供应链垮了”。它没写的是,比亚迪大约75%的零部件自产。一家垂直整合到这种程度的企业,建厂带来的是整车产能,不是零部件采购订单。
日系车企在泰国养了1500多家本地零部件厂商,是因为日系的采购模式把大量零件外包出去。中国车企的采购模式是另一套逻辑。泰国用“本地组装”作为补贴的门槛,组装出来了,供应链没跟上。
泰国政府后来把政策口径改成“本地零部件含量”,2026年7月起电池成本中进口部分需降至10%以下,本地零部件采购率目标40%。这套调整说明曼谷已经看明白了问题出在哪里:门槛的计量单位选错了,不是门开错了。
“85%的份额”这个数字需要放回时间里看。2026年1月中国品牌在泰国整体车市份额冲到47.34%,首次超过日系。2月补贴政策从EV3.0切换到EV3.5,纯电销量环比暴跌逾80%,中国品牌份额骤降至12%左右,比亚迪单月从1.2万辆掉到不足300辆。
一个高度依赖政策杠杆的市场,份额的涨落跟着政策节奏走。85%是某个截面上的读数,不是一条单向上升的直线。
真正值得纽时“警示”叙事回答的问题是:日系车企在泰国六十年,份额一度超过90%,那时候有没有人写过“向日本汽车制造商敞开大门可能带来意想不到的后果”。
没有。日系主导被描述成“亚洲底特律”的成功故事。中国车企用更便宜的车、更快的建厂速度、更激进的本地化承诺拿到份额,同样的市场集中度就被重新命名为“威胁”。这个词的选择,比份额本身更能说明报道的立场。
泰国政府没有停在“受害”的位置上。EV3.5要求2026年每进口1辆需在本地生产2辆,2027年提高到3倍。比亚迪、上汽、长城、广汽、长安、奇瑞八家中国车企已经在泰国建厂,总产能超过50万辆。广汽埃安的工厂9个月投产,中国车企平均建厂周期压缩到15个月。
泰国正在用政策逼着这些工厂从“组装车间”往“制造节点”走。纽时轻描淡写的那部分,恰恰是泰国开门时真正想要的东西。门开得急,代价付了,牌还在曼谷手里。
信息来源:东南亚卖不动?日本车企集体杀向印度,却发现最大供应商是中国? 搜狐网