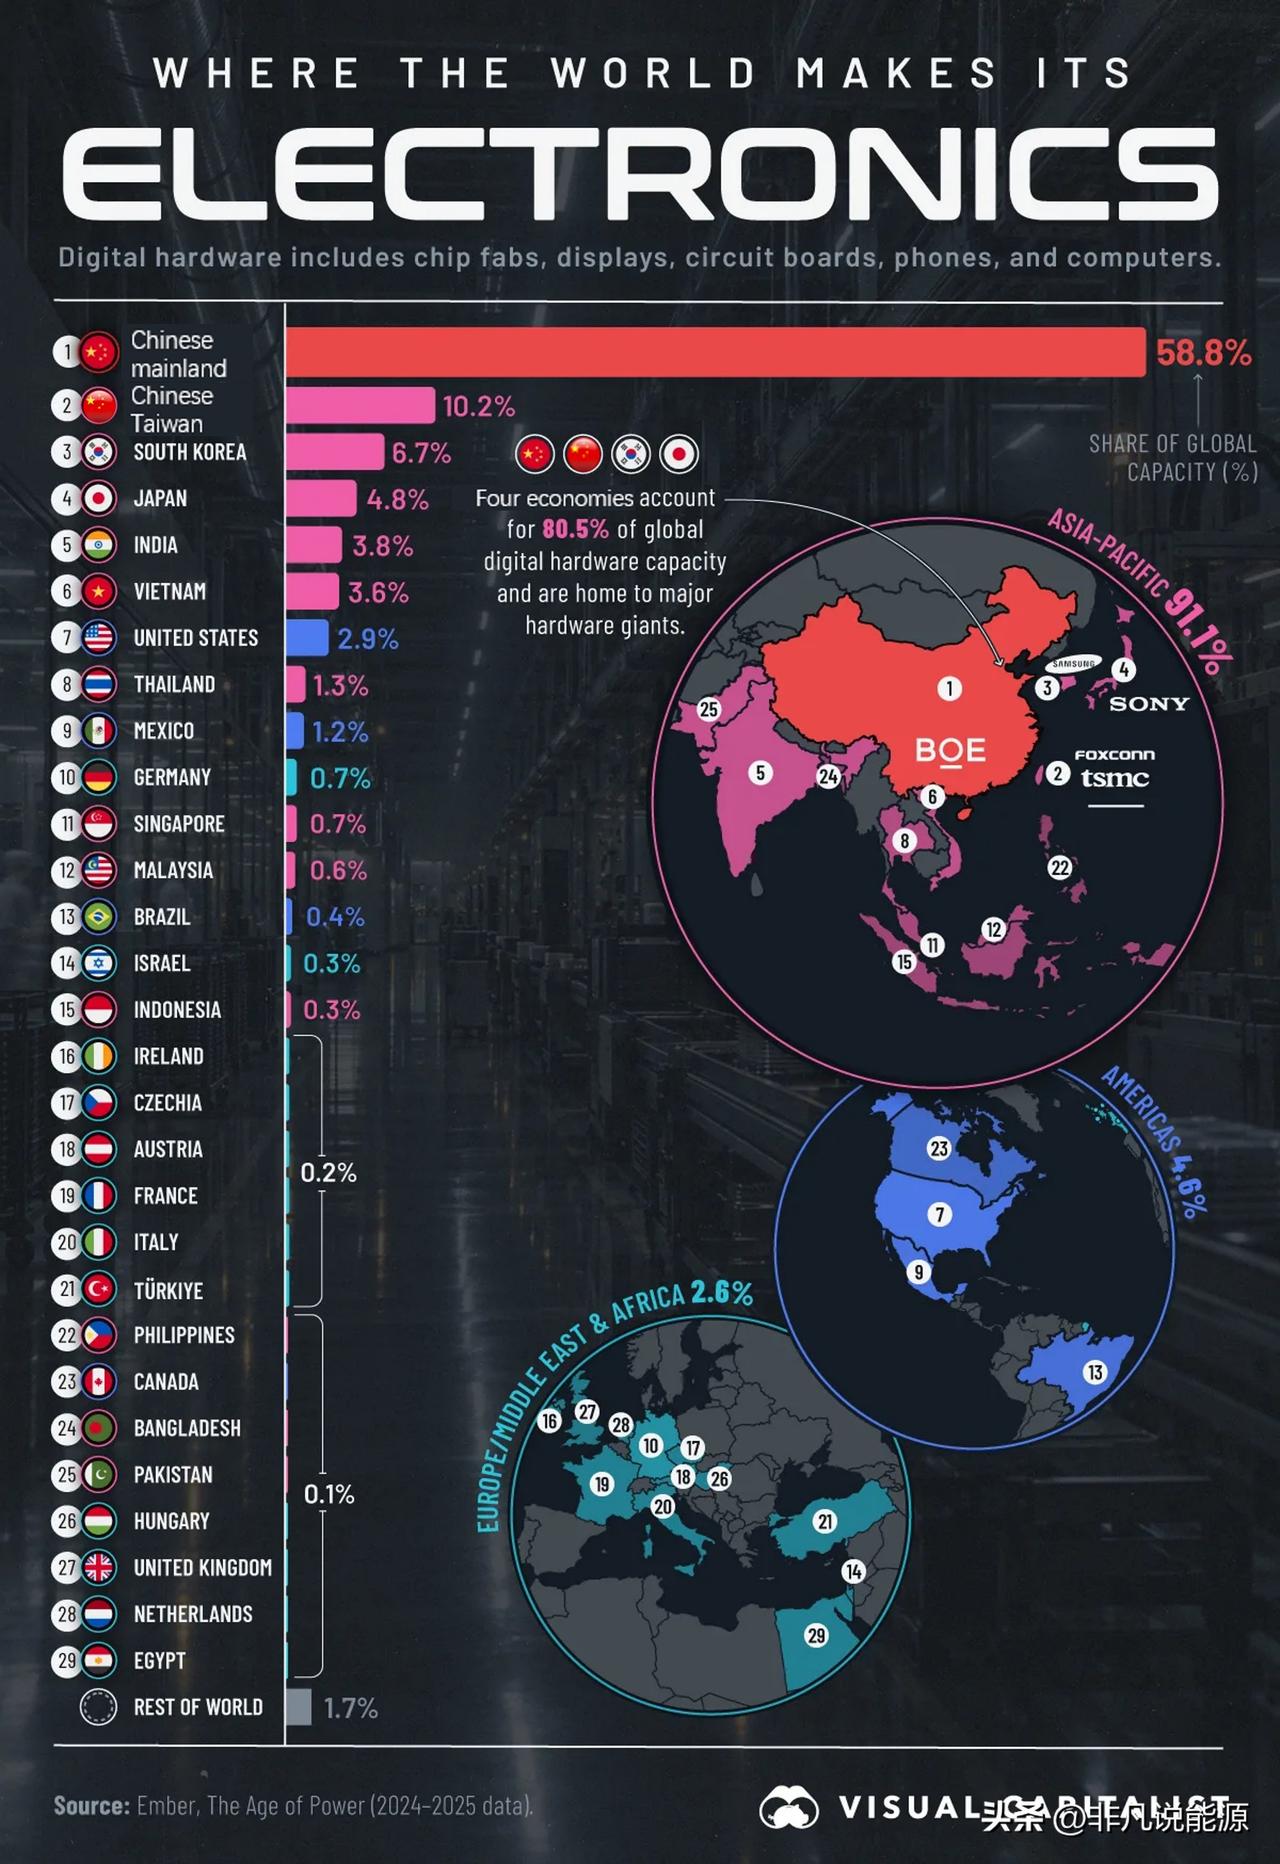
一图读懂全球电子硬件产地分布,中国大陆领跑全球电子制造业
中国大陆在全球电子制造领域占据主导地位,全球数字硬件产能的 58.8% 来自中国大陆。
放眼更广范围,东亚处于全球科技供应链的核心位置,产品覆盖半导体芯片、显示屏、电路板、智能手机与计算机等各类产品。
这张图表按照各经济体数字硬件全球产能占比进行排名,并标注了主要制造中心的头部电子企业。本可视化图表的数据由恩伯(Ember)提供,统计时段为 2024–2025 年。
—— 中国大陆领跑全球电子制造业
仅中国大陆一地,就占据了全球近五分之三的数字硬件产能。本地制造生态覆盖智能手机、电脑、显示屏、印制电路板以及其他各类电子元器件。
中国大陆58.8% 的产能占比,几乎是榜单第二名中国台湾地区(10.2%)的六倍。中国大陆的产能占比甚至超过榜单其余所有经济体之和。
中国大陆还通过一份聚焦半导体、人工智能及其他战略技术的新一轮五年规划,持续巩固自身电子产业优势。该规划着力推动集成电路全产业链(含芯片)技术突破,中国正致力于降低对西方技术的依赖。
规划目标到 2030 年,相关产业营业收入突破 30 万亿元人民币(约合 4.5 万亿美元)。
——四大经济体合计产能占比超 80%
中国台湾地区、韩国、日本合计贡献全球 21.7% 的产能,中国大陆、中国台湾、韩国、日本等四大领先经济体合计占比达到 80.5%。
各经济体在科技供应链中各有重要定位:中国台湾地区是半导体制造与电子组装核心枢纽;韩国拥有规模庞大的半导体和显示面板产能;日本电子工业根基深厚。
这些经济体共同构筑起紧密的区域供应链,覆盖芯片制造、元器件、显示屏到终端电子产品。总部位于这些市场的龙头企业包括台积电(TSMC)、富士康(Foxconn)、三星(Samsung)、京东方、TCL 科技、联想、立讯精密、中芯国际与索尼(Sony)。
——印度与东南亚成为新兴制造中心
在东亚四大领先经济体之外,印度以 3.8% 的全球产能位列第五,略高于越南的 3.6%;美国紧随其后,占比 2.9%。
多个东南亚经济体也登上榜单:泰国占 1.3%、新加坡 0.7%、马来西亚 0.6%、印度尼西亚 0.3%。
作为对比,榜单中欧洲产能最高的德国,占比仅 0.7%。
—— 美国加大投入重建芯片制造产能
尽管全球电子制造大多集中在亚洲,美国依旧是半导体设计与创新领域的重要力量。据半导体行业协会(Semiconductor Industry Association)数据,2025 年总部位于美国的企业占据全球半导体销售额的 53.4%。
与此同时,半导体企业正大规模投资,在美国扩充实体生产能力。
自 2020 年起,半导体企业已宣布在美国落地 160 个项目,私营领域总投资额超 7700 亿美元,覆盖芯片制造、先进封装、材料、生产设备以及研发领域。