他把机器人卖了两亿美元,自己的公司市值只剩400万
贾跃亭又上了一次热搜。这次不是因为车,是因为一个能塞进背包的小机器人,和一份2亿美元的协议。
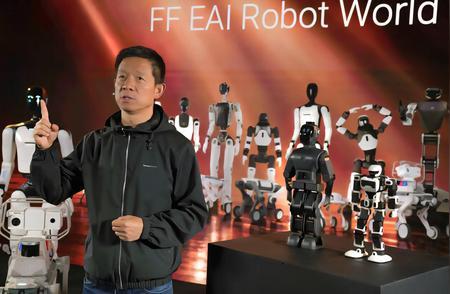
数字很漂亮。10月12日签约,10月14日他发视频宣布,FFR以每股2.246美元、比前一天溢价55%的价格,用全股票方式买下FFAI全部机器人资产和业务,作价约2亿美元。FFAI留下65.7%的股份,锁定18个月。他说,FFR会是美股"四核全智"人形和仿生机器人第一股,五年内行业前三。10月16日,新品FF Nova发布,2490美元,全美第一款2500美元以下的入门级人形机器人。他对着镜头说,这是把物理AI实验室装进背包。
四天之后,市场给了回答。10月19日美股收盘,FFAI跌16.59%,报0.675美元,总市值403万美元,折合人民币不到2900万。今年以来跌了99.5%。
这两个数字摆在一起,是整件事里最诚实的一句话:他给机器人业务开价2亿美元,市场给他整个公司开价400万。
先看他手里有什么。截至9月底,机器人累计销售及出货817台,9月单月265台,二季度平均毛利率超过30%,累计营收152万美元。管理层给的预测是2026年营收710万,2027年4517万,2030年累计19.8亿美元,五年销量超13万台。文件里还专门加了一句:上述预测尚未被FFR采纳为业绩指引。
817台,152万美元营收,撑起2亿美元估值。这个倍数在眼下的机器人赛道不算最疯,但放在FFAI身上,市场明显不认。按2亿算,FFAI手里那65.7%的股权值1.31亿美元,可它自己的市值只有403万。市场不是算不出这道题,是不相信分子。
再看买方。FFR的前身叫AIxCrypto Holdings,一家做加密货币和Web3的纳斯达克壳公司,这次交易后改头换面,成了"人形机器人第一股"。贾跃亭强调,交割后FFR几乎没有负债,三张表更干净。这话没错,一家刚搭起来的机器人公司当然没有负债,它有的是订单、口碑和现金流的问号。
舆论照例撕成两半。雷科技说得很直:换赛道不换套路,新瓶装旧酒,消费者的信任是有额度的。齐鲁晚报的评论温和些,说这个赛道站满"一群顶着绝望往前奔的人",贾跃亭"绝望过,狂奔着"。网上另一拨声音更扎心:核心部件来自中国供应链,贴上"美国制造"翻倍卖,本质是出口转内销。
有意思的是,这两种说法都对。2490美元确实把入门门槛砍下来了,美国同类产品此前基本在几千到上万美元。但价格能打下来靠的不是技术突破,是采购单。这事本身不丢人,全球硬件行业都这么干,丢人的是把它讲成"百年一遇的产业机会"。
普通人在这场戏里不必急着站队,倒该学会看三样东西。
第一看复购。教育机器人卖给学区,第一年靠关系,第二年靠口碑,817台里有多少是续单,比总数重要。第二看毛利守不守得住。30%在硬件里不算高,一旦为冲量降价,这个数字会立刻塌。第三看现金流什么时候转正。他自己说的是2028年第三季度,也就是还要再融1.5亿美元,这是所有预测里最该被盯着的一条。
还有一层更实在的:如果FF的机器人真的大量用中国供应链,那这轮风口里最赚钱的可能不是讲故事的人,是给故事供货的人。减速器、灵巧手、激光雷达、电池,这些环节的订单是实的,估值是虚的,中间隔着一条河。
至于"下周回国"那四个字,十二年过去了,还是那四个字。
一个53岁的人,把公司做到市值400万美元,还在开发布会,还在画五年后的图。你可以说他执着,也可以说他顽固。但有一件事得承认,他每次都能在最合适的时间找到最热的风口,然后把最后一点信任透支出去。
这一次,你还会给吗?
贾跃亭 法拉第未来 人形机器人 FFAI