菲律宾能松口气,全球也跟着沾光。
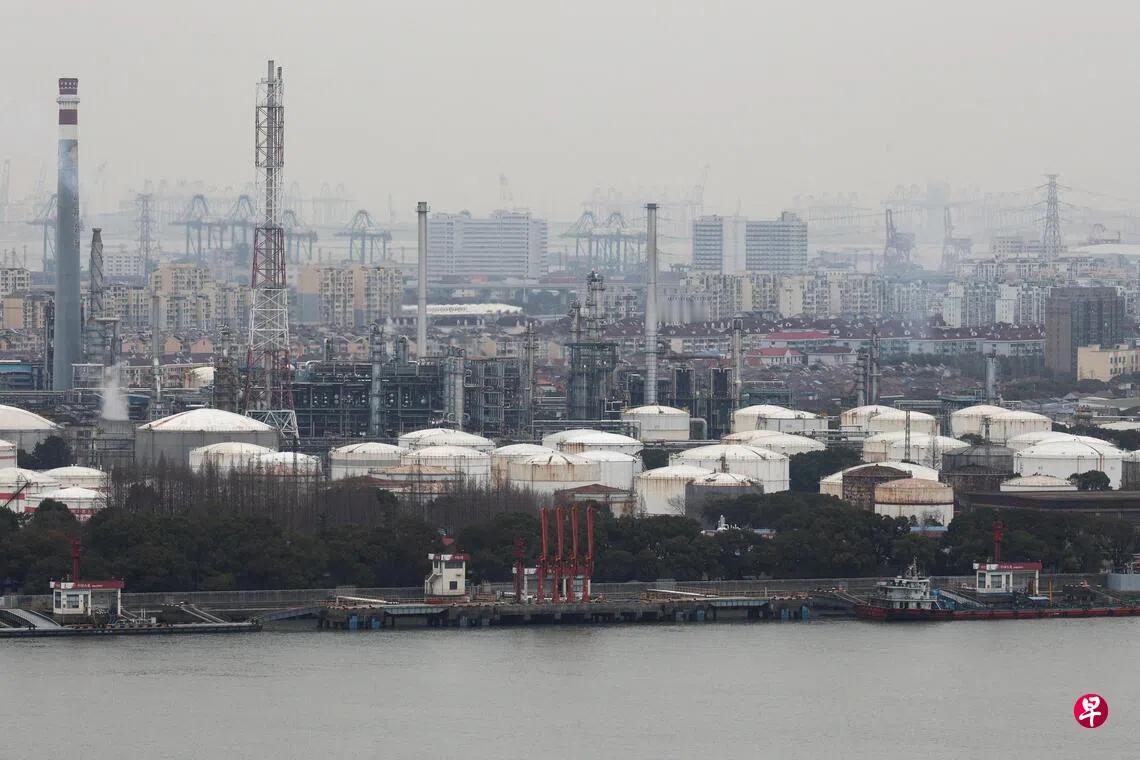
海关10月18日晒出9月数据,中国成品油出口量到了716万吨,环比8月涨了19%。这意思就是中国油往外卖得更多了
中国9月成品油出口冲到716万吨,环比涨19%,同比猛增近40%,柴油出口直接创下三年多新高。
全球柴油正缺得冒烟,菲律宾库存只剩54天,中国炼厂的油轮却一艘接一艘往东南亚开。
有人阴阳怪气说这是“特殊照顾菲律宾”,我的判断很干脆:这是中国先把自己的油箱加满,再把富余产能卖出去的正常买卖。
菲律宾刚好在边上,刚好缺油,刚好接上了。
结果就是菲律宾没断供,东南亚油价没被炒飞,全球用油成本少挨了一刀。
全球成品油市场现在是什么局面?中东战事没完没了,俄罗斯炼油设施被反复袭击,炼油能力掉到二十多年最低点,柴油出口近乎停摆。
国际能源署10月的报告把话说得很直白:全球柴油供应紧张不是这个冬天的事,要一直拖到2027年。
中东大约每天200万桶的炼油产能趴在停产状态,俄罗斯那边还在继续掉。
柴油裂解价差——也就是炼一桶油能赚多少——常态是每桶十几二十美元,今年硬生生被拉到了每桶一百美元以上,新加坡柴油批发价一度突破200美元一桶。
这不是普通的涨价,这是恐慌在定价。
东南亚就是这场柴油风暴里最脆的那一块。
菲律宾全国像样的炼油厂就一座,佩特龙在巴丹省的那家,撑死满足国内三四成用油需求,剩下六成多全指望着进口。
国际能源署给各国画的安全线是90天库存,菲律宾账面上只有54天,而且这54天是把炼厂罐里、进口商仓里、加油站底罐里、海上在途的货全加在一起算的,真正能随时拉出来应急的几乎为零。
柴油进口将近三成来自中国,从华南港口拉一船油到马尼拉,海程短、运费低、交货稳,这个地理优势不是谁想替就能替的。
10月配额的风声一放出来,马尼拉加油站前排队的车拐了好几条街,吉普尼司机凌晨四点就去抢油,恐慌比油荒先到。
中国这个时候在干什么?
9月716万吨出口放出去,柴油185万吨,同比暴增262%,创2023年2月以来最高。
汽油、柴油、航空煤油合计441万吨,比2025年月均300万吨硬生生多出一大截。
这些数字背后是一条很清楚的逻辑线:国内炼厂开工稳着,国内加油站没排长队,柴油批发价没异常跳动,底仓是稳的,然后才把多出来的产能往外放。
今年3月中东刚开打那阵,中国收紧过出口保国内,7月库存回补后放开,10月初短暂卡了一下又迅速恢复,批了大约370万吨出口额度。
阀门拧大拧小,看的是国内供需的仪表盘,不是看谁在南海说了什么话。
我的判断是,这件事最值得掰开说的,恰恰是那些人不愿意承认的部分:中国稳定出口,客观上把东南亚的恐慌性涨价摁住了。
如果中国也学某些国家那样动不动就喊出口限制,菲律宾的54天库存会以肉眼可见的速度往下掉,柴油裂解价差会从75美元一桶继续往上窜,恐慌传导回来,中国自己的进口成本也得跟着抬。
稳住出口,菲律宾加到油,东南亚市场少一轮炒作,中国炼厂赚到该赚的利润,这笔账怎么算都不亏。
但前提始终是那条底线:先保国内,再卖富余。国内要是紧了,阀门该收就收,3月收过,10月也收过,收完再放,节奏在自己手里。
菲律宾有些人一边在海上较劲,一边看着中国油轮靠港卸柴油,心里别扭不别扭是他们的事。
能源安全不看情绪看现实,油箱空了拿口号填不进去。中国没有因为几句不中听的话就把油轮调头,也没有因为谁喊得响就多开小灶。
该做生意做生意,该守底线守底线,一码归一码。那些想把716万吨出口往“政治让步”上引的人,要么不懂贸易,要么装不懂。
油轮不会因为吵架停航,炼厂不会因为嘴硬停工,中国把富余产能卖出去,东南亚老百姓少掏点油钱,这才是实打实的东西。