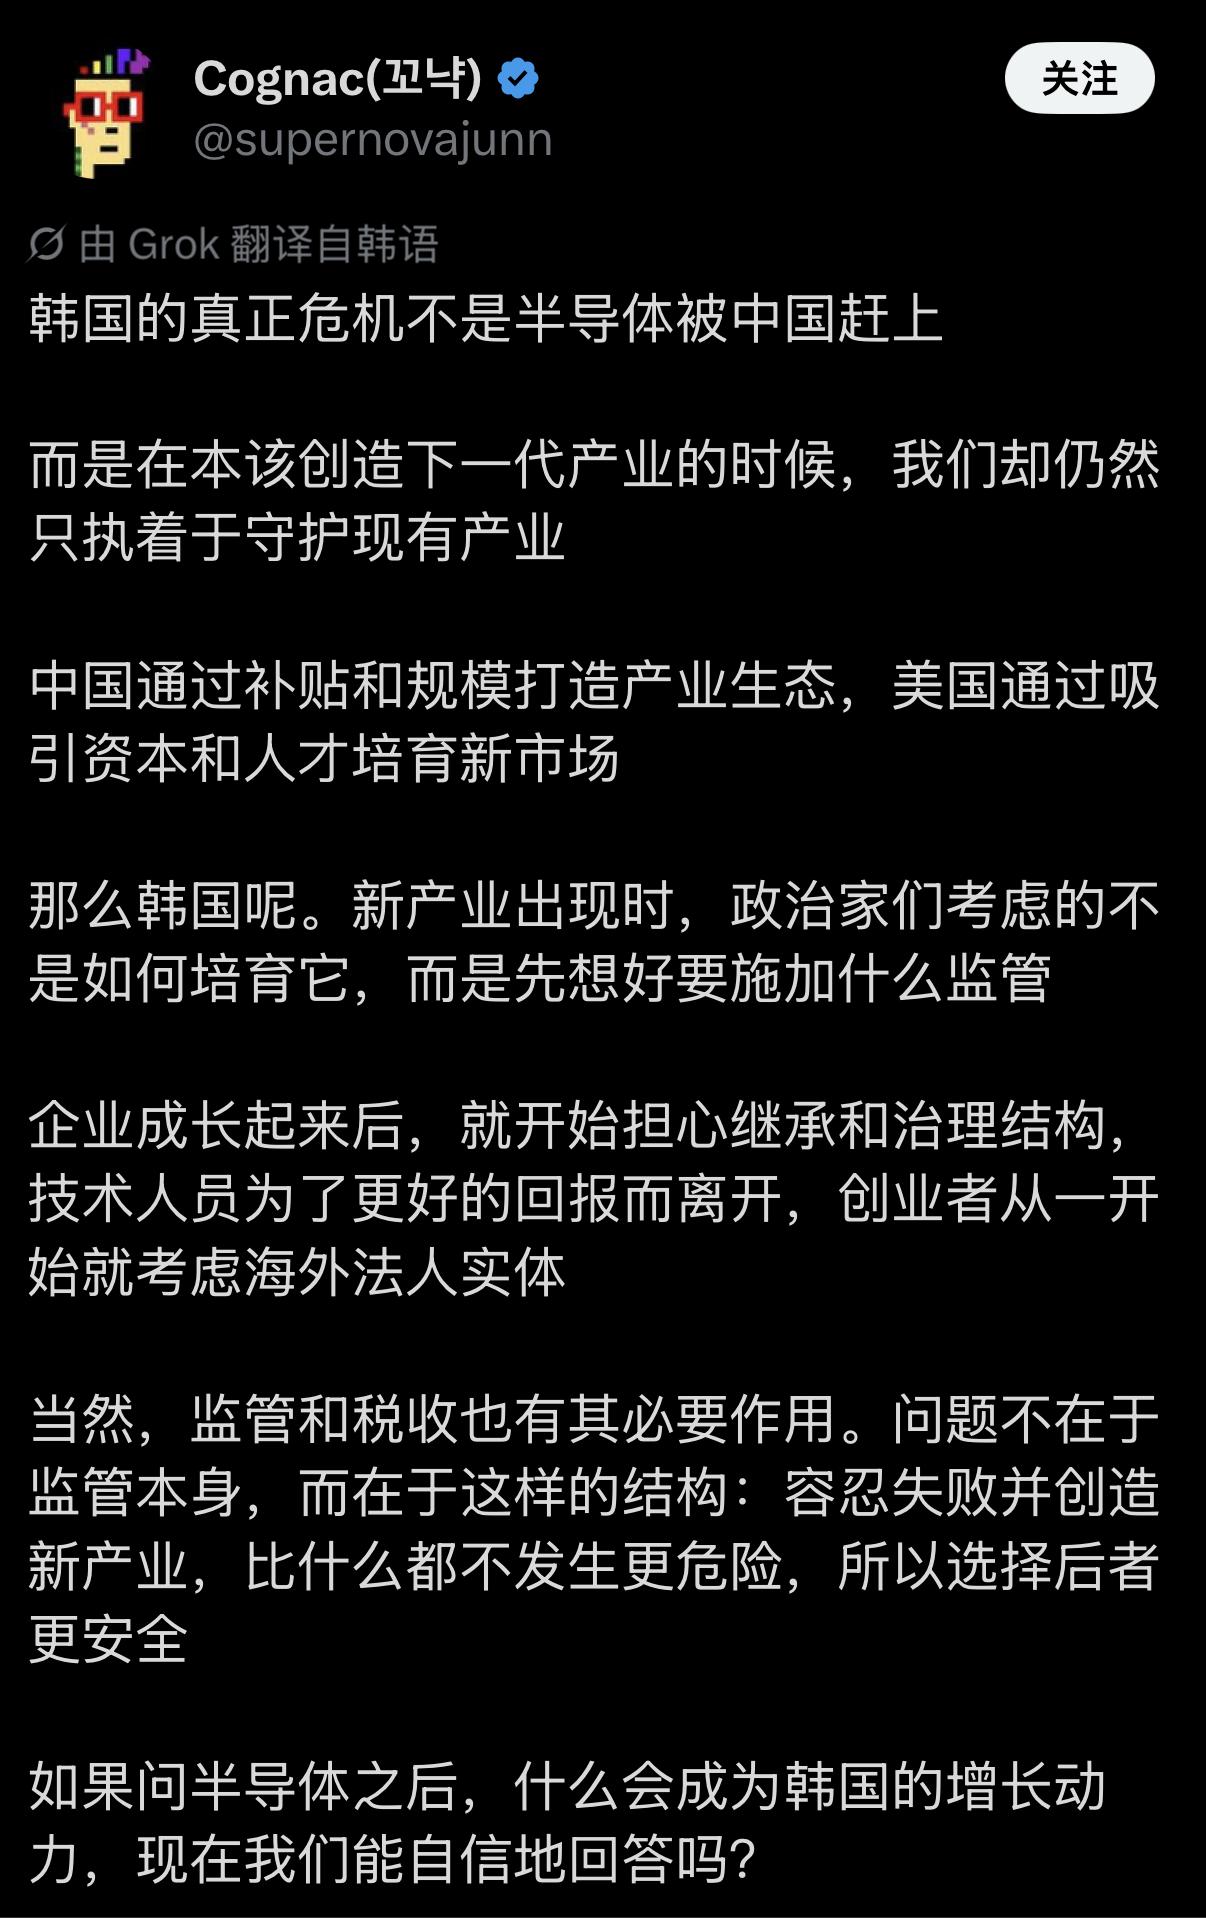
韩国真正的危机,根本不是半导体产业正在被中国狂追,而是下一代接棒的产业,至今连胎动都没有。
最近在X平台上,一位韩国技术老哥发了一段特别刺骨的剖析,直接把韩国产业的底裤给扒了下来。
在他看来,外界天天炒作“中国半导体什么时候赶超韩国”,完全是看错了病灶。
把这个问题放到韩国的出口账本上,反差就出来了:眼下最热闹的地方,恰恰藏着最让人不安的隐患。
2025年,韩国出口总额达到7097亿美元,创下历史新高。其中,半导体出口1734亿美元,同比增长22.2%,差不多每出口四美元商品,就有一美元来自芯片。
到了2026年上半年,这种集中进一步加深。韩国出口总额4967亿美元,半导体就占了1924亿美元,接近四成。仅仅半年,芯片出口已经超过上一年全年。
这样的成绩当然值得高兴。但一个国家越来越靠同一种商品赚钱,也意味着它的日子越来越受这一种商品影响。
人工智能热潮来了,数据中心抢着采购,存储芯片涨价,韩国工厂跟着忙起来。可一旦客户放慢采购、库存增加,压力就会沿着订单传到设备投资、供应商和就业。
真正需要追问的是:趁着现在赚钱,韩国有没有把下一条增长道路铺好?
很多人会想到电池。韩国有LG新能源、三星SDI、SK On,既有技术,也有海外工厂,看起来很像能够接棒的选手。
但电池这条赛道,韩国同样面临中国企业的竞争。欧洲消费者越来越看重电动车的价格,带动成本较低的中国电池扩大销售。韩国企业在美国市场仍有优势,却很难仅靠一个市场,就保证全球生意稳稳增长。
这就出现了一个难题:新产业即使做起来,也可能很快遇到与老产业相似的价格竞争和市场争夺。
再看生物医药,情况又有所不同。2026年前三季度,韩国生物药出口初步达到66亿美元,同比增长15.8%,创同期新高。为国际药企提供研发生产服务,以及生物类似药的需求增长,正在带来订单。
这些业务确实在长大。但从几十亿美元走到能够分担芯片出口风险,需要的是持续多年扩大市场、培育企业,不能靠一次增长就宣布接棒成功。
一家新药企业有了好产品,和一个国家形成能长期赚钱、持续创造岗位的产业,中间还隔着临床试验、审批、生产、销售和资金周转。
问题于是从“选什么产业”,落到了“谁来把产业养大”。
韩国经济有一个明显的落差:大企业能够站到世界竞争的前排,许多中小企业却还在为提高效率、留住人才发愁。
在2024年的比较中,韩国中小企业劳动生产率大约只有大企业的三分之一,其他经合组织国家通常在一半左右。说白了,同样投入劳动,大企业和小企业创造价值的能力,差得太远。
这种差距会影响年轻人的选择。大企业工资和保障更好,年轻人自然愿意争取进去;小企业待遇较弱,就更难招到帮助自己升级的人。
人才进不来,技术改造更慢;效率上不去,工资又难提高。这一圈转下来,新企业想从小苗长成大树,就更费劲。
韩国也一直在扶持中小企业。仅2023年,相关支持项目就有1646项。但项目数量多,不等于企业成长快。
如果扶持过分看企业有多少员工、营业额多大,却没有充分看重技术创新,就容易把钱用在维持现状上。真正值得扶一把的企业,应该有机会靠新技术打开市场,而不只是多撑几年。
这才是接棒问题最深的一层:下一代产业,往往要从今天不起眼的小公司里长出来。只让现有巨头继续变强,还不足以保证未来不断有新力量出现。
韩国政府已经开始为更远的未来布局。2026年8月,七大未来增长领域被摆上桌面,包括小型模块化反应堆、核聚变、可再生能源、量子、航空航天、尖端生物,以及材料和零部件等。
方向列出来了,接下来才是真正的考验。实验室里的突破,怎样变成客户愿意付钱的产品?新公司能不能拿到资金、招到人才?第一批订单从哪里来?失败一次之后,还有没有重新起步的机会?
这些环节接不起来,再漂亮的产业规划,也很难变成出口账本里的收入。
因此,讨论韩国的危机,光盯着中国芯片追到哪一步,还不够深入。竞争对手会带来压力,产业过度集中、企业之间差距过大、新技术难以长成新生意,同样会消耗未来。
韩国眼下的芯片繁荣,提供了一段宝贵的培育时间。最值得观察的,是今天赚到的钱,有多少变成了新企业的研发、新产品的订单,以及年轻人愿意留下来的工作。
等到旧产业遇冷,才着急寻找接棒者,往往就晚了。产业接力最难的,从来不是喊出下一个热门名字,而是在上一棒还能跑的时候,让下一棒真正跑起来。