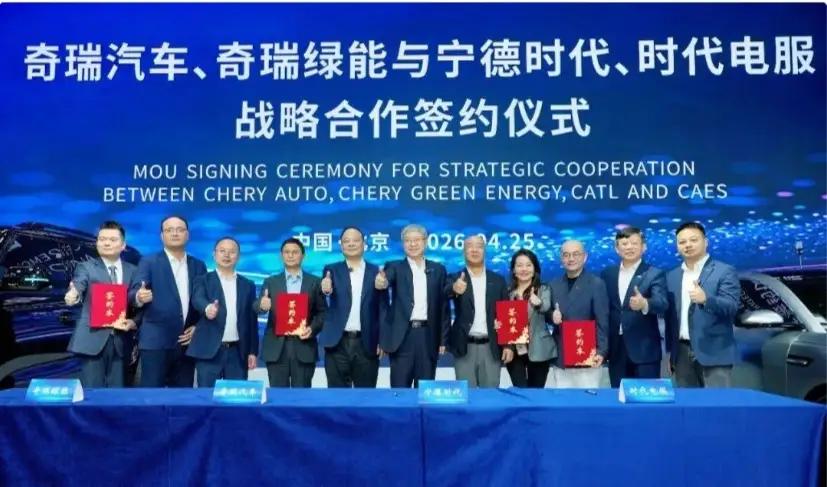
10月20日,宁德时代奇瑞(芜湖)新能源科技有限公司正式落地,注册资本10亿元。加上今年2月已经在合肥落子的20亿合资公司,短短八个月,两家巨头在安徽砸下了30亿真金白银,把“合肥+芜湖”的双基地布局钉死在了棋盘上。
有人说,这不就是又一个合资建厂吗?格局小了。
如果你只看到“建厂”,你就错过了这场合作里最狠的一层逻辑。奇瑞,恰恰是那个嘴上说着“电池要自己造”、手上却在和宁德时代越绑越紧的人。
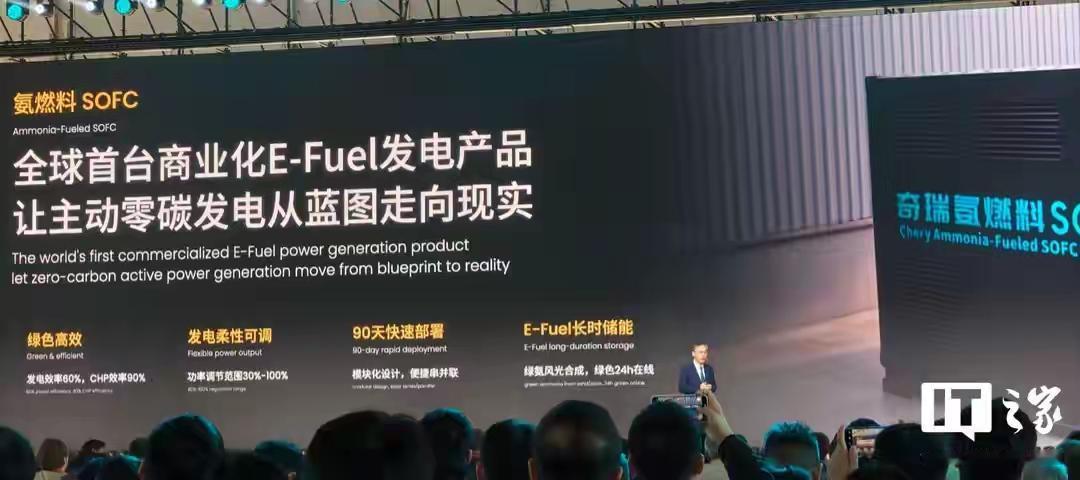
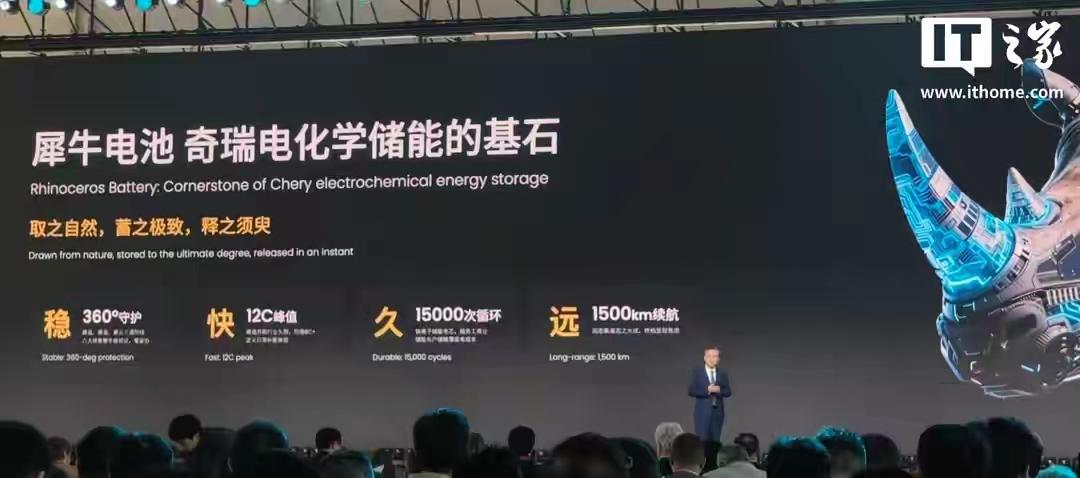
就在今年,奇瑞的“犀牛电池”自产电芯基地已经达产,22GWh的配套能力摆在那里;鲲鹏电池的计划也指向2027年的大规模投产。按照行业里流行的叙事,车企“去宁化”才是政治正确,比亚迪垂直整合的模板摆在那里,谁不想把命脉攥在自己手里?
可奇瑞偏不。它一边自己造电芯,一边把30亿砸进和宁德时代的合资公司里。这不叫矛盾,这叫清醒。
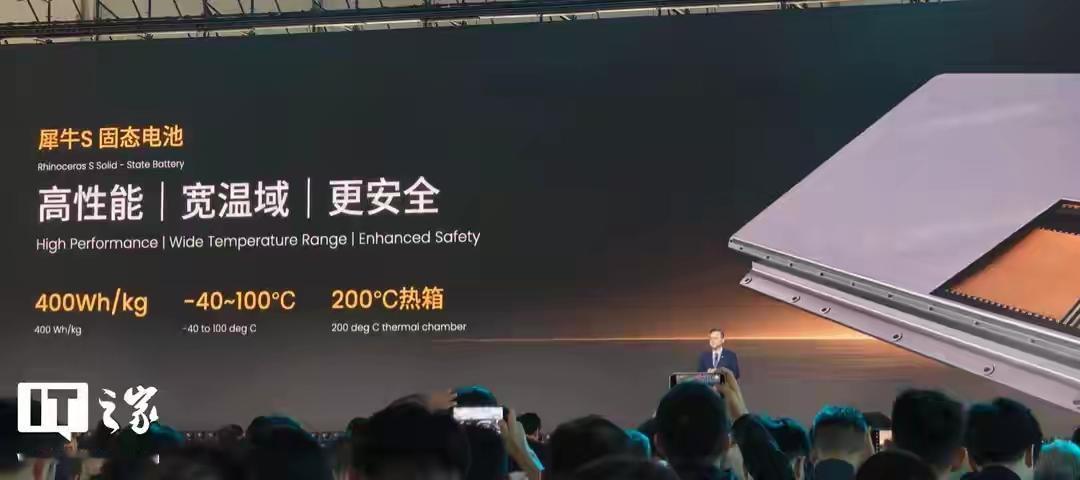
因为奇瑞比谁都清楚:自研电池是“保底”,但高端车型的爆款窗口,等不起。前三季度,奇瑞新能源卖了85.9万辆,杀进全球前五,出口155.1万辆,继续坐稳中国汽车出口的头把交椅。星途星纪元ET上首搭的宁德时代神行超充电池,是奇瑞冲高的关键牌;双方联合推进的半固态电池,目标能量密度突破300Wh/kg,要首发在iCAR V23高性能版上。这些技术节奏,自研产线跟得上吗?跟得上,但等不起。
再看宁德时代这一侧,画面更有意思。全球市占率39.4%,国内乘用车装车份额逼近47%,龙头地位没有任何松动的迹象。但它比谁都明白,车企“去宁化”的浪潮是真的。吉利在挖人建固态电池实验室,广汽的全固态中试线已经跑通,比亚迪更不用说了,从来就没依赖过它。二线电池厂在身后咬着不放,大客户们一个接一个地铺自研后路。在这个节骨眼上,奇瑞递过来的不是一份采购合同,而是一份股权层面的“投名状” :30亿合资、深度绑定、技术共研、产能共建。
这才是成年人世界里最真实的关系:嘴上都在谈独立,身体却在找那个最离不开的人。
奇瑞需要宁德时代的技术迭代速度来守住新能源全球前五的位子,宁德时代需要奇瑞这个确定性的大客户来对冲“被架空”的焦虑。谁也不依附谁,但谁也不敢轻易翻脸。合资公司的股权结构里,写满的不是信任,是彼此掂量过后的“离不开”。
行业越卷,绑定越深。价格战打到今天,单纯拼谁更便宜已经杀不出血路了,供应链的深度整合才是下一道护城河。这30亿,买的不是产能,是一张在风高浪急的市场里互为人质的船票。
你觉得,下一个被迫“深度绑定”的,会是谁?评论区聊聊。