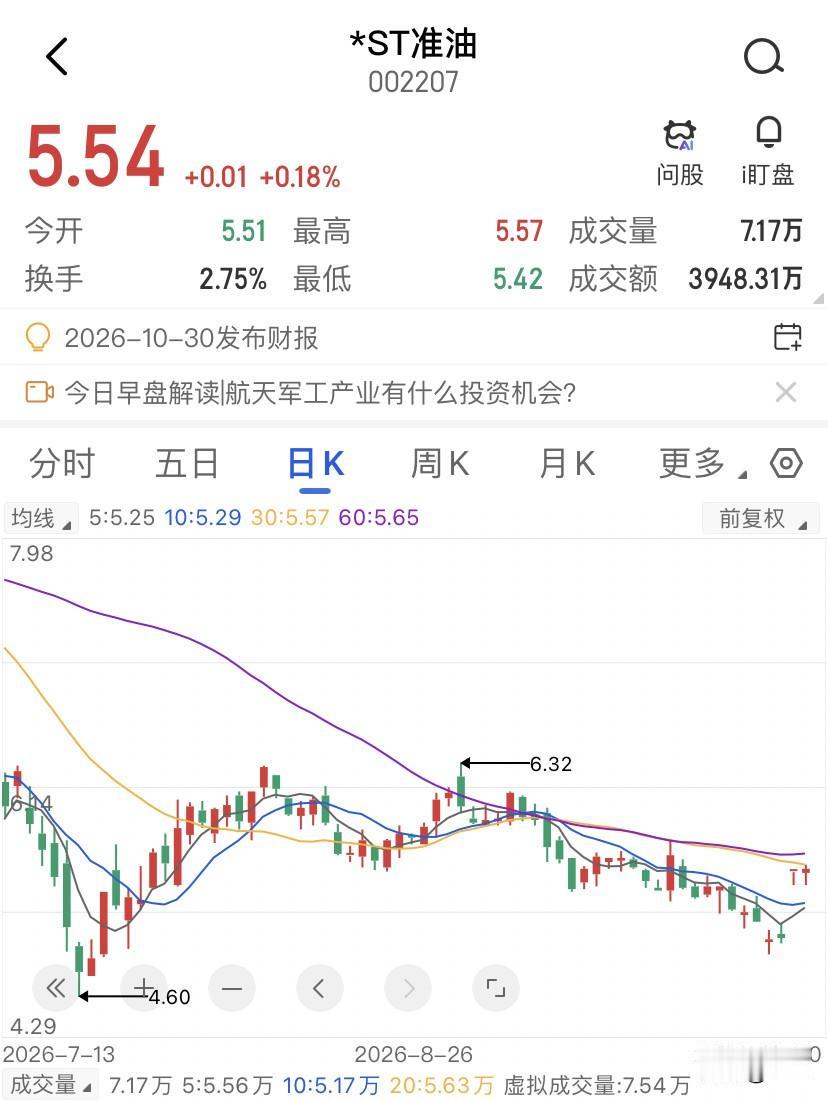
无偿赠与*ST准油6000万现金,买的是时间,不是它的营收。*ST准油昨天的涨停,封单不算夸张,2.3万手左右,但封得挺干脆。一个被*ST的油服股,大股东一纸无偿赠与公告,价格从5块附近直接顶到5.53,今天的早盘在5.5上下晃荡,成交量没有继续放大,换手率也就一个多百分点。
你有没有发现,这种走法不像那种资金蜂拥往里冲的涨停,更像是一部分人先把保壳信号这口气先给抢进去,另一部分的人呢却还在门口犹豫着。
10月16日公告出来之前,*ST准油的价格在5块附近趴了一段,日K上没什么像样的攻击形态,属于典型的事件前沉默。10月19日一根涨停把前面小平台的筹码一把拎起来,但问题在于,涨停当天的主动卖出大单量是明显高于主动买入大单量的,同花顺口径下差了将近一百万股的级别。
这说明有人在借利好兑现,而且兑现得不算小。5.5块上方那个位置,往上看是前期震荡区间的上沿,往下看5块附近是公告前的筹码密集带。这个位置之所以值得留意,不是因为5.53或者5.44块有什么神奇,而是因为利好涨停之后,如果两三个交易日内守不住涨停价附近,说明抢信号的钱比信逻辑的钱跑得快。
那大股东真金白银掏6000万,这事到底该怎么看?
大股东克拉玛依城投这6000万,条款写得清清楚楚,无偿、不可撤销、不附义务,直接计入资本公积。狠不狠?确实狠,国资股东拿真金白银给上市公司填坑,姿态算是给足了吧。但你细想,这笔钱在财务上解决的是什么?是净资产,是净利润的账面压力啊。
半年报里净资产只剩859万,经营现金流上半年净流出6496万,这6000万进来,净资产瞬间厚了,报表也好看了。可*ST准油头上那顶帽子的核心触发条件,从来不是净利润亏不亏,而是扣除后营业收入能不能站上3亿。25年就是卡在2.95亿,差一口气,才被摁下去的。你给再多钱,只要营收端不达标,该退的不是还退吗。
那*ST准油的营收有没有戏?半年报1.57亿,如果简单拿半年乘个二,确实摸得到3个亿的边。但简单年化这四个字在油服这个行当里是要打问号的。25年全年2.97亿的盘子,上半年只干了1.22亿,下半年干了1.75亿,说明这家公司的收入节奏本来就有后重前轻的特点。
今年上半年基数抬到了1.57个亿,下半年同比不需要多猛,只要稳住去年的季节性强度,理论上扣非营收是能往3个亿靠的。可你注意,退市规则看的是“扣除后”的营收,那些跟主业无关的、或者明显缺乏商业实质的收入,是要被剔掉的。
大股东给的钱计入资本公积,压根是不进营收的,这一点不会帮到3个亿的线。真正能帮上忙的,只能是油田技术服务这条主线的结算节奏,以及下半年生产旺季里甲方的工作量释放。
所以这6000万的作用,是把净资产为负和净利润连续亏损这两条最容易引爆的引线先给你摁住了,给公司争取了一个完整的2026财年去把营收做上来。这个信号的意义远远大于财务意义。
这是大股东在告诉市场,我不打算让它退。但不打算让它退和它靠自己就能不退,中间就得看主业能不能在四季度把收入确认出来。如果三季报出来,营收累计增速还能维持在20%以上,那全年摸3个亿的故事就还能往下搞。如果三季度单季收入环比走平甚至掉下来,那光靠大股东塞钱,是塞不出一个可持续的上市地位的。