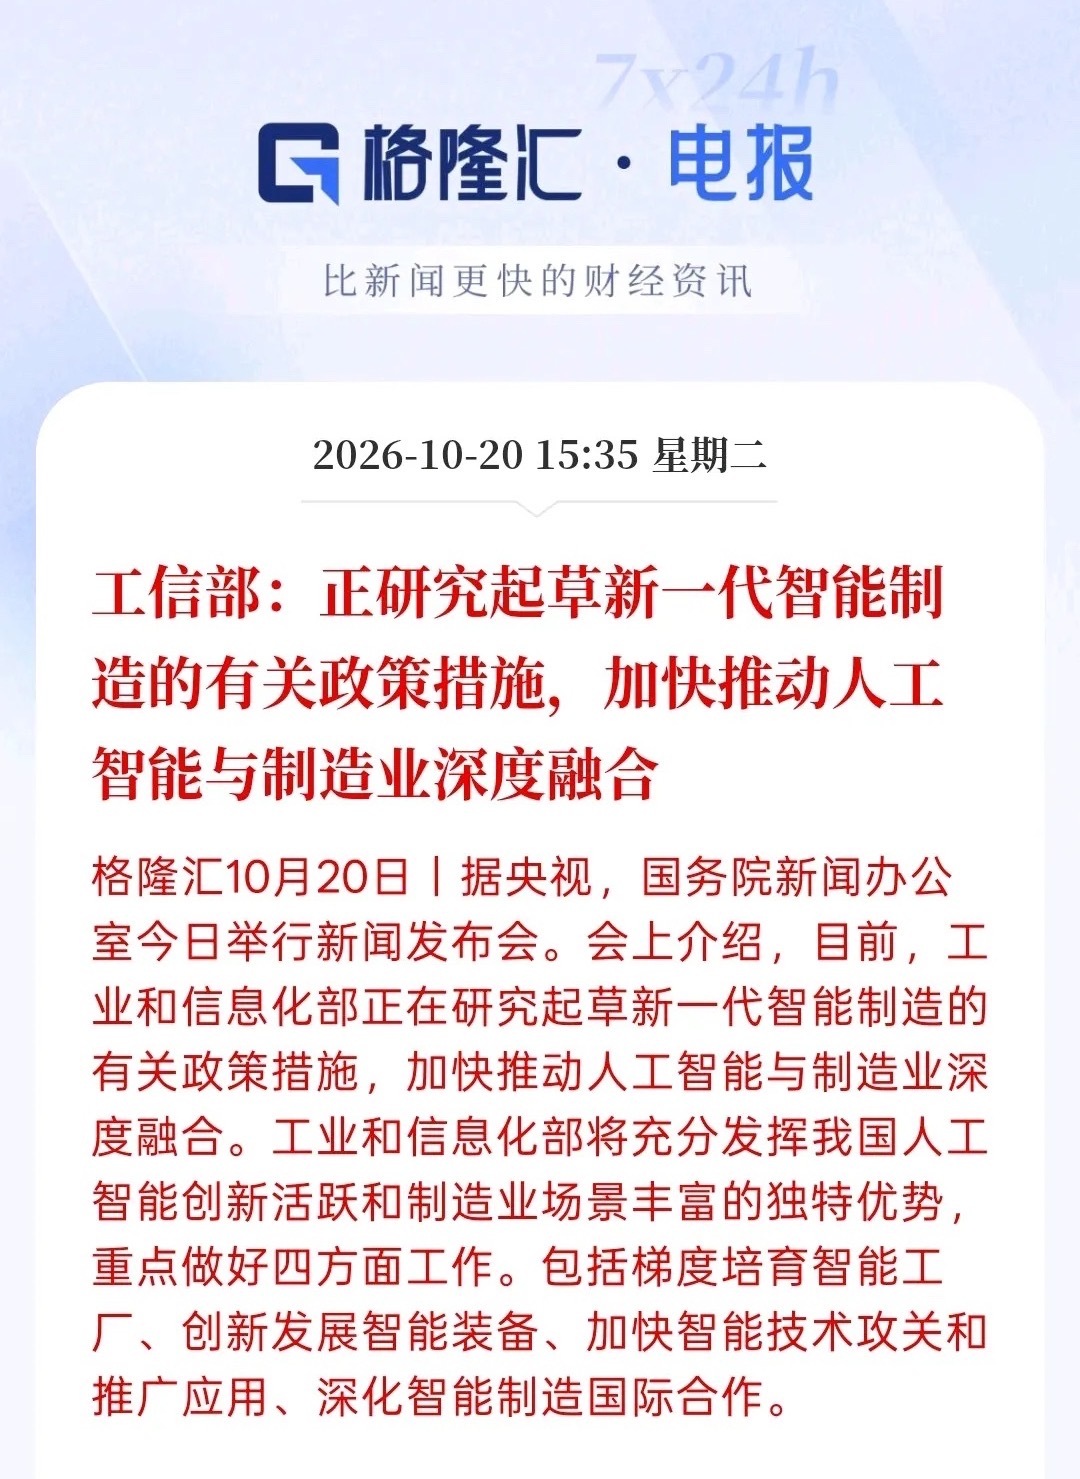
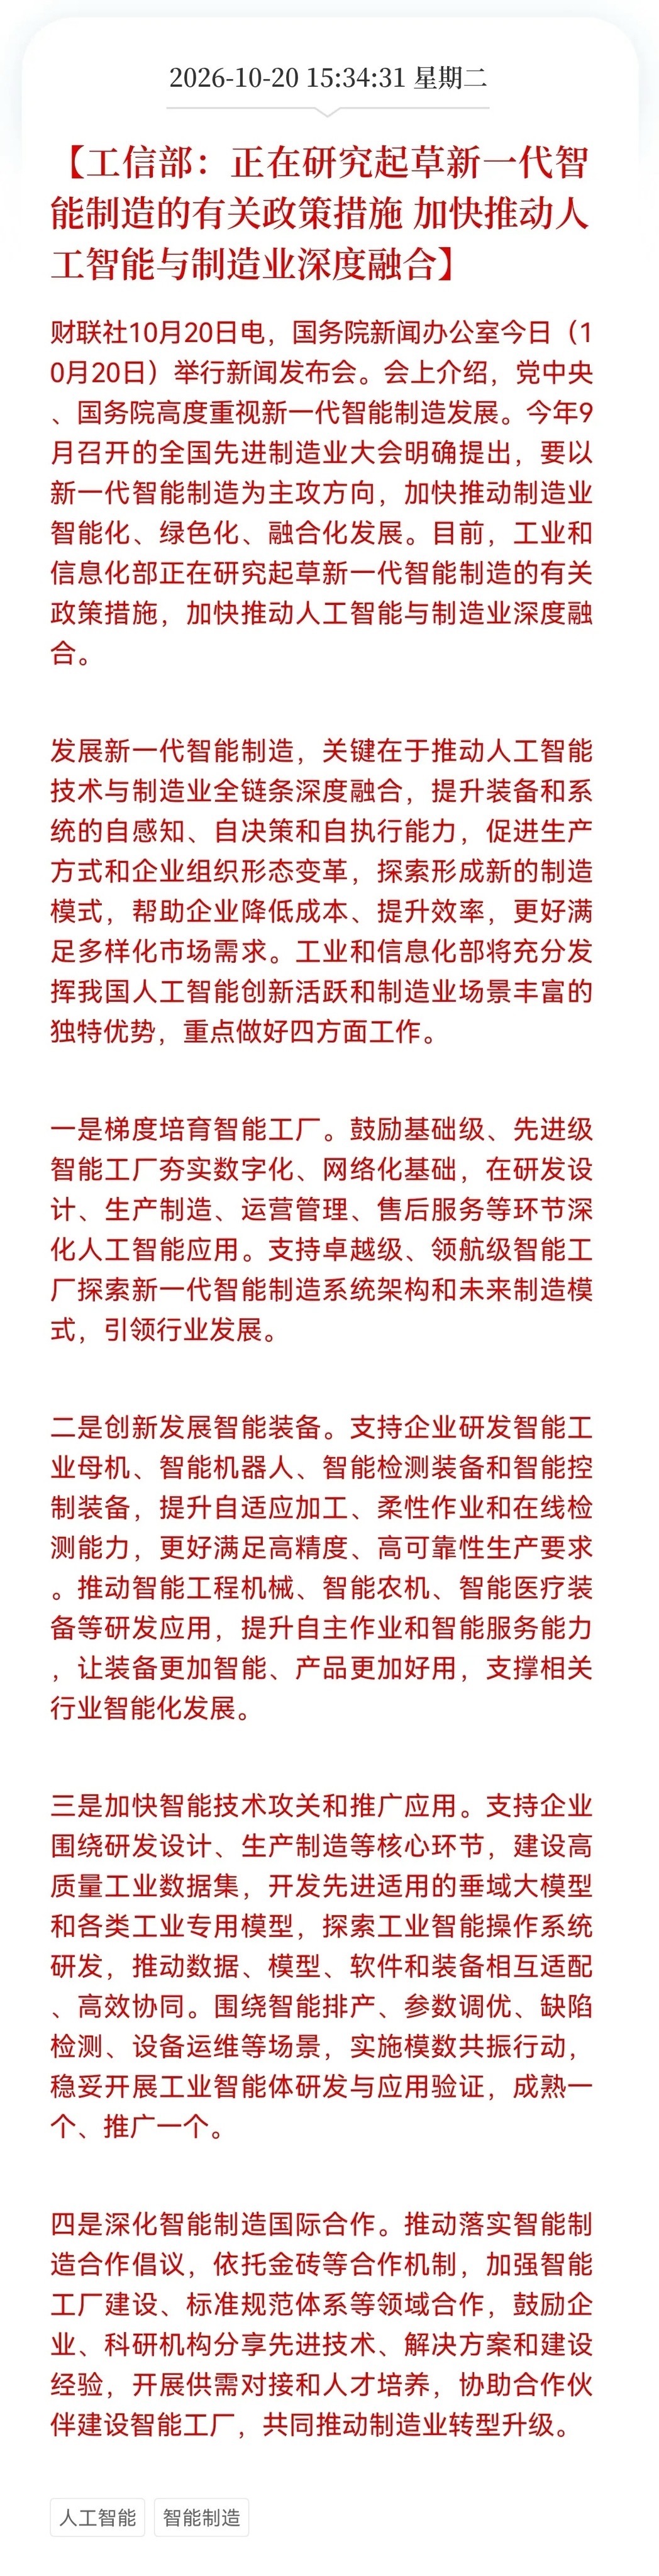
利好消息,工信部:正在研究起草新一代智能制造的有关政策措施加快推动人工智能与制造业深度融合!这次政策对三者释放的机会性质不同:工业智能操作系统是“新物种”的卡位战,工业软件是“AI原生”重构的窗口期,人工智能则从“辅助工具”走向产线闭环的“决策执行者”。三者的交汇点在于:AI必须真正进入控制层和执行层,而不是停留在看板或报表里。
工业智能操作系统:从“控制底座”跃升为“智能中枢”
政策明确提“探索工业智能操作系统研发”,这个提法本身就是一个信号:传统工业OS(如RTOS、嵌入式系统)只负责调度硬件资源,而新一代工业智能OS需要同时调度算力、模型和智能体。
机会在于两个层面。架构层面,行业正在形成“集中决策+分布执行”的共识,比如蓝卓提出的“1个超级大脑+N个智能体小脑”架构,超级大脑负责全局调度,专业智能体小脑部署在设备侧执行具体任务。谁能定义这套架构的标准,谁就掌握入口。落地层面,国产OS已经有基础:银河麒麟工业操作系统已覆盖工业机器人、PLC、数控机床,并延伸到能源电力DCS场景。但真正的增量在于,操作系统需要原生支持AI推理和智能体运行,而不是让AI作为外挂应用存在。这对国产OS厂商是一个重新定义产品形态的机会——传统OS的生态壁垒在AI时代可能被削弱,因为竞争维度从“兼容多少应用”转向“能否高效调度模型与算力”。
工业软件:最大的机会是“AI原生”打破功能堆砌的逻辑
工信部在9月的发布会上已经把路径说得很清楚:AI与工业软件融合有两条路,“AI辅助”是在既有架构上叠加智能功能,“AI原生”则是由模型承担软件核心能力,为打破先发者生态壁垒提供了新的技术手段。
这意味着国产工业软件不必在CAD/CAE/EDA的功能清单上逐项追赶国外积累了几十年的模块。AI原生路径下,软件的核心价值从“提供多少功能按钮”转向“能否理解意图并自动完成复杂任务”。比如将工艺参数和老师傅经验封装为可复用的模型库和工业组件,让软件具备领域推理能力而非单纯的计算能力。
另一个直接拉动的需求是工业智能体。政策提“成熟一个、推广一个”,聚焦排产、参数调优、缺陷检测、设备运维等场景。这些场景的共同特点是:有明确的输入输出、有可量化的效果指标、有大量历史数据可训练。谁能把某个具体工艺环节的know-how做成可复用的智能体,谁就能在细分场景建立壁垒。2026年上半年工业软件产品收入1547亿元,年复合增长率11.4%,AI融合带来的增量会在接下来几年逐步体现。
人工智能:从“知识问答”下沉到“产线闭环”
工业AI过去几年的主要应用停留在知识管理、文档处理、视觉质检的表面层。这次政策的指向很明确:AI要进入“自感知、自决策、自执行”的闭环。
具体落地路径是“模数共振”——高质量工业数据集 + 垂域大模型/专用模型 + 智能体执行。卡奥斯的实践提供了一个参照:波峰焊智能体实时采集焊接数据,毫秒级自动微调参数,焊接缺陷率下降40%,能耗降低15%。这种效果不是靠通用大模型聊天实现的,而是靠针对特定工序训练的专用模型 + 实时数据闭环。
对AI企业而言,机会不在做一个“工业版ChatGPT”,而在深入某个工艺环节,拿到别人拿不到的数据,训出别人训不出的模型。工业场景的容错空间比消费级应用小得多,但对稳定性、可解释性和长期服务的要求极高,这恰恰是通用AI厂商难以快速覆盖的地带。政策提出的“工业智能体研发与应用验证”会加速这一进程,首批拿到场景和数据的团队,壁垒会随着运行时间不断加厚。
三者的共同前提是:AI必须进入控制层。 如果只是停留在管理层看板上,工业软件不需要重构,操作系统也不需要升级。政策真正撬动的,是让模型和智能体介入到产线的实时决策中,这需要操作系统提供运行环境,工业软件提供领域知识和交互界面,AI提供决策能力。三者交汇的地方,才是机会真正的落点。