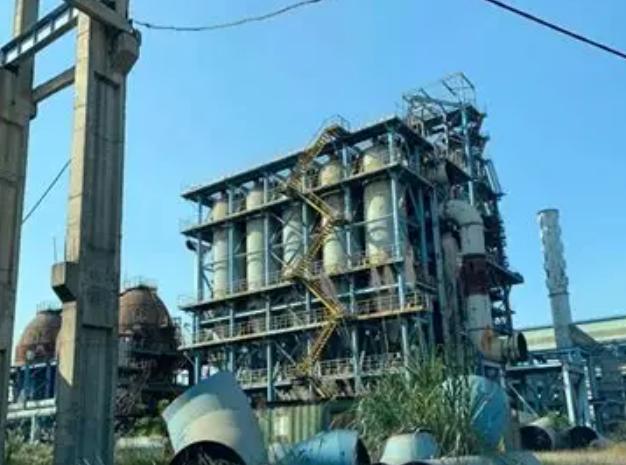
中企终于被越南从太原钢铁厂给挤走了,还倒拿了1200多万,看似是本土资本的胜利,实则是扯下了越南重工业最后的遮羞布!接二连三的合资破裂,绝不是一句"钢铁难做"就能糊弄过去的。中资带着美金体面退场,留下的将是一个无底洞。
太原钢铁厂二期项目2007年就签了EPC合同,中冶集团作为承包商进场,本来按正常进度三五年就能建成投产,结果硬生生拖到2013年全面停工,一停就是13年,最终以中资承包商向越方赔付1268万美元收场。从当年万众瞩目的“国家标杆项目”,熬成了人人头疼的历史遗留问题。
老街钢铁厂更有戏剧性,守着越南储量第二的贵沙铁矿,打着“矿钢一体化”的天胡开局,2014年正式投产,结果刚跑了两年,到2016年底累计亏损就冲到了11880亿越盾,之后更是反复停产复产,连1260多名工人的1350亿越盾薪资都拖欠许久,最后只能转手给本土民企和发集团收拾烂摊子。
很多人会说,钢铁行业本来就产能过剩、利润微薄,亏钱很正常。
可这话放在越南就说不通——越南每年钢材需求量持续上涨,光高端板材每年就要进口上千万吨,市场缺口明明白白摆在那里。中企干钢铁更是专业的,全球一半的钢铁产能在中国,从设计到施工再到运营的经验,放到全世界都是第一梯队。
那为什么专业选手到了越南就频频翻车?问题根本不在钢铁本身,而在越南重工业的“地基”根本撑不起这样的项目。
重工业从来不是建个厂房、买套设备就能转起来的,它是一套完整的系统工程,稳定的电力、低成本的物流、齐全的零部件配套、顺畅的审批流程,少了任何一环都要出问题。
可越南恰恰在这些基础项上处处掉链子:钢厂需要持续稳定的大负荷供电,但是不少工业区的电网承载力根本跟不上,说停电就停电;大宗原材料和成品钢材要靠低价物流摊薄成本,但是越南的公路、铁路运力跟不上,运输成本比国内高出一大截。项目工期一拖再拖,投资预算一加再加,太原厂的总投资从最初的38430亿越盾,一路涨到了81000多亿越盾,钱越投越多,投产却遥遥无期。
更致命的是原料端的“卡脖子”。
老街钢铁厂本来守着贵沙铁矿1.2亿吨的储量,按理说近水楼台先得月,成本应该比同行低一大截。可现实是采矿许可审批说卡就卡,矿山还因为违规开采被立案,超亿吨储量直接封存,厂里的库存用完了,只能高价外购铁矿石,成本直接暴涨4倍,不亏损才怪。
这不是个例,整个越南钢铁行业都犯这个病:全国粗钢年产能突破3000万吨,可铁矿石、炼焦煤这些核心原料大半依赖进口,国际大宗商品价格稍微波动一下,全行业的利润就被吞得一干二净。自己攥不住上游产业链,再大的产能也只是“加工车间”,赚点辛苦钱,风险全自己扛。
况且,越南搞合资的心态本身就有问题。
当初拉中资进场,算盘打得很明白:要对方出钱、出技术、出管理经验,自己出土地、出资源,躺着就能完成重工业升级。
可真到了执行层面,权责划分模糊、审批流程拖沓、地方政策朝令夕改,各种隐形门槛层出不穷。项目顺的时候都想来分一杯羹,出了问题就全往承包商身上推。看似最后拿到了1268万美元的赔偿,可这十几年的时间成本、项目搁置的资产贬值、产业升级错过的窗口期,这点钱连零头都覆盖不了。
说白了,这根本不是什么本土资本的胜利,反而把越南重工业的底裤都露出来了。
这些年越南制造业看着热闹,衣服、鞋子、电子组装厂建了一堆,可那都是轻工业、组装厂,一碰到需要深厚产业积淀的重工业,立马就露怯。
整个钢铁行业,低端建筑钢产能过剩35%,利润薄得像纸,可稍微高端点的热轧卷板、特种钢材,每年还要花上百亿美元进口。全国70%的钢厂设备还是上世纪八九十年代的水平,能耗高、损耗大,想升级既没技术积累,也没足够的人才储备。
之前总想着靠合资抄近道,抄到一半又觉得对方赚得多,想方设法把人挤走自己干,可真把中资挤走了才发现,自己根本接不住这个盘。中资无非是亏了一笔钱、买了个教训,转身就能去别的国家找项目。
可越南丢掉的,是两个本该成为产业标杆的项目,是十几年的发展时间,是靠外部合作快速补齐重工业短板的机会。1268万美元看着不少,可跟一个国家的产业升级窗口比起来,实在是太不值钱了。