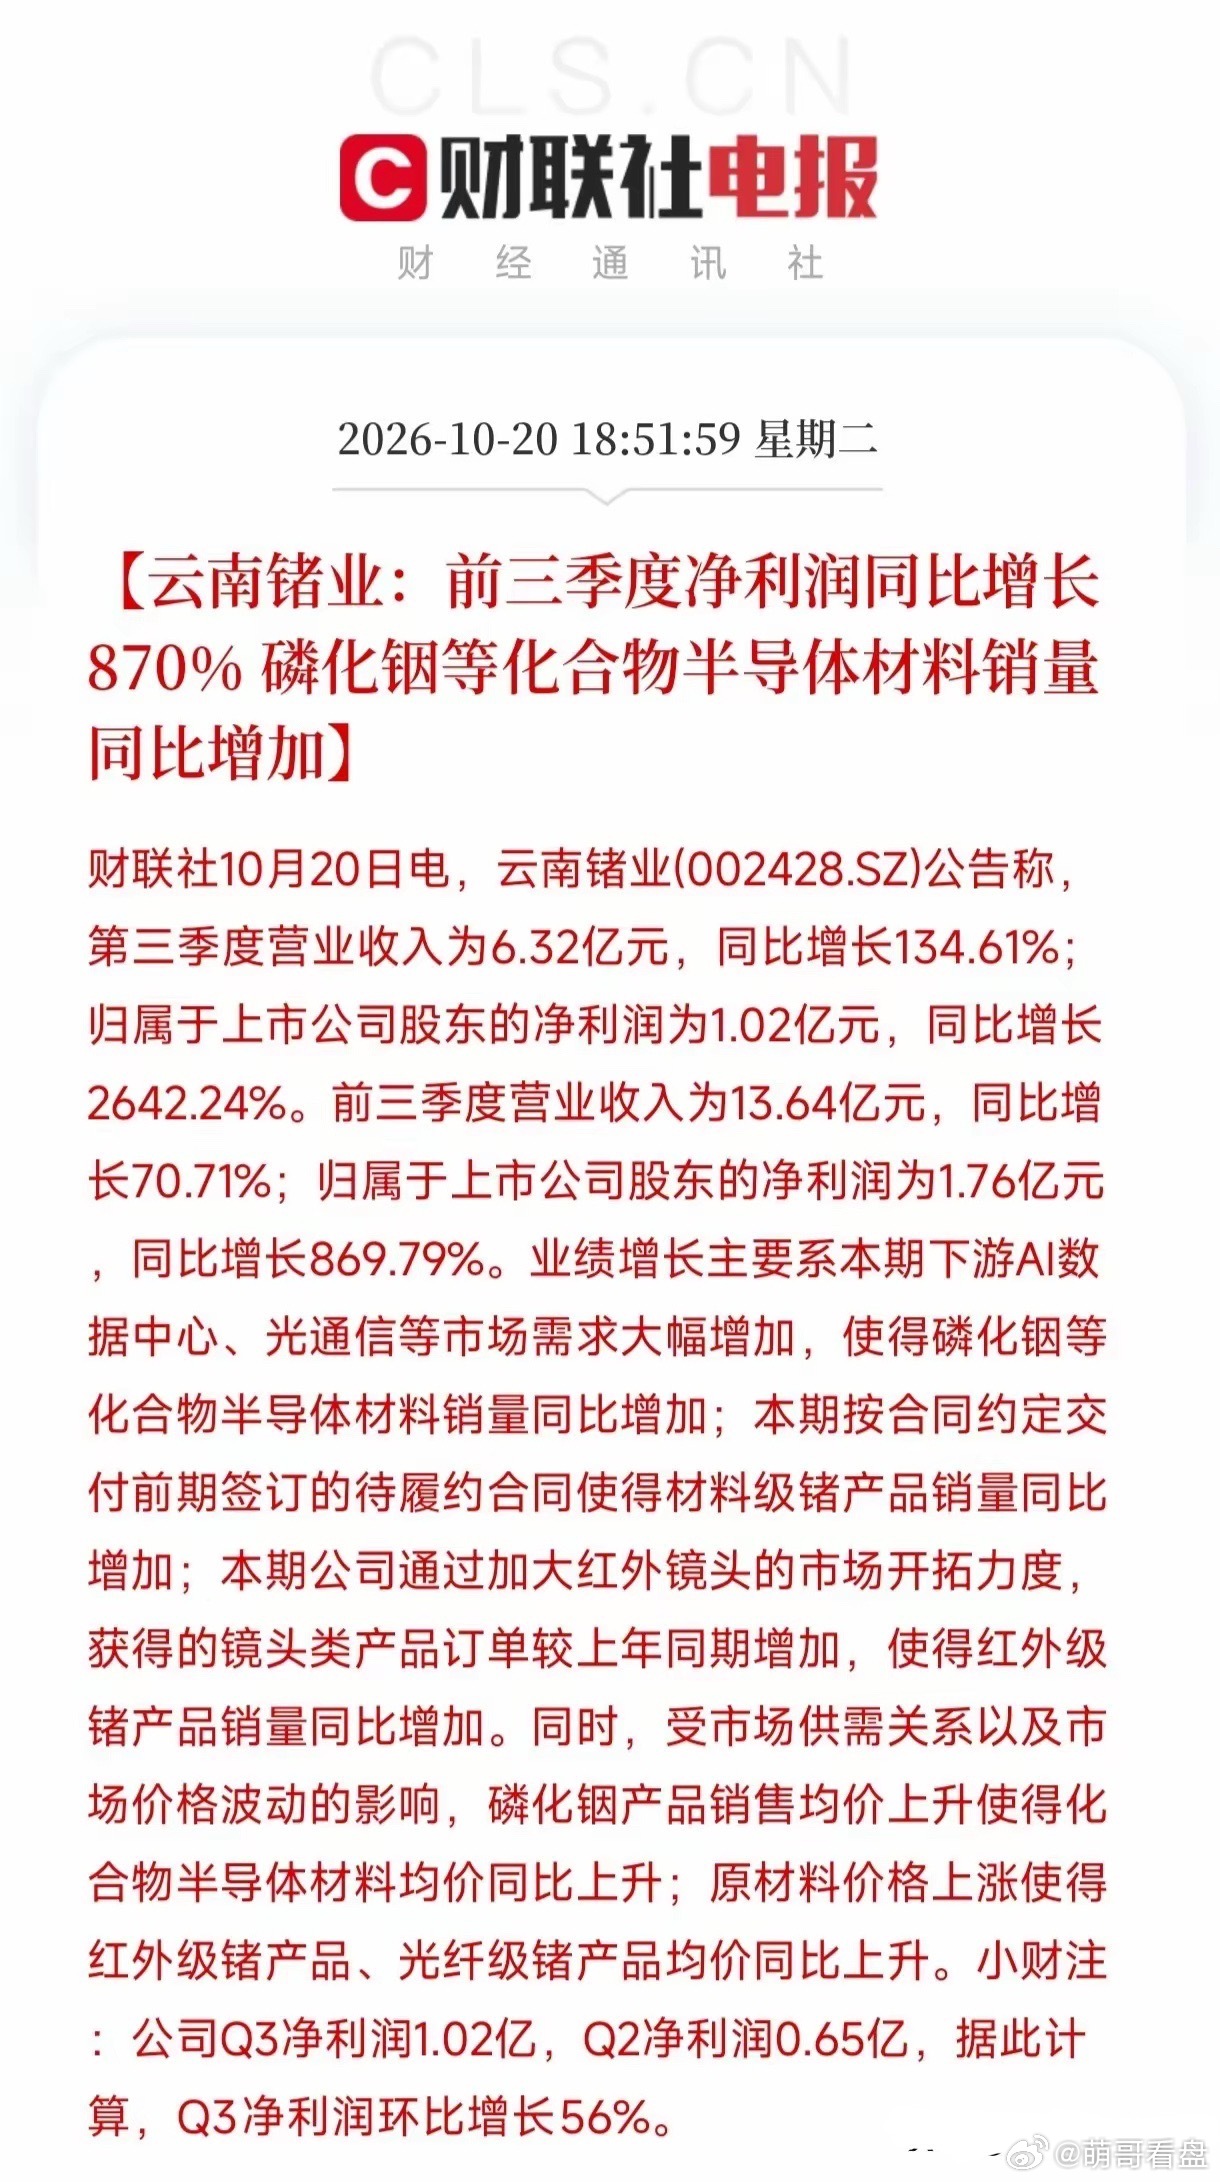
三季报同比暴增870%这种数字,扫一眼就过去了,真正让我停下来多看两遍的,是Q3单季净利润1.02亿,比Q2的0.65亿环比又多了56%。同比看的是去年基数低不低,环比看的是当下还在不在加速。云南锗业这份成绩单,环比没掉链子。磷化铟这条线,逻辑比我预想的要硬。2026年全球磷化铟衬底需求约260万到300万片,有效产能只有75万片左右,缺口超过七成;3寸衬底均价年内涨了97%,4寸涨了64.9%。AI数据中心把800G、1.6T光模块的需求拉起来,磷化铟衬底是光芯片绕不开的底层材料,光模块跑得越快,衬底就越紧。云南锗业手里不是空头支票,7月公告过一笔5.70亿到8.55亿的磷化铟晶片长协,履约期一直排到2027年底,4月启动的扩产项目最终指向年产45万片折合4英寸的产能。订单和产能两头都在往前走,不是单纯讲预期。锗价那头也在托底。2026年全球原生锗供需缺口大概40到50吨,国内锗锭价格年内从一万四附近一路爬到两万五上方,出口管理还在延续,现货流通一直偏紧。磷化铟赚的是AI算力的增量钱,锗价守的是资源端的底,两条腿一起发力,利润弹性才出得来。华泰证券9月1日给的评级是增持,核心依据也是化合物半导体量价齐升。不过资金面得留个心眼。10月20日当天主力净流入1.37亿,股价收在78.92元,涨了2.88%,但前一个交易日主力还净流出了近9800万。三季报出来之前,筹码已经松过一轮,股东户数到了30万出头,人均持股只有两千多股,散户化结构意味着波动不会小。第三大股东章建平三季度增持了1961万股,这是真金白银的站位,但大资金的动作和短线盘面的节奏,从来不是一回事。业绩是业绩,筹码是筹码,分开看才不容易上头。我盯它后面两个节点:长协订单的交付节奏能不能跟上,扩产线爬坡会不会拖后腿。量价齐升的故事讲了大半年,接下来拼的是兑现。