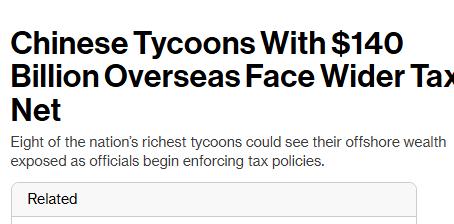
瞒了这么多年的"海外保险箱",这回要被撬开了,媒体披露:8位中国顶级富豪,近140亿美元离岸信托资产或受新规影响,需要按规则申报纳税。
平时大伙儿聊起富豪的家底,脑子里顶多是几个亿的豪宅或者几千万的私人飞机,一百四十亿美元是个什么概念?换算成人民币差不多是近千亿。
这笔钱要是砸进国内的民生项目里,能修多少条高铁,能建多少所学校?这些老板平时在福布斯排行榜上风光无限,大家真当他们的资产全老老实实存在国内的银行卡里等扣税吗?
现实比电影精彩多了,不少人早就靠着离岸信托,在太平洋的几个小岛上搭建起资产隔离架构。
依我看,这次新规落地释放的信号十分明确,规范居民个人离岸信托涉税申报,整治利用离岸信托隐匿资产、逃避纳税的行为,普通打工人发点工资,每个月老老实实扣个税,分文不少。
结果部分曾经依托国内市场成长起来的巨头,借助离岸信托架构递延、规避纳税义务,天下哪有这么便宜的买卖。
这次税务规则明确覆盖开曼群岛和英属维尔京群岛等地设立的离岸信托,释放的信号再明白不过:依托国内市场取得的相关所得,必须依法履行纳税义务。
回顾一下,这类架构早年的搭建套路出奇的一致,先在国内把企业做大,依托国内消费市场发展壮大,转身跑到美国或者香港敲钟上市。
上市之前,他们会聘请境外律师和财务顾问,在那些离岸属地注册空壳主体,紧接着把手里持有的国内大厂股份,打包置入这些离岸信托架构当中。
琢磨一下这套玩法,过去一度利用税制空白实现了税负递延,普通人连个跨行转账都要收手续费,人家依托这套架构,大额资产在境外主体间划转,避开了过去不够完善的税收监管。
这些财富的根基,来自千千万万个消费者的消费订单,来自无数从业者的劳动付出。
事情到了这份上,很多人会有一个现实疑问,资产存放在海外账户,由离岸属地机构管理,如果相关持有人不主动申报,监管能不能实现有效征管?
仔细盘一盘局势,既然正式出台税收规则,配套的跨境涉税信息交换机制已经形成支撑,离岸属地本地有自身保密法规,直接赴当地调取账目存在客观门槛。
早些年,跨境金融账户信息互通程度低,给这类架构留下操作空间,如今我国已经加入CRS金融账户涉税信息自动交换机制,和上百个国家和地区开展涉税资产信息互换。
相当于共建跨境涉税信息交换渠道,中国税收居民在境外开立的金融账户、信托相关收益分配信息,会按规则交换回国内税务部门,这才是支撑本次征管落地的关键基础。
原本一些人以为把资产置入离岸信托就可以脱离监管,CRS信息交换体系实现了跨境资产信息穿透。
信托分红、资产处置收益等信息交换回国后,税务部门可以掌握涉税线索,在完整的信息数据面前,仅依靠信托架构、境外律师方案,无法规避法定纳税义务。
拒不按规定申报纳税,除滞纳金、罚款等常规税务处罚外,对应的境内经营主体也会面临合规核查,企业创始人、实控人大多清楚,不会为了规避境外资产的纳税义务,拖累国内经营根基。
把离岸信托的涉税规则补齐,对维护税收公平而言意义重大,国家推进基建、完善医疗、保障养老等公共事业,都需要稳定的税收支撑。
这次出台新规不只是单笔税款的申报征收,更是明确财富涉税的红线。
无论搭建多么复杂的离岸信托架构,无论聘请哪里的财税顾问,只要属于中国税收居民,取得对应应税所得,就需要依照我国税法申报纳税。
相关持有人眼下要面对的是新规下的申报义务,资产对应的收益按20%税率计税,对于大额信托资产而言,会带来不小的税负压力。
即便心存顾虑,在跨境涉税信息交换机制下,刻意隐瞒申报的空间已经被大幅压缩。
也有人会设想通过变更国籍的方式规避纳税义务,而新规对税收居民身份转换环节涉税事项同样作出了规定,身份变更不能免除对应纳税义务。
随着全球税收透明化浪潮推进,国际间协同打击跨境避税成为共识,如果属地金融机构不配合涉税信息交换,其跨境金融业务会受到国际结算体系的约束。
在全球税收透明化的大趋势下,旧的保密优势持续弱化,开曼等离岸属地金融机构也需要配合CRS框架下的信息交换要求。
这场针对离岸信托的税收规范,是全球税收透明化趋势下,国内税制补齐短板的过程。
过去跨境信息不通,避税架构容易隐匿,现在依托CRS实现涉税信息穿透,单纯依靠离岸信托避税的路子已经行不通。
还抱着“国内赚钱、境外避税”想法的人,需要认清税收监管的变化,国内高净值人群应当摒弃利用离岸信托逃避纳税的想法,依法申报纳税,才是合规稳妥的选择。
资产可以跨境布局,但纳税义务由税收居民身份和所得性质决定,跨境资产不等于脱离国内税法管辖,依托国内市场创造的收益,依法纳税是法定责任。