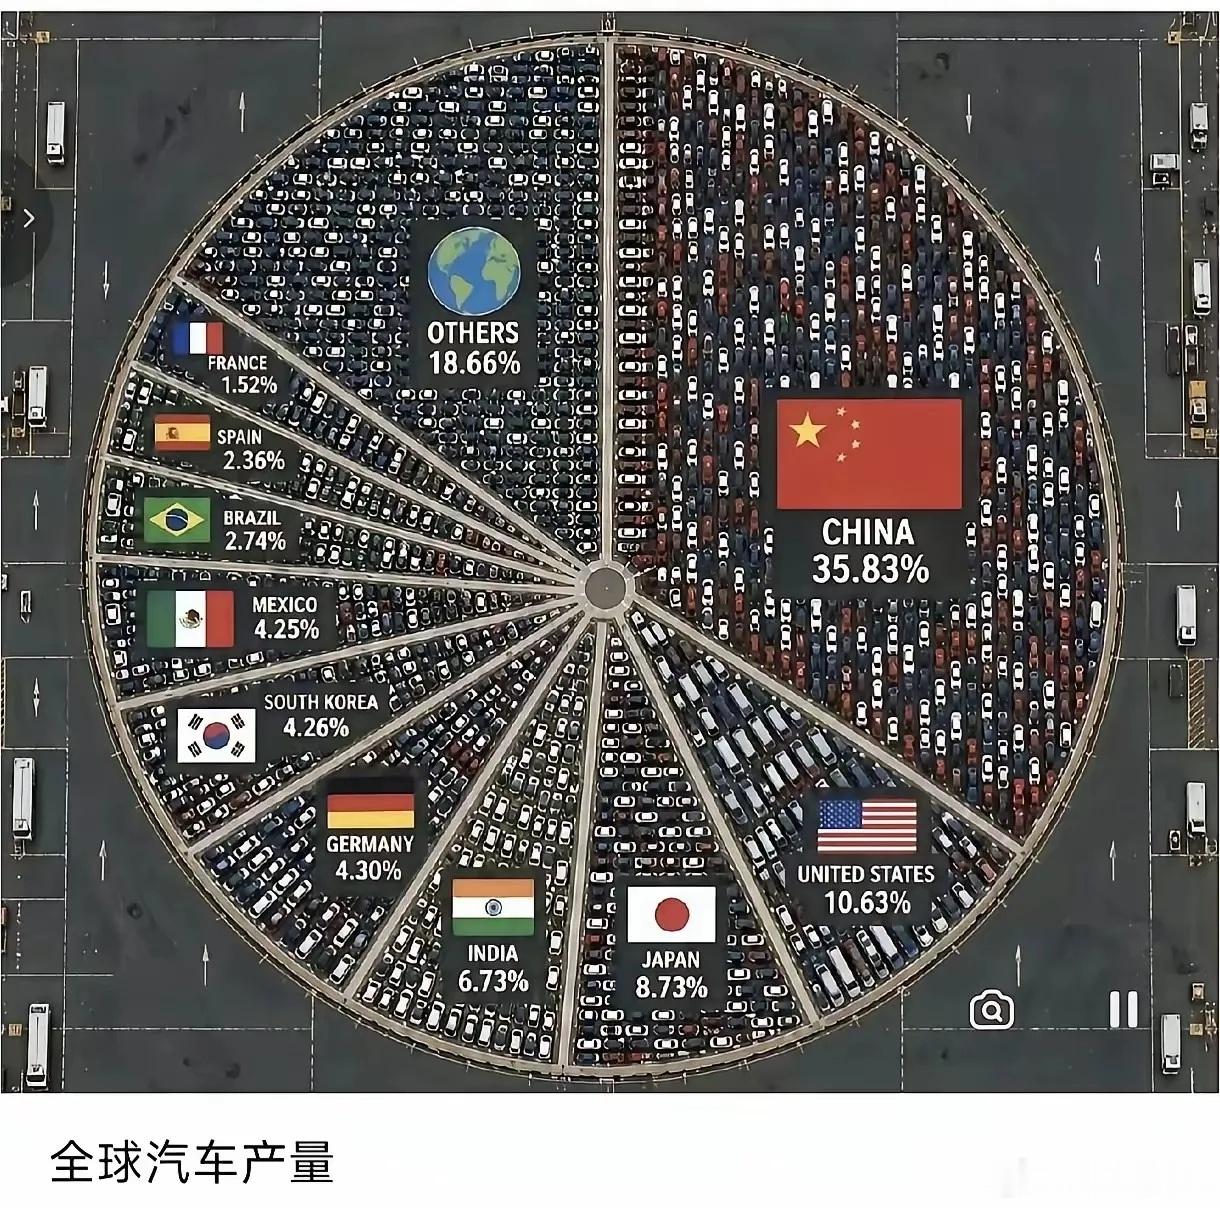
远未到天花板!中国汽车全球占比仍有巨大提升空间。近年来,中国汽车产业强势崛起,改写了全球百年汽车格局。最新数据显示,去年中国汽车产量占全球比例已达35.83%,稳稳突破全球三分之一体量,连续多年位居世界第一。中国自主品牌整体出货量、技术迭代速度、市场占有率全面领跑,正式成为全球第一大汽车品牌输出国。这份成绩来之不易,标志着我国彻底终结了欧美日韩百年垄断汽车工业的历史。但从产业潜力、对比国内其他王牌赛道、结合全球贸易现状来看,中国汽车远远没有摸到上限,未来份额仍有非常可观的提升空间。目前中国汽车出口最大瓶颈,不是技术、品质、性价比,而是全球无处不在的贸易保护壁垒。当前中国汽车的出口市场,高度集中于亚非拉、中东、中亚等发展中国家。欧美、印度等传统强势经济体,纷纷竖起高关税、政策审查、反补贴调查、本地生产门槛等重重壁垒,主动封堵中国汽车进入主流高端市场的通道。欧洲持续对中国新能源车发起贸易调查、加征惩罚性关税;美国通过法案直接限制中国电车准入;印度严格封锁整车进口、严控外资车企份额。可以说,中国汽车目前是在被“人为限流”的情况下,硬生生做到全球35%以上份额。如果放开公平竞争,仅凭中国产品力,份额早已大幅突破。更值得正视的是,不仅发达国家保护本土汽车产业,大量发展中国家同样存在极强的贸易保护。马来西亚、印尼、土耳其、巴西、墨西哥等国家,自身都有本土汽车工业或本地组装产业链,为保护本土就业与税收,普遍设置本地化生产比例、进口配额、高关税壁垒。这就导致中国汽车出海处处受限,无法像光伏、造船产业那样实现全球无死角覆盖。正因全球汽车产业几乎所有国家都在保护本土产能,行业天然是全球贸易保护最严重的领域。受此制约,中国汽车产业未来合理稳态天花板大约在40%左右,属于在重重封锁下的最优成绩。如果对比我国其他顶级优势制造业,更能看出汽车产业目前严重被低估、严重被限制。中国造船工业,拿下全球76%新增订单;光伏全产业链,占据全球80%以上产能与出货;新能源动力电池,全球市占率突破70%。这些行业之所以能垄断全球,是因为技术、成本、产业链优势碾压对手,且全球贸易阻力相对更小。汽车行业我们的技术、供应链、智能化、新能源体系、成本控制,同样是全球顶级水平,完全具备碾压全球同行的硬实力。唯一差距,就是汽车属于各国重点保护支柱产业,政治属性极强、本土利益极重,无法实现自由流通。在全球贸易保护常态下,中国汽车产量全球占比终极天花板大约在50%。这意味着,在现有基础上,中国汽车还有十几个百分点的全球增量空间。随着海外本土化建厂提速、品牌认可度持续提升、新能源替代全面加速、传统车企逐渐衰退,未来五年,中国汽车仍将稳步蚕食全球份额。
中国汽车不是强到过剩,而是被贸易壁垒压制得无法完全释放产能。中国汽车产业的崛起,才刚刚走到中场,更大的全球统治力,还在后面。