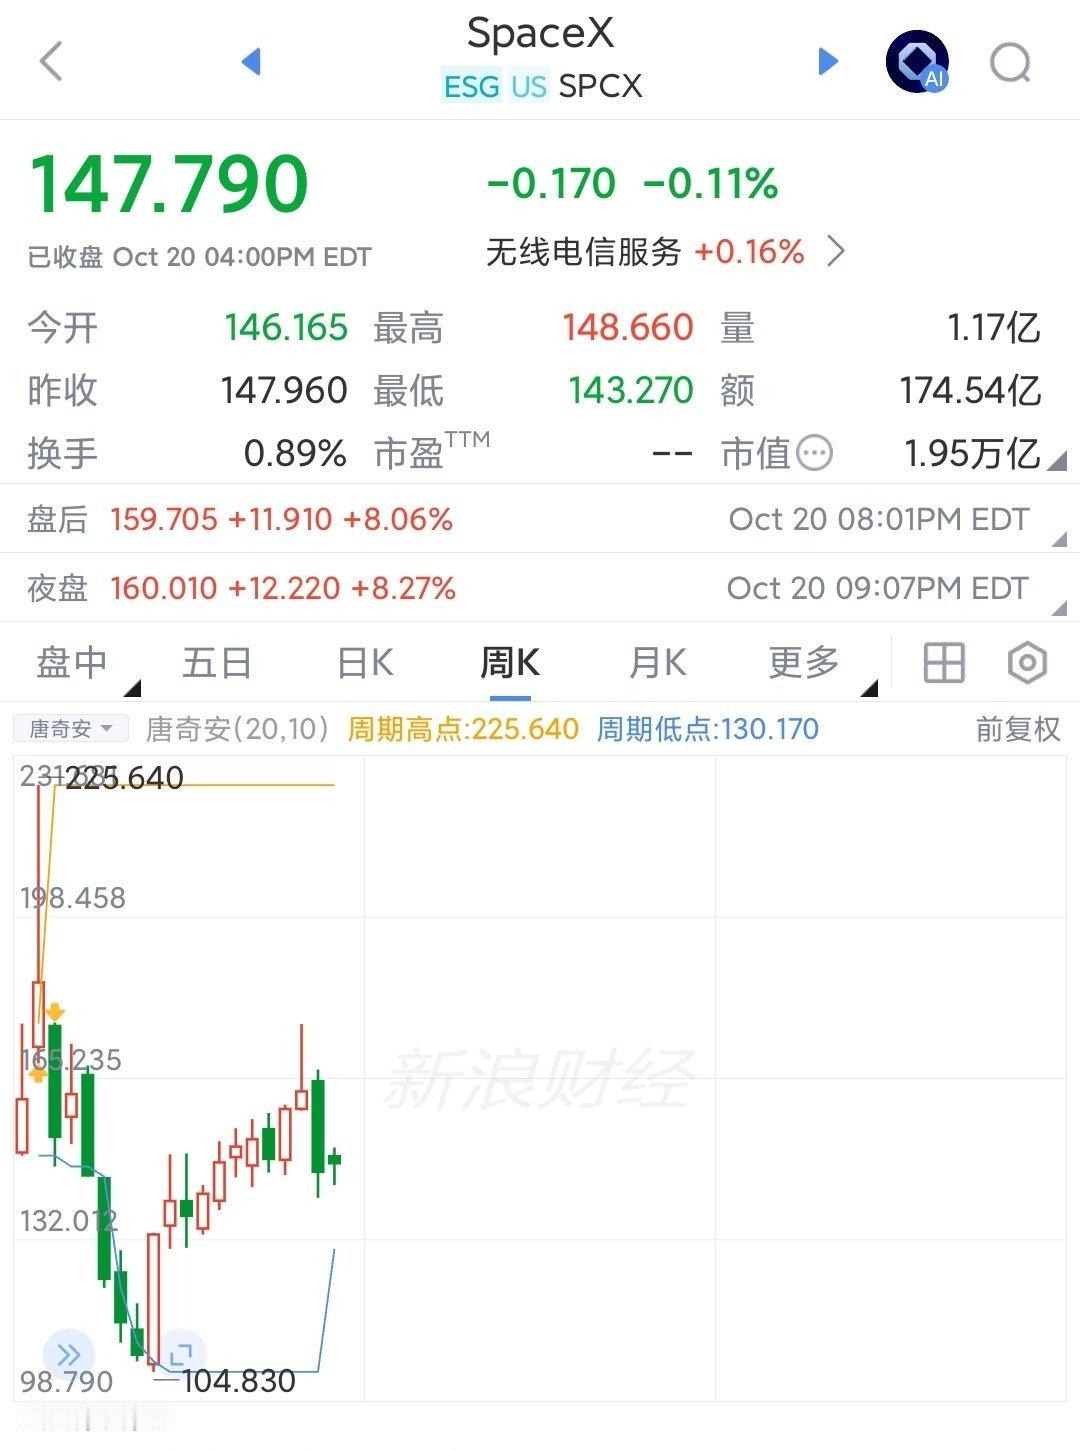
SpaceX三季度业绩这是AI算力租赁带来的紧缺型业绩,盘后涨了9%
利润44亿美元,已经比较可观了,是撑住估值的重要数据。这是马斯克企业的典型表现,市值一半靠科幻式吹嘘,一半靠“有看点”的实际业绩,最后弄个100多倍的市盈率。
特斯拉现在300多倍市盈率,很长时间都是上百倍PE,能维持住说明这一套市场能接受。经常有吹十万亿美元市值前景的。
SpaceX营收三大块。AI营收75.60亿美元,同比+830%,占总营收约52%;其中基础设施收入70.22亿美元,是卖算力。名义算力容量1.7GW(Q2末1.4GW、上年同期0.6GW),由COLOSSUS II扩建推动。这是马斯克的行动优势,自建电厂把能运营的算力搞出来了,高价租出去了。在美国基建能力普遍拉垮的情况下,这有巨大优势,吃到了行动红利。这块业务4.3亿美元净利润。星链营收52.48亿美元,同比+69%;营业利润23.67亿美元,同比+99%;用户1360万(环比+160万);ARPU 69美元(上年同期83美元)。这块业务是利润主力,但撑不住估值想象力。有点类似特斯拉卖电动车撑住业务,但股价靠AI和机器人吹嘘。航天发射营收17.67亿美元,同比+6%;营业亏损700万美元,星舰研发拖累。这块是想象力需要的。
运营利润是27.9亿美元,还有16亿美元收入是一次性税收财务调整。所以按28亿美元估算市值较为合理。
等算力不紧缺了,情况就不知道了。但是AI基建投资的钱一两年就能回收,是很好的生意。这也是一种卖铲子,我认为都不可持续。