每日市场科技简报|2026年10月21日
核心结论1. SPCX业绩大幅超预期,AI基础设施成为增长与资本开支核心。 Q3收入145.75亿美元、同比增161%,净利润44亿美元;Superintelligence收入75.6亿美元、同比增830%,但该板块Capex达164.44亿美元。富途07:47快照显示盘后涨7.62%。事实指向AI算力商业化加速,但高资本强度仍是估值约束。
2. 中国互联网厂商对合规GPU需求显著超出供给。 Reuters称字节跳动、阿里巴巴、腾讯合计订购逾300万张RTX PRO 5500,名义金额逾350亿美元;NVDA无法保证全部交付,2027年全球计划产量不超过约300万张。市场解读:利好NVDA中国收入与推理需求,但这是工作站级合规产品,不等同于H200/B300数据中心订单。
3. Anthropic呈现“收入高速增长、融资及会计成本更快上升”。 报道称其2026年上半年净亏损逾800亿美元,其中约720亿美元来自可转债及融资工具估值变化;Q3收入约168亿美元、环比增45%。这不等同于800亿美元现金流出,但会提高市场对AI公司会计可比性、算力承诺和IPO估值的审查。
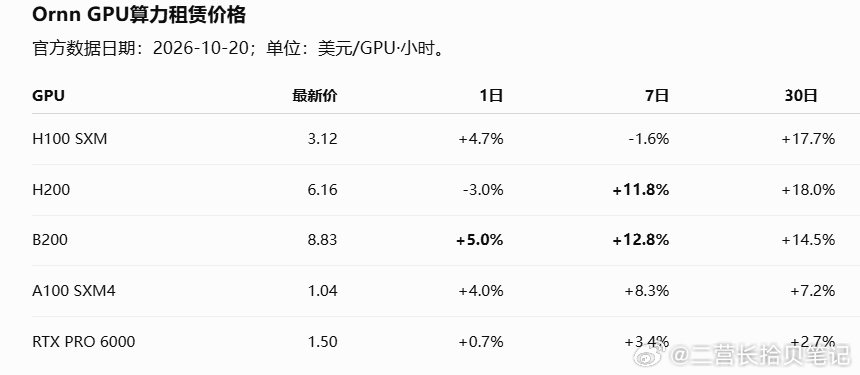
4. Ornn高端GPU租金继续偏强。 B200为8.83美元/GPU·小时,单日+5.0%、7日+12.8%;H200为6.16美元,7日+11.8%。五个可比型号单日“四涨一跌”。市场解读偏向高端算力阶段性偏紧,但不能据此直接推导NVDA芯片ASP上涨。
5. CME/Silicon Data算力期货仍未确认正式上市。 CME官方页面仍写明“年内推出、待监管审查”;GPU1/GPU2暂无官方结算、成交量或持仓量。不得把原计划10月5日当成实际上市日。
6. 期权试运行发现三笔重大“单腿性质”高置信候选: GEV 2027年6月800 Put主动BUY、权利金1023万美元;META 2026年12月660 Put主动BUY、942万美元;AVGO 2028年12月300 Put主动SELL、609万美元。三笔V/OI均低于1,且开平仓未知,不能直接解释为新增方向性仓位。
7. 美股发生价值/防御轮动,AI链没有全面崩跌。 道指+1.05%、标普500 +0.31%、纳指-0.03%;10年美债收益率约5.12%,DXY跌至101.71。科技股承压更多体现财报前降风险和高资本开支担忧。
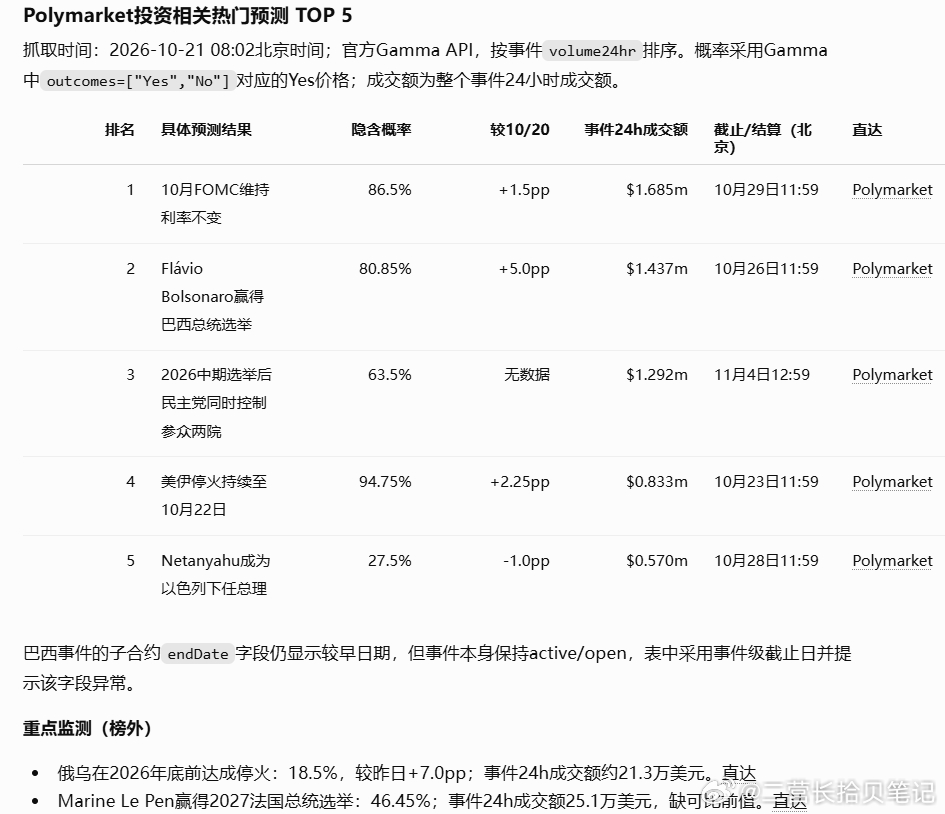
8. 10月FOMC暂停加息仍是主情景。 Reuters调查中94/100位经济学家预计10月维持3.75%—4.00%;Polymarket“不变”合约为86.5%,较昨日+1.5个百分点。