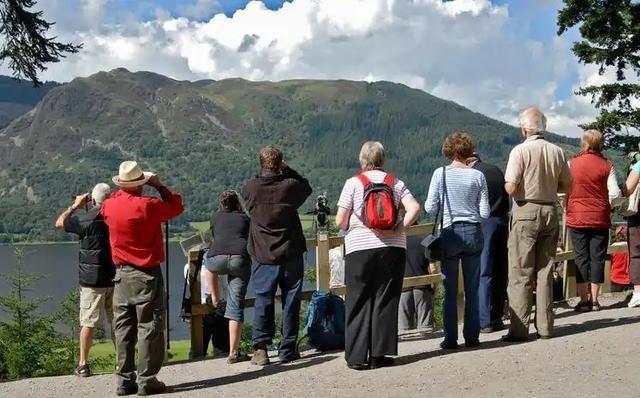
我们或许正在见证社保史上一次“空前绝后”的奇观!眼下这批拿着高额退休金、满世界旅游的人,正过着连西方国家都眼红的黄金岁月,但先别高兴太早!
这根本不是制度常态,而是人口红利冲到巅峰后的意外产物。
最让人羡慕的,其实是那份踏实:不用打卡,不用担心下个月有没有订单,到了日子,养老金就进了账户。身体还硬朗,时间又归自己,年轻时舍不得去的地方,如今终于能看看。
不过,一段舒服的退休生活,得有好几样条件凑在一起。养老金比较充足,住房负担不重,没有太大的医疗和照护支出,还得有能出门的身体。少一样,生活滋味都可能不同。
不妨算一笔假设的家庭账。老两口每人每月领五千元,合起来一万元,自有住房,没有房贷,一年安排几次旅行,确实有余地。如果同样一万元,要负担长期护理,还要接济子女,能拿去玩的钱就少了。
所以,退休生活好不好,既要看每月进账多少,也要看多少开支已经解决。镜头最容易拍到的是旅行团里的笑脸,拍不到的,是各家各户不同的账本。
把目光从机场挪到乡村,另一幅养老图景就出现了。
2025年,城乡居民基础养老金全国最低标准从每人每月123元提高到了143元。这是基础部分的全国底线,地方可以加发,个人账户养老金另外计算。它与城镇职工按月领取的养老金,筹资和待遇水平有明显差别。
同样是老人,有人盘算下次去哪里,有人更关心每个月能多几十元。谈养老,既要看到前一种生活的可贵,也得把后一种生活放在心上。让更多人老来有依靠,才是这本大账的意义。
再往深处想,养老金为什么能够月月到账?
职工基本养老保险实行社会统筹与个人账户相结合,资金来自单位、个人缴费以及政府补贴等。尤其是统筹部分,有着在职一代与退休一代互相接力的安排。
过去劳动年龄人口规模大,更多人进入城镇就业,企业发展、工资增长、参保范围扩大,都能为养老保障增加支撑。人口结构有利的时候,这场接力比较容易跑得顺。
但一位老人今天能领多少,还与缴费年限、缴费工资、当地工资水平等有关。几十年的劳动积累、制度建设和经济发展,一起托起了他的晚年。把这些因素放在一起,才看得懂所谓的“黄金岁月”。
现在,接力的队形正在变化。
到2025年末,全国60岁及以上人口达到3.2338亿,占总人口的23%;65岁及以上人口达到2.2365亿。与此同时,全年出生人口为792万。
这些数字落到生活里,就是需要养老保障的人越来越多,而今天出生的孩子,要过很多年才能进入就业和缴费阶段。养老支出的变化,与缴费队伍的补充,存在时间差。
更关键的是,养老金需要长期、连续地支付。退休的人增多,领取时间延长,制度就要准备更稳定的收入。人口数量之外,工资能不能增长、就业能不能稳定、参保缴费能不能持续,都影响这笔账。
这也是延迟退休与最低缴费年限调整受到关注的原因。
从2025年起,法定退休年龄开始渐进调整,用十五年时间,男职工逐步从60岁延至63岁,原来50岁、55岁退休的女职工,分别逐步延至55岁、58岁。调整按出生年月分步推进,并有符合条件的弹性退休安排。
从2030年起,职工按月领取基本养老金的最低缴费年限,将从15年逐步提高到20年,每年增加半年。
对后来退休的人而言,工作、缴费与养老的时间安排正在改变。前一代人的退休经历,可以拿来参考,却不能直接当成自己几十年后的生活日历。
与此同时,养老保障也在增加应对办法。2022年起实施的企业职工基本养老保险全国统筹,就是在全国范围内调剂地区之间的基金余缺,让养老负担较重地区多一层支撑。
政府补贴同样是制度安排的一部分,基本养老保险基金出现支付不足时,政府给予补贴,有明确法律依据。面对人口变化,筹资、调剂、就业和待遇安排,需要一起发挥作用。
2025年退休人员基本养老金的全国调整比例为2%,具体采用定额、挂钩和适当倾斜相结合的办法,并重点向养老金水平较低群体倾斜。这也说明,养老金调整既要考虑退休者的生活,也要考虑长期承受能力。
在我看来,真正值得担心的,是把眼前的舒适当成永远不变的条件,把养老的希望全部押在过去的经验上。
对老人,应当尊重他们依法领取的待遇;对年轻人,要让稳定就业、持续参保更有保障;对待遇偏低的人群,要继续补足基本生活的短板。几代人的利益,需要在同一本账里安排。
一代人能安稳退休,是社会发展的成果。更大的本事,是在人口结构改变之后,仍能让下一代老人过得踏实。今天的旅行照片值得珍惜,明天的养老账本,更需要从今天认真打理。