看懂两张算力资本开支图|Agent时代
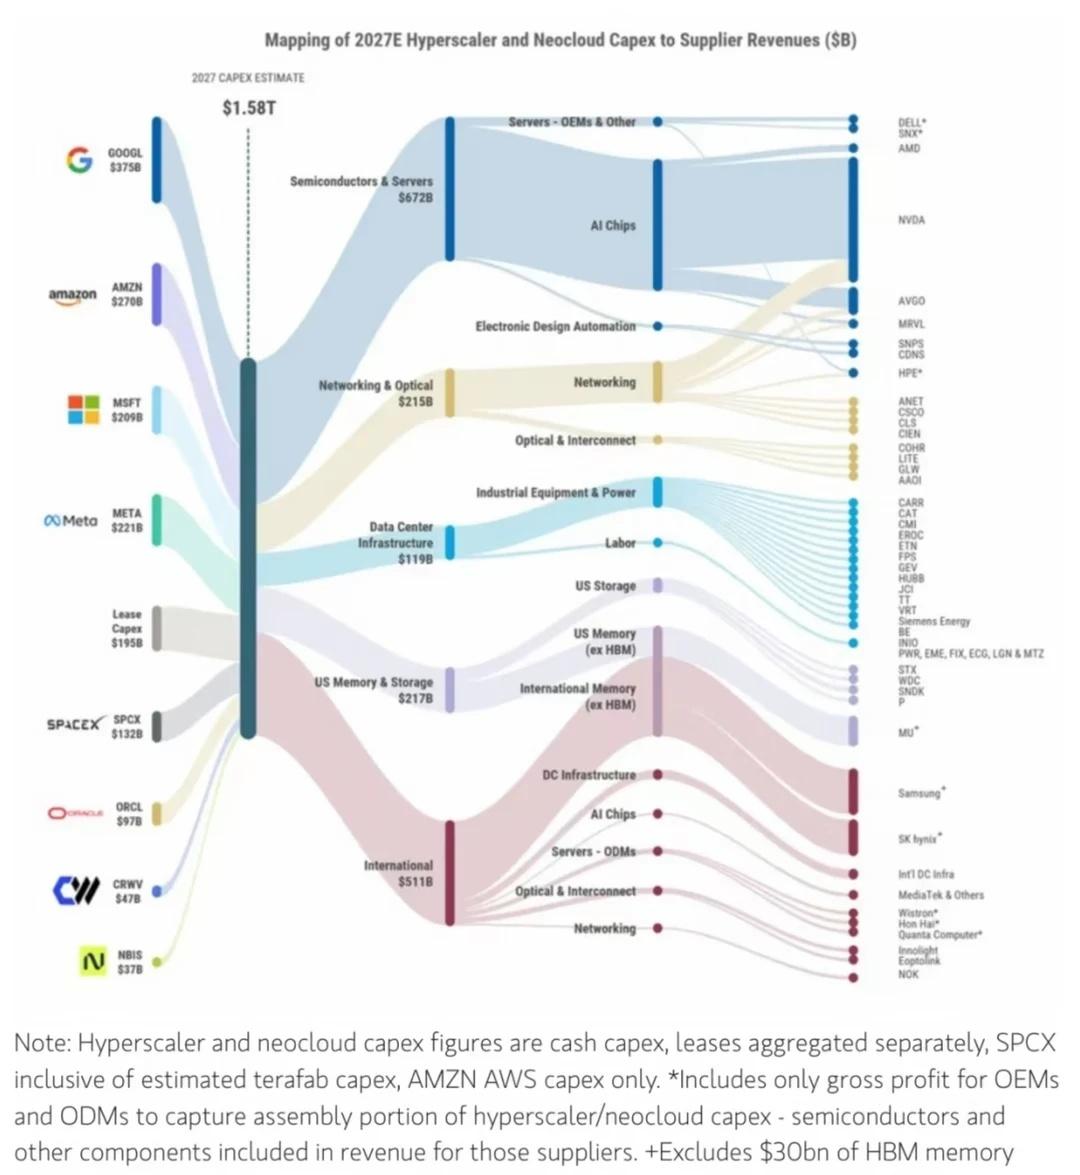
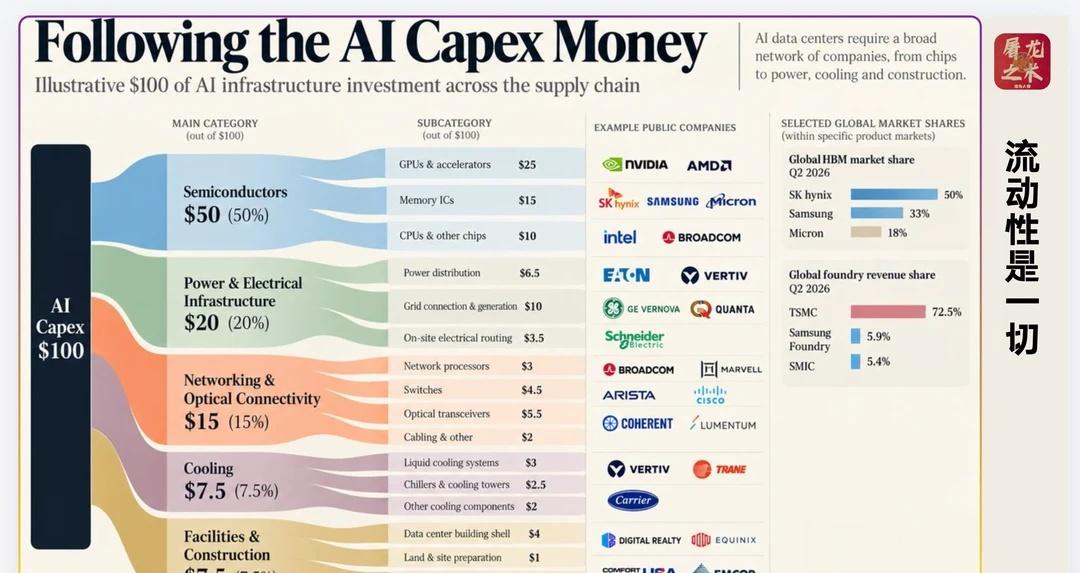
摩根士丹利这两张AI基建CAPEX桑基图,直观展示当下AI硬件投入的分配结构:
GPU依旧占据硬件资本开支中最大的一块,是算力底座核心,内存、网络、CPU次之。
先看$100 AI基建投入拆分数据:
✅半导体合计占50%(内存主要在海力士和三星)
- GPU/AI加速器:$25
- HBM内存:$15
- CPU硬件:$10(英特尔增长不如股价)
✅网络&光互联:$15
✅电力+冷却+机房土建:$35
市场过去比较主流的看法:AI赛道价值高度集中在GPU算力,CPU仅作为服务器配套配件,网络只是传输配套基建。
首先结合Agent落地的工程架构思路,做个判断:
Agent应用如果无法突破,所有的投入都是泡沫。
理由:硬件采购只是产业链的起点,持续大额采购硬件的是云厂商。如果上层Agent无法稳定完成任务、给客户创造可落地的业务价值,这个投入很难维持,硬件端的需求最终会受到影响。
比较合理的架构分工:
GPU持续承载张量计算、Token生成的工作,硬件资本开支盘子保持最大,GPU厂商的基本盘保持稳定。
任务拆解、工具调用校验、状态维护、失败回溯这类分支判断逻辑,放在CPU侧的Harness编排框架上运行。
网络侧,博通AVGO等:
大规模分布式Agent、长上下文场景下,KV Cache跨机迁移带来的通信流量增速,会高于GPU算力的增长速度。网络是集群横向扩容的硬性约束,集群规模越大,高速互联的价值越突出。网络优化主要解决系统吞吐与延迟,不会直接影响Agent任务完成的成功率。
核心判断:CPU会变重要,有可能因为软件增加起重要性,但仍然不如GPU:
运行在CPU上的这部分软件,直接影响Agent任务成功率,是把整套算力转化为业务价值的关键环节。
随着Agent逐步普及,CPU承载的控制编排任务会增多,带动相关软硬件产生增量需求。从硬件投入体量来看,CPU赛道的规模长期依旧小于GPU赛道。
高速网络是大规模集群扩容的约束条件,在分布式Agent场景具备超线性增长潜力,业绩跟随云厂商资本开支周期波动。
商业闭环逻辑:上层Agent软件的核心作用,是让GPU等硬件投入转化为客户愿意付费的业务价值,以此支撑硬件采购的长期循环。
一句话概括:
AI产业从单纯比拼张量算力,逐步走向GPU算力硬件、CPU侧Agent控制软件、高速互联底座三者协同的阶段。GPU基本盘稳固,CPU软件、高速互联是Agent浪潮里值得关注的增量方向。
仅产业技术逻辑分享。
AI算力 Agent智能体 科技产业观察 美股思考 算力基础设施