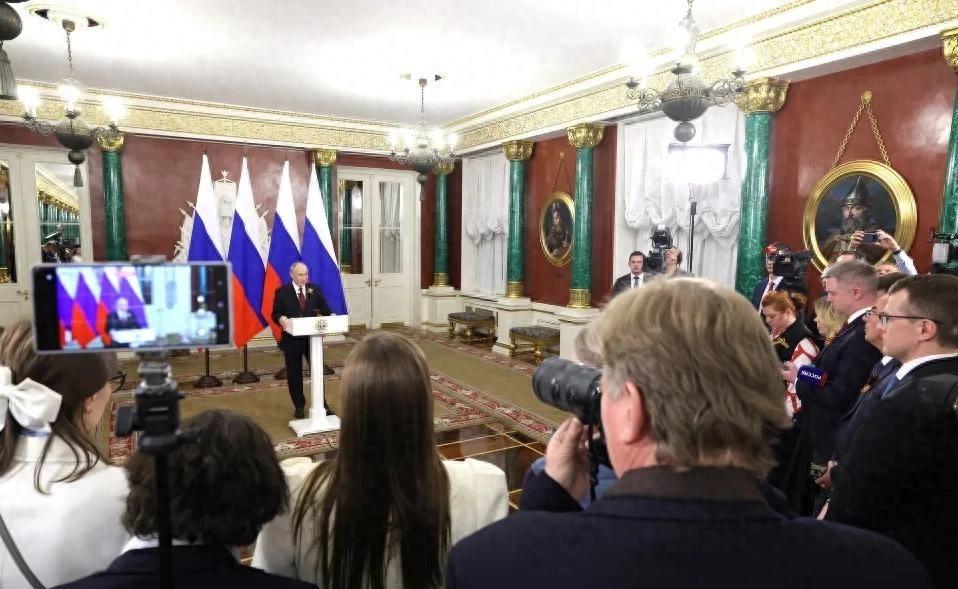
直到后来美国人才猛然发现,当年冻结俄罗斯3000亿外汇,竟成了本世纪最臭的一步棋!不仅没逼垮卢布,反帮普京拔除了国内最大“毒瘤”,顺手砸了美元自己的饭碗,一场持续四年多的金融较量,正在出现当初没有预料到的局面
2026年10月16日,俄罗斯将法国、德国、瑞典和比利时四家企业在俄资产纳入临时管理。
几乎同一时间,美国正在考虑如何重新安排被冻结的俄罗斯资金。原本针对俄方的金融限制,如今牵出美欧之间的分歧,也让各国重新思考一个问题:存放在海外的财富,究竟有多安全?
这笔钱的处境确实特殊。2022年俄乌冲突升级后,美国联合欧洲等方面,限制俄罗斯央行使用约3000亿美元海外储备。
最初的想法,是削弱莫斯科稳定汇率、维持进口和应付金融危机的能力。然而四年多过去,俄罗斯金融体系并没有全面瘫痪,西方反倒需要不断商量如何处置这笔被冻结的资金。
2026年10月14日,《金融时报》披露,美国谈判代表提出,可以解冻部分俄罗斯主权资产,将其放入由华盛顿监管的金融安排,为重启俄乌谈判创造条件。欧洲代表没有接受。
10月15日,德国总理默茨在布鲁塞尔明确表态,冻结在欧洲的俄罗斯资产应当继续留在欧洲,相关决定由欧洲自己作出。这里有个容易被忽略的细节:俄罗斯被冻结的海外储备,并不是全部由美国保管。
欧盟掌握着其中约2100亿欧元,而位于比利时的欧洲清算银行承担了大量托管业务。也就是说,美国可以提出处置方案,却不能直接决定欧洲账户里的钱如何使用。
冻结资产的实际控制权,已经成为各方谈判中的重要筹码。欧洲迟迟没有直接动用全部本金,并不只是因为意见不统一。
欧洲清算银行2026年7月公布的半年报显示,截至6月底,其资产负债表中有2020亿欧元与受制裁的俄罗斯资产有关。仅上半年,这些资产产生的利息收入就有23亿欧元。
对于一家金融机构而言,账面资金越大,处置不当可能引发的责任也越复杂。官司已经开始出现。
2026年5月15日,俄罗斯法院作出支持俄罗斯央行向欧洲清算银行索赔的判决;7月16日,清算银行提出的上诉被驳回。不过,欧洲清算银行不认可俄罗斯法院对此案的管辖权,相关裁判也不直接受到欧盟法律承认。
更耐人寻味的是9月16日披露的一起比利时法院案件。比利时最高行政法院认定,该国财政部门在处理俄罗斯BCS银行冻结资产的解冻申请时,存在授权不当的问题。
法院并未命令立即解冻,而且此案不涉及俄罗斯央行储备本金,但它表明,金融制裁不仅存在国际争端,还要经受欧洲自身司法程序的审查。欧盟为此采取了相对谨慎的办法。
2025年12月,欧盟同意通过共同借款,为乌克兰提供900亿欧元贷款。2026年4月23日,相关立法安排完成,其中300亿欧元用于财政支持,600亿欧元用于防务工业等需求。
到了8月3日,欧盟又收到14亿欧元俄罗斯冻结资产产生的额外收益。收益可以按现行机制使用,本金却仍然被冻结。
俄罗斯当年的应对,也值得重新研究。2022年2月28日,俄罗斯央行突然把基准利率提高到20%,同时采取限制资本流动等措施。
当时卢布遭受严重冲击,俄罗斯只能用高利率和严格金融管理稳定市场。后来,出口收入以及进口下降带来的外汇需求减少,也帮助卢布企稳。
这不是制裁没有效果,而是俄方利用其他手段避免了最严重的金融失控。真正发生深层变化的,是俄罗斯部分大型企业的资金和股权安排。
过去,一些俄企把控股公司注册在塞浦路斯、荷兰等地,方便融资、吸引投资和进行国际交易。西方制裁后,这些境外结构反而带来麻烦:股权交易受限,分红难以顺利转移,企业控制权也可能面临不确定性。
2024年9月5日,俄罗斯法院暂停了农业集团Rusagro塞浦路斯母公司对其俄罗斯主要子公司的部分股东权利,为企业重组创造条件。大型零售企业X5也经历了类似调整,俄罗斯政府借此加强了对部分重要企业的本土控制,过去推进起来相当困难的企业注册地调整,在外部制裁压力下明显加快。
但把这些变化理解成俄罗斯已经彻底消除资本外流问题,还为时过早。企业把注册地迁回国内,不代表海外财富全部回流,更不意味着投资环境没有问题。
俄罗斯获得了对部分企业更直接的管理能力,一些外国投资者却失去了原有权利。金融控制能力与市场吸引力并不是一回事,两者甚至可能出现矛盾。
进入2026年10月,俄罗斯经济压力依旧明显。10月19日,俄方宣布财政部长西卢安诺夫兼任副总理,强调财政纪律和经济稳定。