纽约时报中文网日前发文称:泰国正在为向中国电动汽车敞开大门而付出代价!中国车企在泰国电动车市场的份额已接近85%,对当地汽车产业格局形成冲击;但这是否意味着泰国“付出代价”,还要看当地消费者选择、日本车企转型和产业政策调整。
消费者开始选择中国电动汽车,传统汽车零部件企业却担心订单减少,政府也不得不重新考虑补贴政策究竟该怎么定。这不是简单的品牌输赢,而是一个依靠汽车制造发展了几十年的国家,突然发现原有的产业优势正在受到挑战。
2026年10月19日,《纽约时报》中文网刊发了有关泰国汽车产业的报道。文章提到,中国车企在泰国纯电动汽车市场的份额已达到约85%,而四年前,这一比例几乎为零。
报道还关注到,部分依赖日本车企订单的泰国零部件企业,正面临经营压力。茉莉花新闻网
85%指的是纯电动汽车市场,并非泰国全部新车市场,燃油车、混合动力车和纯电动车的竞争格局并不相同,若把几个市场的份额混为一谈,就会误以为日本汽车已经全面退出泰国,事实显然没有这么简单。更有意思的是,泰国汽车产业过去的成功,本来就与外国企业的长期投资密不可分。
日本车企从上世纪60年代起陆续进入泰国,逐步建立起生产工厂和零部件供应网络。丰田、本田、五十铃等品牌深耕当地多年,让泰国成为东南亚重要的汽车生产和出口基地。
这种合作给泰国带来了就业、出口收入和制造业经验,不能一笔抹杀。可另一面也很明显:如果本地工厂主要负责组装,关键技术、产品设计和品牌经营仍掌握在外资企业手中,那么生产规模再大,也不意味着本土企业已经拥有完整的产业竞争力。
这才是观察当天这场变化的一个重要角度,问题不是日本企业曾经占据优势,而是泰国能否把过去几十年的生产经验,转化成自己的技术能力和供应链实力。中国车企的到来,恰好碰上全球汽车产业转向电动化。
过去,发动机、变速箱等传统技术是汽车竞争的重要基础;现在,电池、电机、电子控制系统和软件能力越来越影响整车表现。中国企业在这些领域积累了竞争优势,又能把生产成本控制在较有竞争力的水平,泰国消费者自然有了新的选择。
变化也体现在销售数据上,根据日本贸易振兴机构整理的数据,2022年日本品牌占泰国全部新车市场的85.4%,到2024年已降至76.7%。这说次日系品牌的优势确实在减弱,但仍不能据此断言其已经失去整个市场。
传统燃油车和混合动力车依然是泰国汽车产业的重要组成部分。
中国品牌的增长也并非没有代价,泰国一些原本专门为燃油车生产零部件的工厂,面临产品需求变化的问题。电动汽车所需的零件与传统汽车并不完全相同,即便原来的工厂拥有成熟的工人队伍和生产设备,也未必能够马上转产。
订单减少、设备改造和技术培训,都需要真金白银。更需要留意的是,汽车在泰国生产,不等于所有零部件都由泰国企业供应。
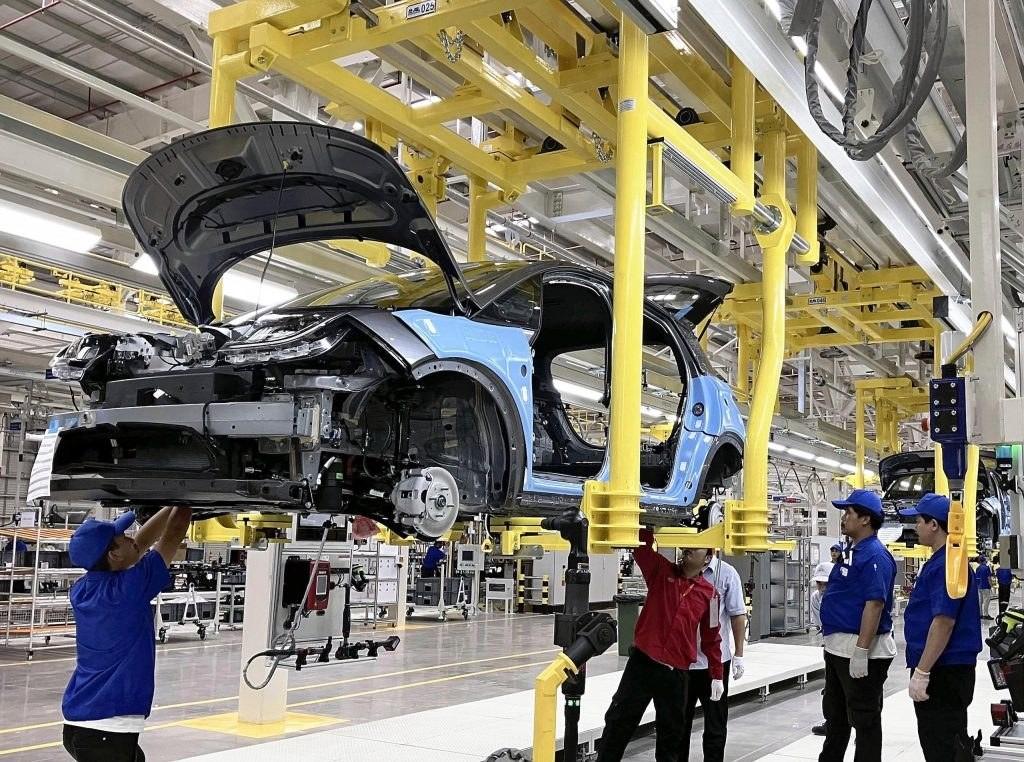
以比亚迪为例,其罗勇府工厂已经投产,但电池电芯及部分零部件仍与中国供应链密切相关。对消费者而言,这并不妨碍他们购买价格合适、配置丰富的汽车;对泰国政府而言,却意味着如何把整车投资转化为本地供应商的订单,成了一道现实难题。
茉莉花新闻网这也解释了为什么泰国政府没有简单地把电动汽车产业的增长当成胜利。
2026年1月,泰国调整了电动汽车扶持措施,包括修改生产目标和补贴支付安排,并对进口电池材料计入本地生产价值设置限制。政府希望企业不仅把汽车卖出去,还要按照承诺在当地生产,避免补贴投入与本地产业发展脱节。
泰国政府网站到了2026年9月10日,泰国国家电动汽车政策委员会又原则同意调整汽车消费税框架,将税收优惠与本地投资、零部件供应、生产活动及技术含量联系起来。
泰国投资促进委员会公布的信息还显示,截至2026年8月31日,当地电动汽车产业生态累计获批投资约45.9亿美元,涵盖电池、整车组装和核心零部件等项目。泰国的政策方向并不是把中国企业赶走,而是要求投资带来更多本地价值。
泰国投资委员会与此同时,日本车企也没有坐等市场变化。
泰国投资促进委员会披露,本田、三菱、五十铃和马自达等四家日本车企,已承诺合计投入约15.3亿美元,用于升级当地生产线,适应混合动力、轻混合动力和纯电动汽车等不同技术路线。这个信息说明,产业竞争并不是中国企业向前、日本企业退场这么简单,老牌车企同样在调整布局。
泰国投资委员会那么,应该怎样看待《纽约时报》所说的“付出代价”?