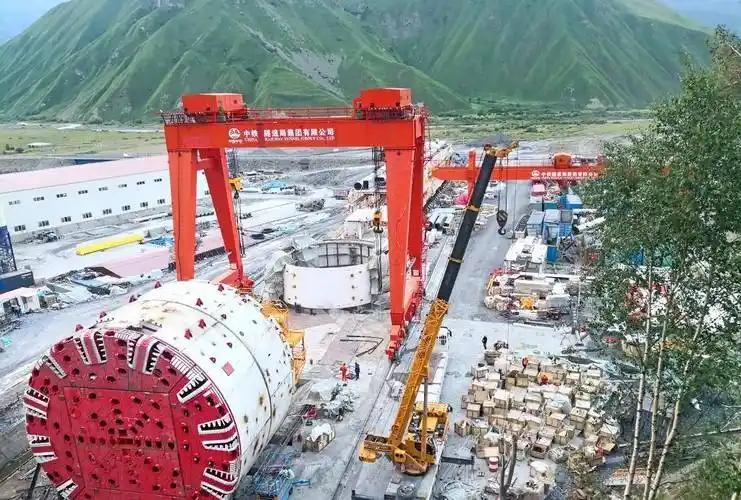
不得不说,实施盾构机出口管制这招棋,走得是真妙,起码是“一箭三雕”!
第一:印度的高原隧道估计要停工了,没有中国的盾构机,隧道根本打不通;
第二:越南想靠河内五条地铁100台盾构机,来压中国盾构机价格的计划宣告失败;
第三:国内盾构机企业不再盲目追求低价出口,避免了相互之间的价格竞争。
印度隧道卡壳、越南压价落空、国内企业不再互相杀价,三件事摆在一起,像是一连串巧合凑成的痛快局面,可真正值得琢磨的,不是这三个结果本身,而是同一份出台的出口管制公告,为什么能同时撬动三个方向。
答案不在简单的“卡脖子”三个字里,而是国家将盾构机——这种既关乎重大基建、又具备战略地下工程双重用途的“国之重器”,从企业各自独立报价、私下签约,变成了纳入统一审查与合规许可的标准化程序。时间、筹码、竞争方式,全跟着这道程序变了。
印度对中国盾构机的依赖,说到底不是市场上有没有替代品,而是其基建工期根本等不起。2026年10月19日管制公告落地后,印度方面自身也承认,地下掘进设备的进口许可延迟将直接波及多个关键项目。
从孟买地铁线到喜马拉雅山脉沿线的战略地下隧道,莫迪政府嘴上说不会放缓,可印度本土几乎不具备成熟的大直径盾构机自主制造能力。
最要命的地方在于,审批权收紧后,并非直接拒售,而是交易节奏不再由买方说了算。
印度的基建时钟是按政治承诺和通车节点倒排的,工期每拖延一个季度,融资利息和项目成本就滚雪球般增加。
若想绕开中国转求德、日等西方厂商,不仅价格高出30%以上,且西方厂商的产能交付周期长达18至24个月,甚至其零部件供应链同样高度依赖中国生产。
这种“钝刀子割肉”的压力比直接禁运更难受,因为印度连一个能立刻谈判还价的对手都找不到。
越南河内与胡志明市轨道交通规划中的百台盾构机大单,原本算盘打得极为精明:一边与日德厂商接触,一边拿中国企业的报价当筹码两头招商、极限压价。
这套利用竞争机制割韭菜的玩法,在国际招投标里屡试不爽,2026年10月15日总承包合同刚签完,四天后管制公告落地,变的不在于越南买不到机器,而是它面对的不再是能够被逐个击破、私下降价揽单的中国企业群体。
出口由企业分散行为转为国家合规审批,能不能发货、何时放行,销售经理说了不再算,越南依然有选择西方设备的自由,但面对数倍的溢价、漫长的排期以及后续庞大的维护配件需求,压价的杠杆被瞬间抽空。
谈判的性质从“谁的价格更低”变成了“谁能按时交货”。当工期节点死死卡在那里,谁更怕项目延期,谁就必须率先让出筹码。
国内盾构机行业此前最拧巴的痛点在于:技术早已实现全面突破,全球七成以上的市场份额握在手里,可定价权却始终缺位。
过去,国内多家巨头在海外市场上常陷入恶性内卷,为了抢单不惜互相拆台杀价,海外买家坐收渔翁之利,导致极其复杂的高端装备卖出了“白菜价”,一线工人的待遇与研发利润未能匹配其技术价值。
管制改的恰恰是这个底层生态:出口增加了一道统一的合规门槛,让“谁底线低谁拿单”的恶性竞争脚本失去了生存土壤。
这并不是简单的行政限价,而是运用国际通行的规则语言,引导企业将精力从“价格战”转向“技术溢价”与“全生命周期服务”。
西方国家将出口管制作为产业屏障使用了数十年,如今中国以同样规范的程序管理自身优势装备,既提升了产业集中度,又实实在在地理顺了国际议价座次。
从进口天价到自主制造,最难的一段已经走完,接下来要补的,是把技术优势翻译成价格优势这一课。
“一箭三雕”不是三个孤立的结果,而是同一套规则调整在三个方向上的投影:让依赖方重新掂量时间成本,让压价方失去分而治之的空间,让国内产业从杀价的惯性里被拽出来。
技术领先本身从来不是终点,能把技术领先转化成可持续的议价能力和健康的产业秩序,才算真正把优势握住了。
这盘棋的方向已经清楚:盾构机不能再继续用领先的技术,做赔本的买卖。
对此你怎么看?
信源:
人民日报客户端:《我国对盾构机等物项实施出口管制》,2026年10月19日
环球时报:《中国盾构机出口管制引发关注》,2026年10月20日