美国喊话:无人机去中国化成了,话音刚落,中方反手一纸管制,核心件一上锁,订单一架都交不出去。
要我说,这件事最值得琢磨的,不是公告本身说了什么,是它锁住的是哪几类东西。
商务部、海关总署、中央军委装备发展部三部门联合签发的2026年第49号公告,列出了十三类未经许可不得出口的物项,覆盖从整机到核心部件、从软件到关键技术的完整链条,包括:自动驾驶仪、云台稳定技术、任务载荷技术、飞行控制技术、集群控制技术、抗干扰卫星导航技术,以及整机系统设计技术。
每一条单独看,都不像是在管农民伯伯的喷药无人机,可对外的口径是"优化调整",部分农用场景指标确实放宽了。这个反差本身,就值得停下来多想两秒。
说实话,我觉得这是近几年无人机领域里,规则设计最"精准"的一次操作。
为什么这么讲?先把背景摆清楚,美国这几年打压无人机这件事,是真下了功夫。
2026年8月,总统签署232条款公告,对进口无人机征收最高100%关税。
更早时候,联邦通信委员会把外国制造无人机统统打入受限清单,要求2027年前完成供应链本土化。
一套操作连着一套,"国家安全威胁"的帽子一个接一个往上扣,声势是很大的。
气势和落地,历来是两回事。
美国市场上每卖出10架商用无人机,有7架来自同一家中国公司,迄今没有非中国的替代方案。
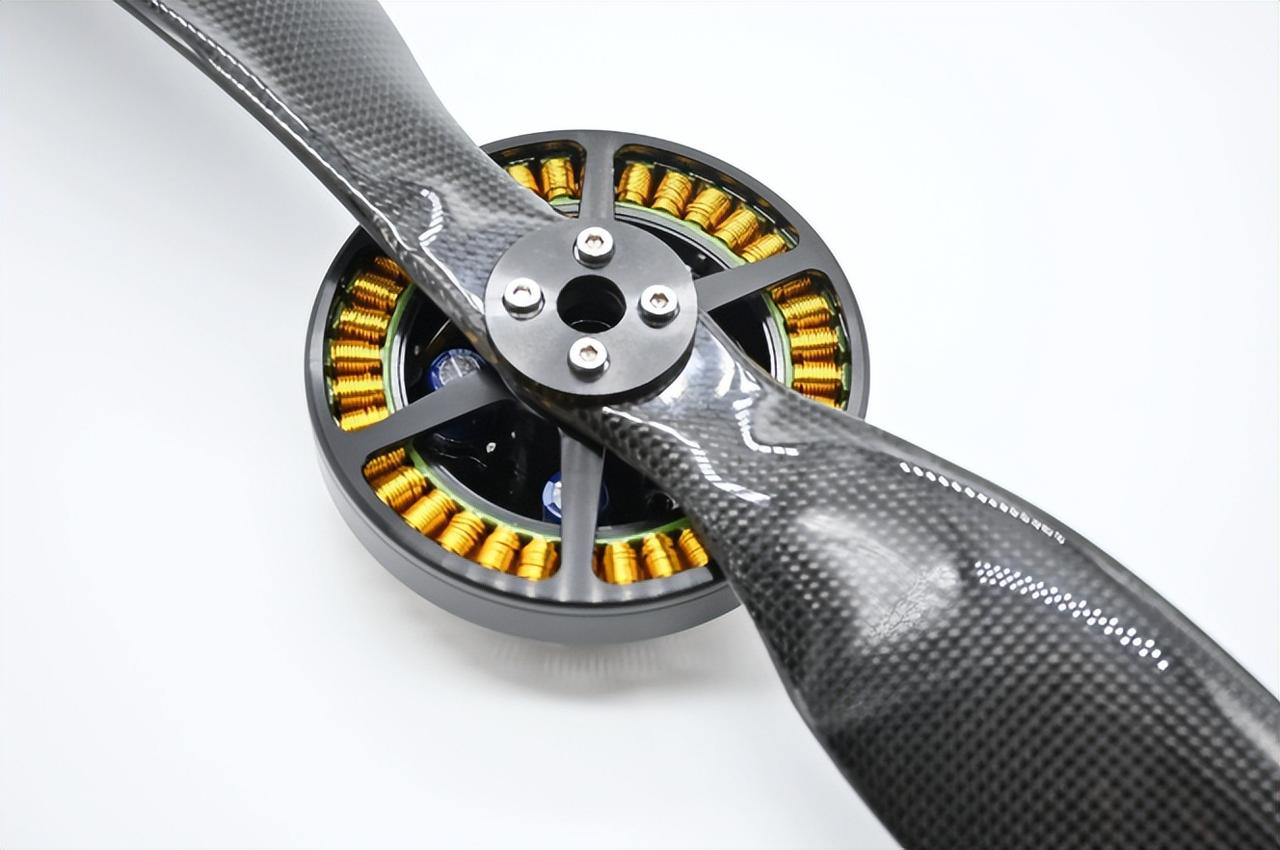
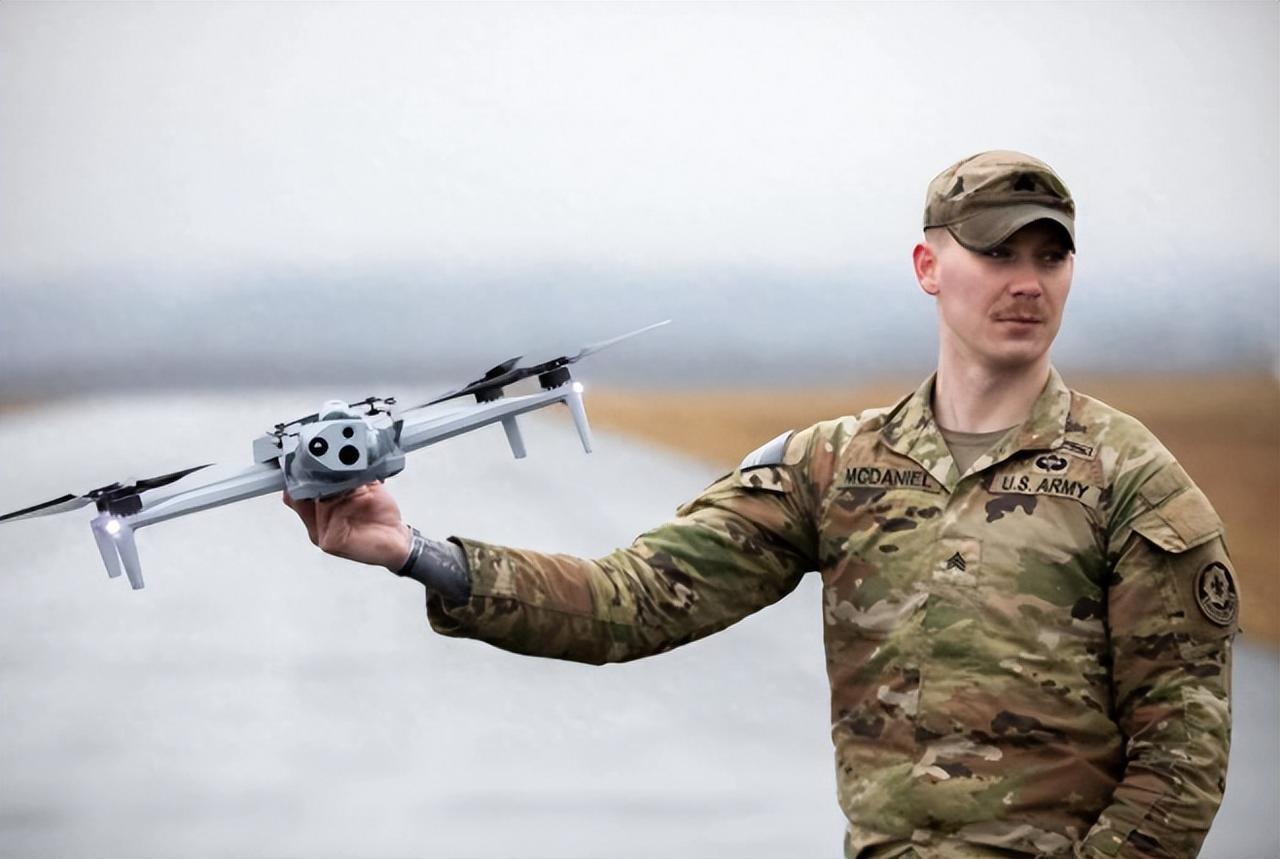
本土替代方案价格高出3到5倍,供应链仍然绕不开中国,就连五角大楼的官员,2026年7月路透社采访时都公开承认,美军早期列装的大部分无人机,装的是中国制造的电机。
说这话的是美国国防创新单元副主任,不是什么业内小道消息,五角大楼随即出台新规,要求参与测试的本土企业,产品严禁搭载中国产无刷电机和锂电池组。
但从产业实际来看,美国本土压根没有成熟的替代产能,这套新规看着严苛,实际上根本没法落地。
我寻思,这种规定,更像是给自己写的台词,不是真的要落地执行。
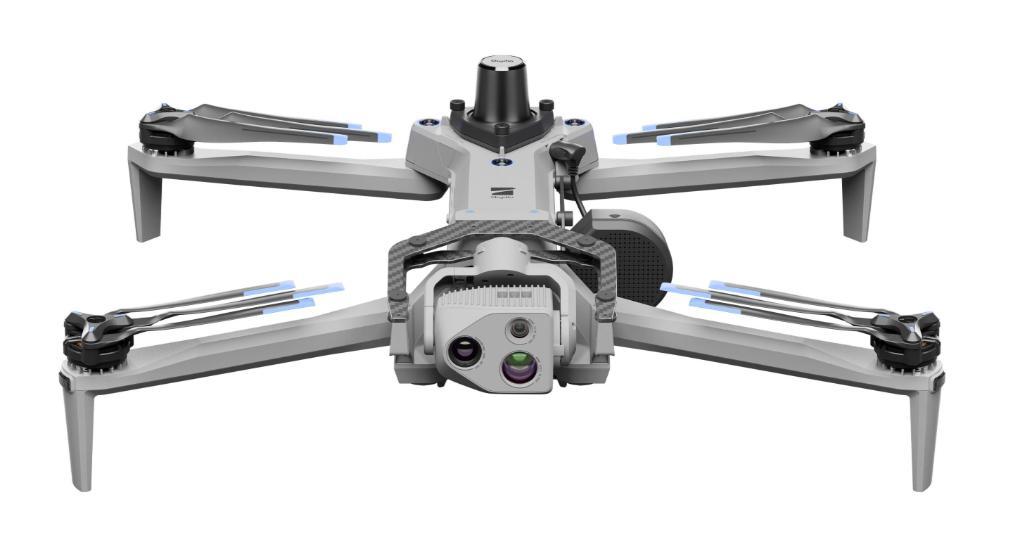
美国最受瞩目的无人机创业公司Skydio,2026年4月完成1.1亿美元融资,估值达44亿美元,但营收规模和大疆完全不在一个量级。
碳纤维复合材料、钕铁硼永磁体、锂电池材料、氮化镓芯片这些基础零部件,全球能实现规模化稳定量产的产能,基本都集中在中国境内。
欧洲的"替代方案",大半也只是换个组装地点,核心零件的产地没变。这就是中方这次出手的底气所在。
49号公告锁住的那几类技术,飞行控制、集群控制、抗干扰卫星导航,偏偏都是美欧想要"独立自主"的核心能力,一个没跑掉。
感知避让技术、整机系统设计技术,这些不是零件,是让无人机真正"聪明"起来的那套系统。没有这些,攒出来的机子就是个会飞的框架。
美欧苦心搭建几年的替代方案,核心一摸,还是空心的。
依我看,这是一次定向狙击,不是全面断供。
公告留了明确口子:对符合规定的出口许可申请,中方将予以批准;中方致力于维护全球产业链供应链安全稳定,依法依规对相关申请进行审查。
这个细节改变了这件事的性质,不是把路堵死,是把阀门攥到自己手里,对每一笔交易都保有审核权。
断供是一刀,找个时机可以绕;许可审核是长期的不确定性,做供应链规划的人最怕这个,不确定性比断货更难处理。
当然,反向的逻辑也值得认真对待,确实有观点认为中方此举象征意义居多,实际影响有限——通过第三国中转,或靠存量零件撑一段时间,都是现实存在的绕路方式。
全球供应链历来善于绕过管制走,这个判断本身没有问题。
我倒觉得,短期内绕路空间确实存在,但许可审核的门槛一旦立起来,会改变产业方对未来几年的预期,进而影响它们是否还愿意在这条供应链上大笔砸钱建厂。
产业预期一旦松动,资本流向就会跟着变。这个效应未必是立竿见影的,但比直接断路更难逆转。
普通人可能觉得这件事离自己很远,其实未必,城市里的低空配送、农村的植保喷药、地图测绘——这些都在这张供应链里。
公告自2026年11月18日起正式实施,距离生效还有约一个月的过渡期,按商务部的说法,农用场景某些指标是放宽了,民用合规贸易依旧畅通。
眼下想买台无人机拍旅游照的,大概率还是买得到的。
一场旷日持久的博弈里,美国五角大楼官员自己也坦言,要赶上乌克兰的无人机战时产能,仍需数年时间。
中方这次走的是"规则"这步棋,不是"断路"这步棋。棋局还没结束,我们且看着。