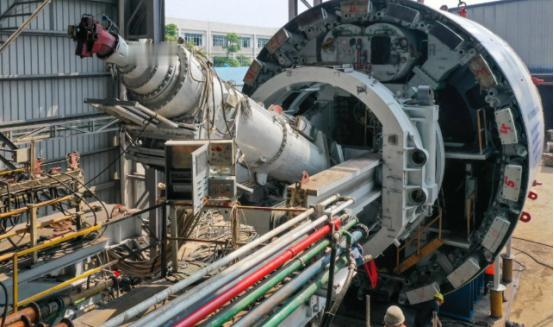
不得不说,实施盾构机出口管制这招棋,走得是真妙,起码是“一箭三雕”!
第一:印度部分高原隧道的工期可能被打乱,没有中国供应链,成本和进度都得重新算账;
第二:越南想拿河内五条地铁、超过100套盾构设备当成“大单压价器”,这个算盘没那么容易打响了;
第三:国内盾构机企业不能再盲目追求低价出口,今后拼的不只是价格,更是技术、服务和合规能力。
10月19日,商务部、海关总署发布公告,决定从11月18日起,对盾构机等物项实施出口管制。
有人一看“出口管制”四个字,以为只是整台机器出不去了,其实远不止这么简单。
这次列入管制范围的,既有土压平衡盾构机、泥水平衡盾构机和硬岩掘进机,也有刀盘刀具、螺旋输送机、管片拼装机、主驱动系统,连再制造技术都管了起来。
说白了,不只是管你能不能买到这台机器,还要管你后续能不能换核心部件、能不能翻新、能不能把技术转交给第三方。
这才是真正的厉害之处。
先看印度。
印度这些年在喜马拉雅山一带大修公路、铁路、水电站和高原隧道,嘴上说的是改善交通,实际上很多工程都具备明显的战略价值,隧道一通,全年通行能力、物资运输效率和高原地区的快速投送能力都会跟着上升。
偏偏这次管制清单里,除了盾构机,还有能爬陡坡、跨壕沟的步履式挖掘机,以及专门用于海拔3000米以上地区的高原型湿喷机。
你看看这个组合,盾构机负责往山里钻,湿喷机负责给掌子面喷混凝土,步履式挖掘机负责在复杂地形上作业,修高原隧道常用的几件趁手工具,基本都被纳入了管理。
印度当然可以去找德国、日本或者其他供应商,可问题是,换一家卖机器的容易,换掉中国供应链可不容易。
早在2024年,德国海瑞克在中国工厂制造、准备交付印度的盾构机,就曾因为通关问题出现延误,到了2026年3月才有设备运抵印度,这已经说明一个现实:哪怕牌子是德国的,只要制造、总装和配套在中国,照样绕不开中国的规则。
印度也不是完全造不出盾构设备,可“能够组装”和“能够稳定量产复杂地质所需的大型盾构机”,压根不是一回事,刀盘怎么适配岩层、主驱动能不能扛住冲击、故障以后零件多久送到,这些才是决定工地停不停的关键。
所以,印度的隧道未必会全部停工,但一些依赖中国设备、零部件和技术支持的项目,今后想按原计划推进,恐怕不能只拿着合同催货了。
再看越南。
10月15日,河内签下五条城市轨道交通线路的建设安排,线路总长约253.5公里,目标是在2030年前投入运营,承包联合体还宣布准备超过100套TBM掘进设备。
百台级别的大订单,放在哪家企业面前都很诱人,越南当然有资格货比三家,也可以拿订单规模要求更低报价、更快交付和更多技术支持。
可出口管制一落地,生意的玩法就变了。
过去是卖家围着订单转,谁价格低、账期长、服务多,谁更有机会拿单;现在则多了一道最终用户和最终用途管理,机器卖给谁、用在哪里、会不会转交第三方,都要说清楚。
这意味着,越南手里的百台需求依旧很大,却不再是一张可以随便逼价的牌。
更何况盾构机不是冰箱电视,不是从仓库里拖出一台就能发货,每条线路的地质条件、隧道直径、转弯半径都不一样,很多设备要单独设计,买家今天把价格压得太狠,明天需要改刀盘、换主轴承、抢修主驱动时,才知道便宜的那一截钱有多贵。
最后再看国内企业。
中国盾构机目前占据全球七成左右的市场份额,国产化率已经达到95%左右,这个成绩确实值得骄傲,但市场份额大,不等于利润就一定高。
最怕的是什么?
最怕海外客户抛出一张大订单,几家中国企业马上冲上去互相砍价,别人还没开口,自己先把利润砍掉一半,最后机器卖出去了、市场占住了,研发投入和海外服务却没钱跟上。
这就像几家人争着给别人装修房子,材料越来越好、报价越来越低,房主坐在旁边喝茶,看着你们自己打得头破血流。
出口管制当然不是统一定价,更不是不让企业竞争,但它给行业加了一道闸门:先看用途是否合规,再看项目是否可靠,最后才谈价格。
今后中国企业完全可以把竞争从“谁卖得更便宜”,转向“谁掘得更快、故障更少、服务更稳”,真正值钱的技术,就应该卖出技术的价格。
所以,这次管制真正管住的,不只是几台盾构机,而是中国高端装备的使用方向、技术外溢和议价权。
印度想把中国设备用在敏感高原工程上,得先过许可关;越南想拿百台需求让中国企业互相压价,没以前那么容易;国内企业再想靠低价抢市场,也得掂量项目风险和长期收益。
这才叫一箭三雕。
大国重器可以用来做生意,但不能什么生意都做,更不能一边替别人解决最难的工程问题,一边还把自己的技术卖成白菜价。