说盾构机卡住了越南,不如说规则改变卡住了越南。河内刚跟国内承包商签下350亿美元五条地铁的大单,名单上一口气要买一百多台隧道掘进机。
一周不到,中国就发布了盾构机出口管制新规,不少人觉得这是“精准打击”,但往下深挖,会发现这台地铁列车开得稳不稳,跟中国的政策相关,更跟越南拜金式的比价游戏、自己那一摊电力征地烂账、和高端装备的全球新玩法息息相关。
今天的盾构机,已经不是谁先报价谁拿单的买卖,而是合规、审批、产品、维保一锅端。以前比价能赢,现在外部变量一变,规则就得换账本。
越南的采购套路曾在基建圈刷足“存在感”:头一天拉法国、德国给高价项目定锚,第二天又用西方报价去压中国的价格,谁能低就选谁,玩得是“左右横跳”“两头压价”。
只因为盾构机掌握在几家手里又彼此竞争,这种“薅羊毛”的技巧用得得心应手。可今年10月,中国直接发布盾构机管制公告,规则正式变道。
公告明着写,针对“与中国存在争议的敏感国家和地区”出口,要逐项审批,普通国家走登记制。越南并不在专门的“敏感名单”里。可别小看这个审批制,和过去的管卡口、竞拆价完全两码事。
消息一出,老玩家们都明白了,越南现在面对的不是各家厂商拼价格,而是一套安装在出口口岸的审批机制。买卖变成了等政策审批,谁也不能加速。
以往中国企业拼命抢单,这下合规和配额卡住了时间表。越南那套“用中国低价压西方、又拿西方吓唬中国”的玩法,等于直接被管制切断。
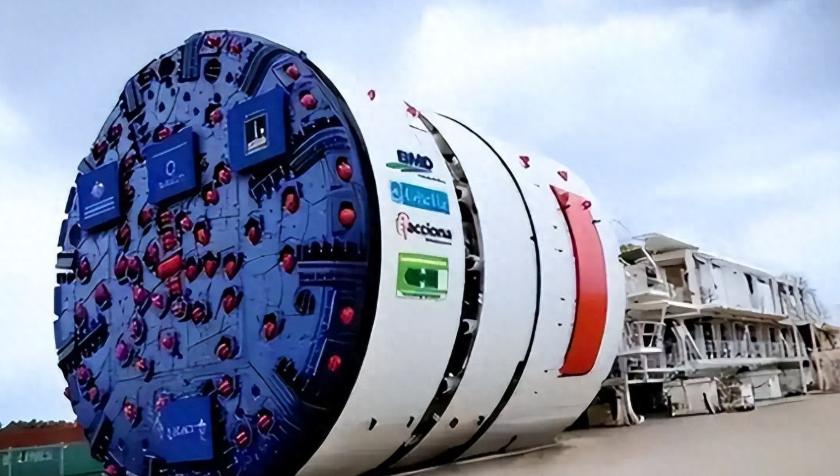
反过来看德国,越南拿德国海瑞克盾构机作比较,价格是中国产品两到三倍,还未必能保证如约交货。光是加广州工厂的产能,想在2030年前交百台整机都够呛。
更别忘了,德国海瑞克的很多产品同样要靠广州工厂生产,绕开中国,产能、配件、维护全打折。
越南之前采的28台中国盾构,是给南北高铁大隧道用的,市区小管径地铁根本不配套。就算德国愿意多卖,产能和排期也远远吃紧。
别忘了,设备之外越南的难点更多。首先是电,2027年北部电荒预计缺29亿千瓦时,2023年佳能就损失惨重。
盾构机一个下井就是几千千瓦,几台一起开,电网分分钟报警。征地,更是老大难,17个高铁南部安置区持续推迟,地还没批出来。
人才缺口也不是小事,高铁和地铁都要专精工程师,懂盾构、能实操的越南人一年都凑不出来几百个。
胡志明地铁1号线19.7公里干了12年才通车,河内吉灵-河东超支五成、延期两年。设备再先进,地没腾出来、线没批准、工人没教会,就是只能晒太阳。
盾构机能24小时转,人和电力都到不了位,就是干瞪眼。350亿账本不止设备一本难念,任何一个短板都能拖垮整个工期。
在这样的大背景下,赌在中国放不放行设备,并不能解决“三难”核心。中国的出口审批确实拖慢了“速度”,但征地、通电、人才这几道关同样不容忽视。
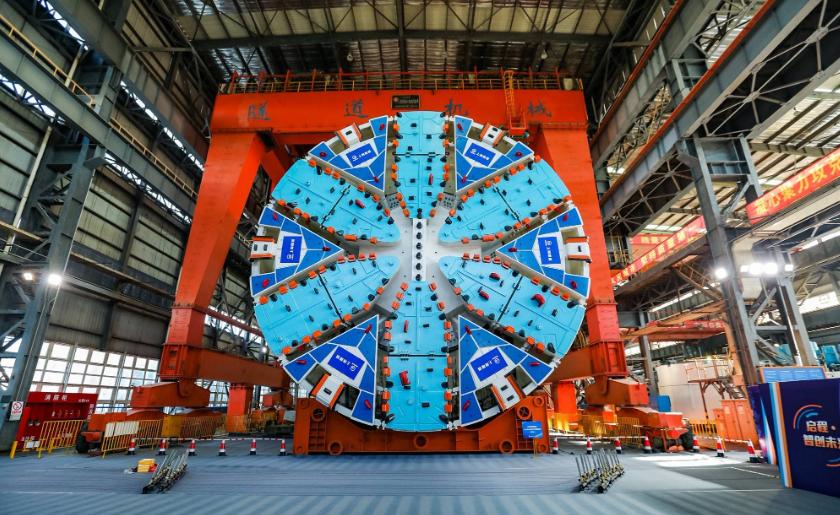
把盾构机升到出口管制的高度,底气不只是“用法治说话”,更在于身后坚实的国产链。中国盾构机占全球市占七成,关键零部件自主率超九成,直径、重量、施工难度样样打破世界纪录。
从97年斥巨资进口德国二手设备,动不动就付高额咨询费,到2008年首台国产盾构问世,到如今世界高铁和地铁的盾构大单八成都要中企拿下,这份底气不是嘴仗赢的,是各种极限地质、地貌、河流一米米“咬”出来。
2026年崇太长江隧道,“领航号”盾构机再创大直径世界记录。曾经国外卡技术、控报价,如今只能看中国定节奏。
全国各处复杂地层、长距离、深穿城、跨江底,没有中国自己的产业实力根本没人敢玩“出口统一管理”。
这一轮推进不仅靠产能规模,更靠标准体系。管制公告特意区分了“敏感国家”与普通用户,留有政策弹性,也意味着采购国要对接新的审批与管理节奏。
越南盾构机大单之所以“卡壳”,表面看是中国出口管制的结果,细想实际是三重压力的集合:审批改变了采购节奏,欧美产能兜不住缺口,越南自身征地、供电、人才的老毛病也在作祟。
公告11月18日起生效,越南要趁窗口期赶紧排队,不然就是价格翻番、技术断档、链条卡脖子。中越双边经贸早已绑得死死的,一纸政策、一次拉锯,并不能改变趋势。
更大的启示是:越南和全球的新买家,得从“低价买机器”换到“合规排队拼节奏”的方法论。
350亿能不能变成运营地铁,不光看盾构机能不能批下来,更要看本地准备得怎样,项目执行得多扎实。机器可以等审批,地铁不会等人。