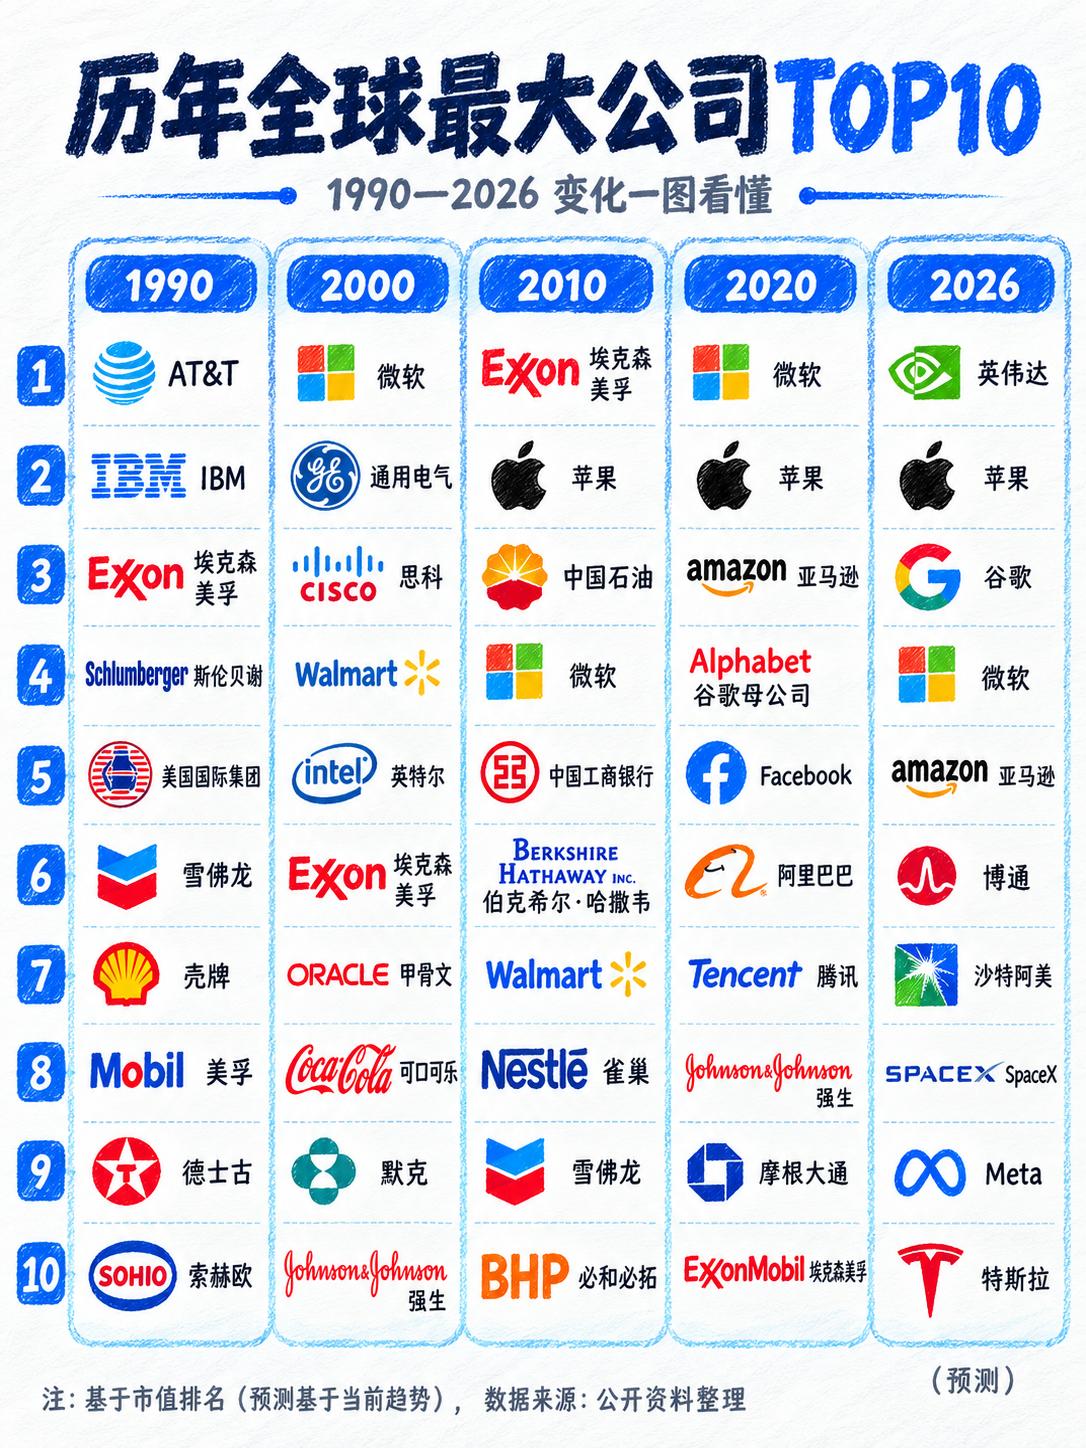
1990年全球市值前十名,到今天已经全部退场、没有一家还能留在全球前十的位置上。再看2000年的榜单,当年被资本追捧的十家公司,如今只剩微软仍站在最前排。到了2010年,能够留在今天前十名里的,也只剩苹果和微软。
把这三张榜单摞在一起看,就像翻开了一本巨头兴衰录。每个时代站在顶峰的企业,都曾被认为强大到无法替代。可几十年过去,它们有的拆分,有的掉队,有的仍在经营,却再也回不到当年的中心位置。
1990年的榜单,是石油和传统工业的天下。埃克森、雪佛龙、壳牌、德士古占据显眼位置,因为当时的全球经济离不开能源和重工业。谁控制资源、炼化和运输,谁就更容易拿走最大的利润。
到了2000年,互联网浪潮席卷市场,资本的目光从油井转向光纤、路由器和芯片。思科与英特尔成了最耀眼的明星,投资者相信,只要互联网不断扩张,网络设备和处理器就能一直高速增长。
问题也恰恰出在这里。市场给一家公司的高市值,买的从来不是它过去赚了多少钱,而是它未来还能增长多少。一旦行业进入成熟期,需求放慢,支撑高估值的想象就会迅速缩水,再大的公司也得让出位置。
微软却从2000年的前十名一路留到了今天。它能留下,并不是因为电脑操作系统永远不会过时,而是因为它没有把命运只绑在个人电脑上。从Windows和Office,到Azure云计算,再到人工智能,微软不断寻找新的增长方向。
在我看来,微软最厉害的地方,不是每一步都走得完美,而是它敢于承认旧优势会过期。很多巨头舍不得放下已经成熟的生意,总想继续吃老本;微软则愿意拿过去赚到的钱,去争夺下一个时代的位置。
2010年的榜单又换了一副面孔。中国石油、中国工商银行等资源和金融企业站到前列,反映的是大宗商品、基础建设和金融扩张的力量。那时资本相信,能源需求、资产规模和经济增长能够继续托起这些巨头。
可到了2026年,榜单中心再次移动。英伟达凭借人工智能算力站上最前排,苹果、微软、博通、台积电等公司围绕芯片、软件和计算能力展开竞争,SpaceX也靠航天、卫星和人工智能进入顶级公司行列。
从地里挖石油,到网上争夺流量,再到今天争芯片、算力和太空入口,榜单每次换人,背后都是全球利润中心在转移。资本没有突然变心,它只是永远追着最可能改变未来的产业走。
这也解释了为什么只靠流量和广告,越来越难获得最高估值。流量依然能赚钱,可芯片提供算力,云平台承载应用,人工智能进入各行各业。这些能力一旦成为社会运行的底座,市场给出的想象空间自然更大。
我反倒觉得,所谓硬科技成为新密码,不只是因为它听起来更高级,而是因为它正在搭建新的基础设施。谁能提供别人离不开的芯片、算力和技术平台,谁就更有机会拿到下一个十年的定价权。
当然,今天站在榜首的公司,也拿不到永久通行证。英伟达可能遇到新的技术路线,苹果可能面对新的终端变化,SpaceX也要证明高估值能够变成长期利润。上一批巨头经历过的考验,下一批一个也躲不过。
商业世界最残酷的地方,就在于过去的成功往往会变成未来的包袱。公司越大,既有业务越赚钱,转向时越容易犹豫。等到旧市场开始收缩,新对手已经跑远,再想追赶就要付出更大代价。
所以,这几十年的市值榜真正说明的,不是哪家公司值得永远相信,而是谁能在自己最风光的时候,提前看到旧时代正在结束。规模只能让企业暂时领先,持续转向的能力,才能让它穿过周期。
今天的全球前十,看起来比过去任何一批巨头都更强大。可市场的王座从来不是永久产权,只是一张随时可能到期的租约。下一次洗牌到来时,真正留下来的,仍会是那些敢于亲手改变自己的公司。